
开餐厅的、卖保健品的,都去投AI了

越来越多的钱,正从餐饮、保健、食品公司的账上,批量流向AI、芯片与具身智能。
2026年8月,新荣记入股砺思资本旗下砺思星瀚基金,间接切入DeepSeek、月之暗面、宇树科技等当红AI(人工智能)项目,引发关注。新荣记是中国米其林体系中摘星最多的餐厅,其创始人张勇上一个广为人知的投资项目还是今年初以449.5万元入股贾国龙的西贝。而现在他的动作与潮流一致,跨界把筹码押在硬科技上。
不只是新荣记,据《财经》不完全统计,2025年以来,至少有13家消费公司以不同方式入局硬科技,公开披露的投资总额达41亿元。这些公司所属赛道涵盖了食品饮料、餐饮、保健品、箱包、白酒、母婴等多个行业。
黄浦江资本董事长赵博文告诉《财经》,过去两年,在其管理的基金里,消费类企业作为LP(有限合伙人)的出资比例上涨。这是一家专注硬科技的老牌PE(私募股权投资机构),管理规模累计达100亿美元,投资的项目包括澜起科技、地平线、阶跃星辰、众擎机器人和帕西尼感知科技等。
2021年前后,消费行业曾经历过一段投融资的火热阶段,此后热度一路走低,目前在一二级市场普遍遇冷。据宸睿资本的相关报告,2013年至2023年,大消费行业的整体投融资数量从1142起涨到7207起,2024年又回落至1000起以下。
消费企业这一轮集体投资硬科技,既是看到了新的财富机会,也代表各行业的资本配置逻辑正在重置。晶捷品牌咨询创始人陈晶晶认为,这本质上是一场资本迁徙,从“有现金、缺增长、低估值”的消费资本,流向“高增长、高估值”的科技资产。
“真正值得关注的是,为什么有钱却不继续投主业? 如果本业已缺乏高回报的再投资机会,资本配置就会成为新的价值来源。但跨界越远,越考验管理层的产业判断和投资能力。”她说。
13家上市公司跨界投了41亿元
据《财经》不完全统计,2025年以来,从食品饮料、餐饮、保健品、箱包、白酒、母婴等跨界投资硬科技的案例中,有13家公司,除了新荣记,均为上市公司。它们既有纯粹的财务投资,也有的选择躬身入局,直接做起了算力租赁业务等。仅从公开披露的数据来看,这13家上市公司投资金额共计41亿元。
绝大多数企业是财务性投资。13家企业中,11家以基金LP身份间接投资或直接投资的方式进场,占比约为84%。
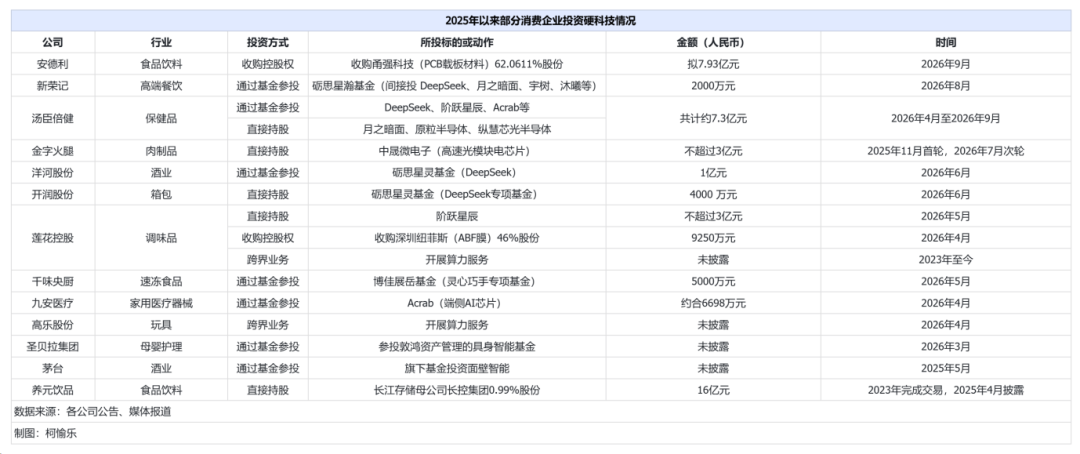
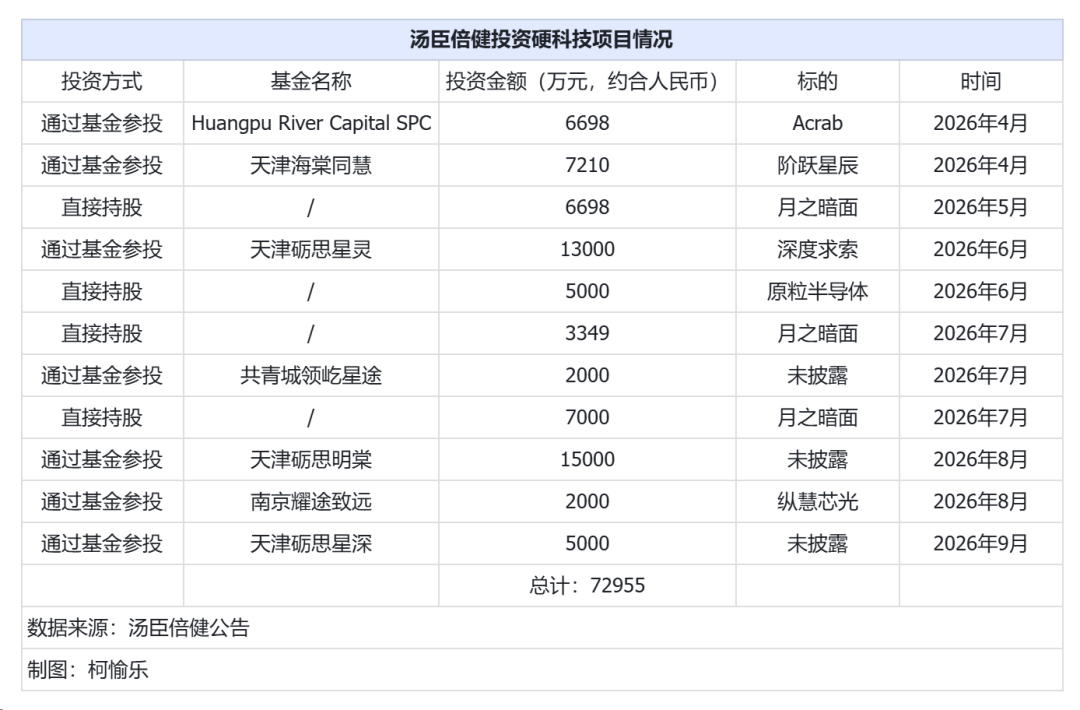
从投资笔数、标的范围来看,汤臣倍健(SZ:300146)是出手最密集的金主。根据公开信息,自2026年4月开始,这家保健品巨头连续投出11笔(包括追投),累计达到7.3亿元人民币。标的覆盖了三家热门大模型公司——DeepSeek、月之暗面、阶跃星辰,以及多家芯片公司。
2026年4月,汤臣倍健以1000万美元投资了成立不到三年的Arcab。Arcab是一家专注端侧AI芯片的公司,产品部署在智能手机、PC(个人电脑)、汽车、AI眼镜等终端设备上。这笔投资以专项资产单元的方式进行,总募集资金为4500万美元,全部投向Arcab。黄浦江资本是这笔单元的管理人。
Acrab之后,汤臣倍健开始往大模型方向突进,且金额更大,接连投资了阶跃星辰、月之暗面、DeepSeek。
仅月之暗面一家,汤臣倍健就先后以直接持股的方式投出了三笔,合计约1.7亿元人民币。2026年5月8日,汤臣倍健公告称,拟以自有资金1000万美元认购 Moonshot AI Ltd 发行的认股权证。7月2日,该公司公告称向月之暗面追投500万美元。这笔投资后,汤臣倍健持有月之暗面母公司0.12%的股份。其后不到一个月,在7月28日,汤臣倍健再次追投7000万元,目前持股比例未确认。
值得注意的是,2025年4月,养元饮品(SH:603156)披露了一笔两年前的投资——2023年,该公司花16亿元入股长江存储,是目前这一批消费类企业投资硬科技中最大的一笔。暂缓披露的原因是涉及商业机密。这笔金额甚至超出了养元饮品2025年全年净利润。2025年,养元饮品归母净利润12.60亿元,同比下滑26.84%。由于长江存储尚未上市,目前这笔投资未给养元饮品带来账面上的实际收益。
不同的入场方式,承担的风险大不相同。朴拙资本创始人苗天一告诉《财经》,多数消费类企业作为LP出资,几乎不介入被投企业经营,收益依靠基金退出分红、IPO(首次公开募股)或并购实现;直接持股则带有更强的产业试探意图。
也有企业跨界到硬科技直接开展业务,这样的做法更为激进。
“跨界开展实体业务,下场布局算力、芯片配套等实体业务,动机已经跳出单纯财务投资,尝试开辟企业第二增长曲线,收益来源于股权投资收益外加新业务本身经营利润,但同时企业承担的经营风险也会显著抬升。”苗天一说。
以这种方式入局硬科技的,莲花控股(SH:600186)是一个代表。2023年,莲花控股宣布进军算力服务赛道,称要把AI科技列为主营业务,和消费双轮驱动。
它的开局并不顺利,莲花控股与新华三信息技术有限公司签订采购合同,计划购入330台英伟达H800服务器,但到了2024年11月,仅交付12台。2025年,莲花控股的算力服务收入为1.2亿元,仅占全年营收的3.5%,算力业务的运营主体子公司莲花紫星净亏损2857.9万元。2026年上半年,莲花紫星实现营收5448.6万元,净利润为1042.8万元,扭亏为盈。
从钱的去向看,这些资金集中相对集中在大模型和芯片赛道:大模型4家、芯片与半导体4家、具身智能2家、存储1家。
单看金额,月之暗面是从这批消费企业里吸金最猛的明星项目。2026年5月,月之暗面完成由美团龙珠领投的20亿美元D轮融资,投后估值突破200亿美元。汤臣倍健正是在此时入场。
资本迁徙
这批投资硬科技的消费企业,多数现金流充裕。以养元饮品为例,尽管主营业务营收下滑,但现金流较为健康。财报显示,2025年,养元饮品经营活动产生的现金流量净额为19.54亿元,同比增长36.55%,而资产负债率只有31.65%。同年,养元饮品现金分红接近19亿元,是2025年归母净利润的1.5倍。
汤臣倍健、莲花控股同样家底不薄。汤臣倍健2025年营收62.65亿元,同比下降了8.38%;经营活动现金流净额反而同比增长了76.94%,达到12.14亿元,资产负债率不到20%。
莲花控股2025年营收34.52亿元,同比增长30.45%,归母净利润3.09亿元,同比增长52.59%。
既然家底厚、资金充裕,为什么不投资本业?
当下,全社会的目光都聚焦在硬科技,资本亦然。一级市场里,以AI、具身智能、芯片为中心的硬科技赛道占据了近一半资金。IT桔子数据显示,2026年上半年,国内AI赛道发生融资事件1203起,融资总额突破3000亿元,约占一级市场融资总额的48.6%。明星公司DeepSeek仅第一轮就融了500亿元。
与此同时,消费行业面对的融资市场则是另一番景象。IT桔子2026年一季度的创投报告没有公布消费领域的投资数据,但是提到在硬科技强势吸金的背景下,消费互联网的投资机会已被边缘化。
另据消费产业研究机构“iBrandi 品创”不完全统计,2026年上半年,消费领域融资63笔,金额约为53.56亿元,其中28笔投向AI智能消费,传统食品、饮品、美妆个护和服饰行业加起来只有20笔。四年前,2022年上半年,新消费赛道有366个项目披露融资,金额超过250亿元。
在2026年DeepSeek首轮融资就吸金约500亿元,目前已开始第二轮融资。换句话说,今年上半年,整个消费行业的融资总额只有DeepSeek单轮融资的约十分之一。
消费融资持续走低的一个重要原因是资本退出难。这从港交所外排队IPO的消费企业队伍可见一斑。以餐饮行业为例,2026年年初,老乡鸡、袁记食品、巴奴国际、钱大妈、极物思维、比格披萨六家餐饮企业扎堆递表,半年之后,上述公司的招股书已陆续失效,部分选择重新递表。其中,老乡鸡五年间五次冲击资本市场,均未进入聆讯环节。
即便跨过上市门槛,二级市场表现也不乐观。2024年以来,上市的多家茶饮公司面临“上市即破发”的窘境。2025年上市的遇见小面(HK:02408),首日收盘股价跌破发行价将近三成,如今股价较发行价几乎腰斩。
相反,AI却在批量造富。2026年8月19日,“人形机器人第一股”宇树科技登陆科创板。创始人王兴兴所持股份市值一度超过千亿元,成为90后新首富。
凭借对长江存储的投资,养元饮品也走出了一条与众不同的市值曲线。2026年8月,长江存储母公司长控集团科创板IPO获上交所受理,拟募资330亿元。
作为股东,养元饮品的股价迅速被市场推上高水位。数据显示,2025年9月,养元饮品的股价还在20元上下徘徊,一年后,其股价已在40元上下,区间涨幅超过115%。长江存储IPO进程的几个月以来,养元的总市值一度超过600亿元。
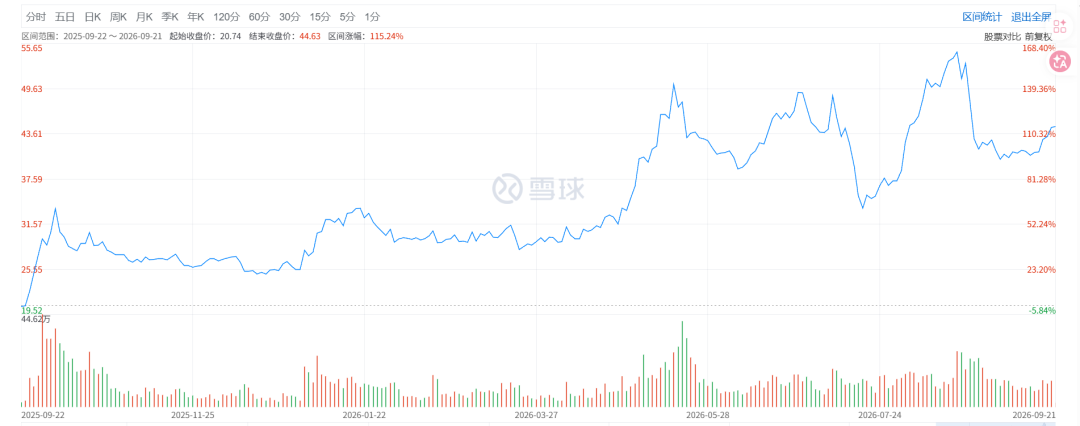
2025年9月至2026年9月,养元饮品股价变化(截图自雪球)
财务回报之外,也有部分企业期待未来技术反哺自身主业。“消费企业投硬科技,是因为AI正在渗透消费健康、个性化营养、消费者洞察等环节,今天看似相关性弱的赛道,未来可能深度连接主业。”赵博文说。
赵博文把消费企业投硬科技的动机分为三层:底层是财务回报,中层是认知获取,上层是战略协同。汤臣倍健、养元饮品是第一层的代表。
链条上的另一方,被投的科技公司也有自己的盘算。赵博文提到,消费企业投硬科技,可以带来终端用户、销售渠道和品牌化发展。汤臣倍健在消费端的积累和成果,利好Acrab在这方面的发展。
她解释,Acrab不缺资金方,选择汤臣倍健主要是因为二者的产业视角能形成互补。Arcab推出的端侧AI芯片GΞLIX 1,以及搭载该芯片的个人AI系统硬件设备Agent Box已开始量产,主要面向桌面设备和个人AI中心等C端场景,而汤臣倍健深耕消费市场30年,在用户获取、产品打造、渠道铺设等方面有直接经验。
投资窗口正在收窄
“历史和人性总是相似的。”一位资深消费投资人向《财经》表示,正如这一轮AI融资热,消费企业中此前也曾掀起过多次跨界投资热潮。在他看来,底层逻辑不变——追热点,做高公司市值。
过去几年,莲花控股几乎没有错过AI圈的热点。
2023年6月,莲花控股宣布进军算力租赁。2026年4月,该公司宣布以约1亿元收购深圳纽菲斯近一半股权,切入半导体封装材料ABF膜(味之素积层膜)赛道;5月,又发布公告称,将以不超过3亿元增资阶跃星辰。这一过程中,莲花控股的股价逐渐被推向历史高位,目前报价为12元上下。
尽管股价一路走高,但是在业务表现上并没有出现同样的高歌猛进。2026年1月,莲花控股在对上交所监管工作函的回复公告中称,2025年度算力业务开展严重不及预期,累计终止大额销售合同金额高达5.75亿元,占全年销售合同总金额的82.67%。
和莲花控股一样,这一轮投资硬科技的消费企业名单中,许多企业都是跨界投资的“老手”。
比如金字火腿,这家公司的跨界投资史则几乎与其上市历程一样长。2010年上市后,该公司先后涉足民营银行、微商、医疗、算力、光模块等赛道。
出手阔绰的养元饮品,过去十年的对外投资轨迹则覆盖了房地产、电池能源、文化传媒等多个行业。但从结果来看,亏损很难避免。
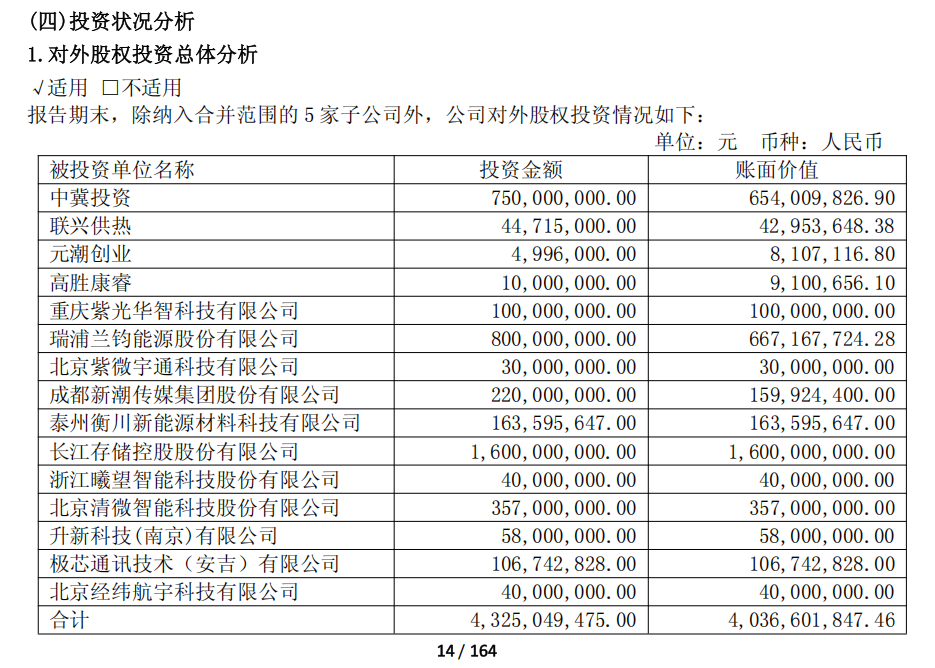
养元饮品对外股权投资情况(图源:养元饮品2026年上半年财报)
根据财报,2019年至2025年,养元饮品的投资收益由正转负,2023年至2025年的投资收益均为负数,分别亏损1.29亿元、1.26亿元和0.09亿元。2026年半年报显示,其投资平台泉泓投资上半年亏损1834.78万元。
2026年9月2日,在养元饮品业绩说明会上,该公司董事长姚奎章对投资者回应称,泉泓投资为合并报表范围内企业,其所投项目瑞浦兰钧已在港交所上市,以其期末收盘价作为公允价值核算依据;其余对外投资项目的估值,主要依据未来盈利预测和行业对标结果评估。
“跨界过去成功的还是少,这里面很多其实还是为了趁热点炒股价,现在(为)炒股价的占多数。”上述消费投资人表示。
陈晶晶进一步补充,投中一个明星项目、获得账面浮盈,不代表整个投资体系成功,最终要看投资组合的长期回报能否跑赢主业和其他资产配置。“对成熟消费企业而言,拿一小部分长期闲置资金、以组合方式配置AI和硬科技是合理的,但如果把财务投资当作解决主业增长问题的第二曲线,风险就会明显放大。”
峰瑞资本创始合伙人李丰近期表示,不少规模以上企业,哪怕主营业务与科技无关,今年也纷纷下场布局科技热门赛道,方式包括自己组织、参与基金或直接入股企业。
AI造富神话在前,李丰观察到,上半年一些热门赛道的公司融到100亿或以上时,市场上出现了很多专项基金。《财经》统计的案例中,汤臣倍健、千味央厨、新荣记等均是通过专项基金入场。
汤臣倍健1.3亿元投资的砺思星灵基金,筹集的全部29亿元均投向了专为DeepSeek融资设立的持股平台;千味央厨通过博佳资本设立的持股平台向灵心巧手投了5000万元;新荣记入股的砺思星瀚和砺思星灵均属于砺思资本管理基金,专投高新技术领域。
李丰提到,这类专项基金吸引了不少超高净值人群,他们四处打听明星项目的份额。但专项基金只投单一项目,缺乏资产配置和风险分散逻辑。
留给专项基金投资的审批窗口可能正在收窄。为了避免市场过热,管理部门已经有所行动。李丰提到,针对专项基金的备案审核已出现一些约束和限制,通过的难度明显上升。
2026年9月4日,证监会就《私募投资基金募集监督管理办法(征求意见稿)》公开征求意见,对于80%以上实缴规模投向单一标的的基金,其自然人LP需要满足更高门槛,包括要有4年以上投资经历、家庭金融资产不低于1000万元、家庭金融净资产不低于600万元等,并严禁拆分份额、为单一标的设立多只基金等方式,降低投资门槛,约束“拼单”“通道”“代持”等行为。
针对企业频繁跨行开展业务、收并购的行为,国泰海通证券的研报称,监管对跨界并购仍持审慎包容态度,明确反对盲目跨界、追逐热点及炒作概念,且对并购方整合能力、标的质量、协同效应、合规底线等方面持续从严把关。
比如,安德利、莲花控股等企业宣布跨界动作后,均收到了监管部门的函件。从2023年12月开始,莲花控股每月更新算力业务开展情况。据其披露,2026年7月和8月,新签算力租赁订单合计近20亿元,远高于上一年1.2亿元的算力服务收入,但能否如期兑现还需验证。
文丨《财经》研究员 柯愉乐
编辑丨杨立赟
责编 | 要琢
题图来源|视觉中国