青海三州拟组建州级统一法人农商行,农信“一省一策”从市级走向牧区县域



近日,青海省的黄南、海南、海北三州辖内多家农商行同步披露临时股东会通知,拟于近期审议组建州级统一法人农商银行相关议案。这意味着,青海农信系统正把“地市级统一法人”进一步推进到人口稀少、网点分散、牧区服务半径大的州域场景。
相比四川、贵州、新疆等地,青海的农信改革路径更像是“多州、低密度”样本,其并表成本与涉农服务的平衡值得单独拆解分析。
对青海而言,黄南、海南、海北三州不同于海东河谷和省会西宁周边,其牧区网点、小农户和合作社授信半径更长,股东会之后更关键的是清产核资基准日怎么定,净资产怎么分,支行涉农权限怎么留。
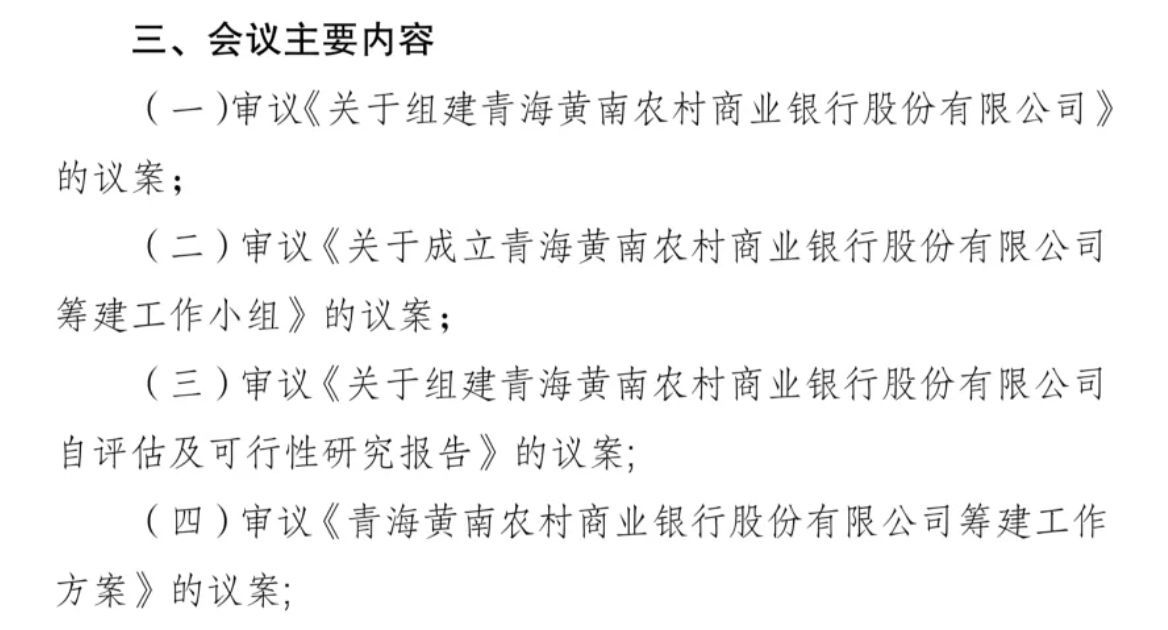
图片来源:青海河南农村商业银行股份有限公司关于召开2026年第一次临时股东会的公告
青海三州启动州级农商行筹建:清产核资为首要关卡
今年4月22日,海东农商银行挂牌,该行由海东、互助、民和、化隆、循化等5家农商行以新设合并方式组建,青海金融监管局批复注册资本10.06亿元,自然人股东934户、占股46.85%,法人股东32户、占股53.15%,定位仍是服务“三农”、小微、县域和社区。据青海日报报道,海东农商银行组建是落实推动中小金融机构“减量提质”的“青海第一单”,要为全省探索可复制路径。
稍早前的4月初,西宁市开展中介预评估服务采购招标,对辖内拟合并的西宁、大通、湟中和湟源等4家农商行进行清产核资与资产评估,标志着西宁市级农商银行的组建进入实质性操作阶段。
此次黄南、海南、海北三州多家农商行宣布将召开临时股东会,审议组建州级统一法人农商银行的相关议案,意味着州级行政单位被纳入统一法人范围。公开材料显示,黄南、海南和海北辖内各有4家、5家和4家本地法人农商行。果洛、玉树农商行此前已按州级统一法人运行,若黄南、海南、海北三州新设州级统一法人农商银行落地,青海的市州级统一法人农商行将覆盖更多片区。
西北地区某资深银行业研究人士认为,州级农商行整合的难点在于三张表怎么并:一是清产核资,牧区机构资产规模小、抵(质)押品少,历史不良贷款和股东资质要逐家过;二是资本并表后,新法人资本金、拨备和流动性头寸是否按州内最弱机构而不是按平均机构设计;三是信息系统与网点责任是否保留到乡到镇。若只做股权上收、不改授信授权,县域涉农贷款很可能被总行集中度指标“误伤”。他建议,州级农商行筹建期就把各支行涉农客户分层、单户限额、绿色通道写进内控手册,避免合并后县域权限上收过猛。
全国农信改革路径对比:地市统一法人并非唯一模板
9月14日,四川泸县、叙永等4家农商行获批解散,标志着四川县级独立法人农商行完成清零,四川市级统一法人农商行改革完成。四川的改革抓手是2024年初挂牌的四川农商联合银行,走“省投市、市并县”路径,省级平台先入股市级、市级再并县级。
贵州则走的是“省市两级”改革路径。2025年12月,贵州农商联合银行挂牌,贵州省委金融办在新闻发布会上称贵州农信社改革总体分“两步走”,先改省联社为联合银行,再由联合银行自上而下注资推动9家市州农商行,形成“1家联合银行+9家市州行”。市州农商行筹建方面,截至2026年9月,毕节、黔西南、六盘水已获批筹建并开业,贵阳、铜仁等市州农商行也已启动筹建工作。
此外,新疆农信改革采取“分步走”策略,先完成南疆四地州(阿克苏、克州、和田、喀什)以地州为单位的统一法人农商行组建,再推进全区统一法人农商银行筹建。广西来宾农商行于2025年12月以吸收合并5家农合机构的方式成立市级统一法人,注册资本由2.59亿元增至11.98亿元;广西农商联合银行以“上参下”方式参股多地农合机构。江西省上饶市于2026年5月启动辖区内12家农商行“12并1”统一法人筹建工作,省级层面于2025年1月获批复筹建江西农商联合银行。江苏省政府于2025年2月通知将江苏省农村信用社联合社改制组建为江苏农商联合银行,但并未把地市统一法人作为唯一方向。
前述银行业研究人士指出,地市统一法人农商行不是“越大越好”。四川县级独立法人农商行清零靠的是省级资本先铺底、市级风险边界先划清;贵州“1家联合银行+9家市州行”模式强调联合银行注资而非立即全并;新疆农信改革采取先区域后全区的方式,是考虑到跨地州业务同质性和管理半径;江苏仍偏向联合银行,说明东部农商行数量多、单体强,未必适合全部上收。青海农信改革如果照搬“市并县”的行政节奏,可能低估牧区机构单户小、季节性现金流弱的特点。可考虑按州内产业带设授信中心,而不是按行政区划设总分行。
农商行合并后,涉农服务与风险管控如何提质?
值得注意的是,国家金融监督管理总局农村中小银行监管司确实多次提出“一省一策”推进农信社改革,明确要求将省联社改制为产权清晰、权责明确的金融企业,打造统分结合、多级经营体系。同时,该司在《中国农村金融》等平台明确强调“兼并重组减量提质”“减少机构数量和层级、加强集中统一管理”的改革方向。
具体到青海州级农商行,减量只是第一步。前述银行业研究人士认为,提质至少看四项:其一,清产核资后资本充足率和拨备覆盖率是否按并表后压力测试重算,而不是沿用各原行旧值;其二,原县级行变支行后,涉农、小微、脱贫地区、合作社等监管报送口径不能断档,避免“合并即数据失真”;其三,股东穿透要前置,自然人股东占比高的地区尤需核对关联方、代持和地方财政注资边界;其四,考虑建立州行—支行两级风险预警,对牧区牲畜、虫草、光伏帮扶、冷链等周期差异资产分池管理。
他进一步提出一个较少被讨论的点:州级农商行统一法人后,董事会不应只盯全州利润和不良率,而可以考虑把“每万平方公里网点数”“每万农牧户授信户数”“乡镇基础金融服务覆盖率”列为经营考核硬指标。否则资本做大、机构变少,账面更漂亮,但偏远乡域可能被自助终端替代过快,老人、合作社、家庭牧场获得信贷的“最后一公里”反而变长。对监管而言,也可考虑要求新设州行定期披露分支层级、授权清单和涉农贷款区域分布,用数据替代服务“三农”的口号。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”