凭公积金借钱?“上海市民随心贷”运营方实缴资本仅55万元



“有【公积金】能借钱了,最快当天放款,不下载APP,可分60期还。”近日,一则名为“上海市民随心贷”的广告在社交平台上出现。广告配图中,一张显示总资产超16万元、当月支出近19万元的账单截图格外醒目,下方还附着一条用户留言:“放款了!!我借到了11万!”
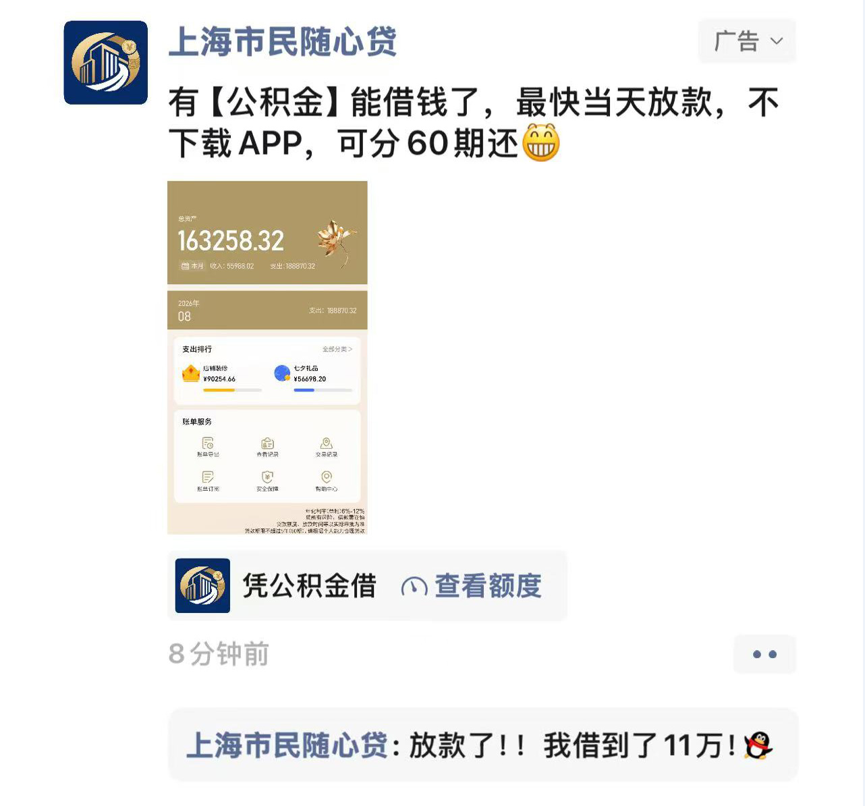
图为“上海市民随心贷”广告朋友圈截图
无论是“上海市民”的前缀,还是“凭公积金申请”的话术,这则广告都极易让人误以为这是上海公积金管理中心推出的官方便民贷款服务。然而,前端用“上海市民”做名头,用“公积金”做钩子,背后站着的是一家实缴资本仅55万元的助贷公司,放款的钱则来自一家刚被责令改正的点融系地方小贷。
“上海市民”前缀的精心设计
根据广告落地页披露的信息,该广告由上海随心优享金融信息服务有限公司提供。工商登记信息显示,该公司成立于2014年10月23日,法定代表人为陈政,注册资本1000万元人民币,参保人数105人。2026年4月,该公司提交了“沪金中心”商标注册申请,目前状态为商标注册申请中。

图为上海随心优享金融信息服务有限公司工商信息
工商信息显示,这家公司注册资本1000万元,实缴资本55万元。它曾用名“齐铖(上海)金融信息服务有限公司”,直到2023年4月才改成现在的名字。
更关键的是经营范围。这家公司的许可项目是“第一类增值电信业务”“第二类增值电信业务”;一般项目里写着“金融信息服务(除金融业务)”“接受金融机构委托从事金融信息技术外包、金融业务流程外包、金融知识流程外包”。
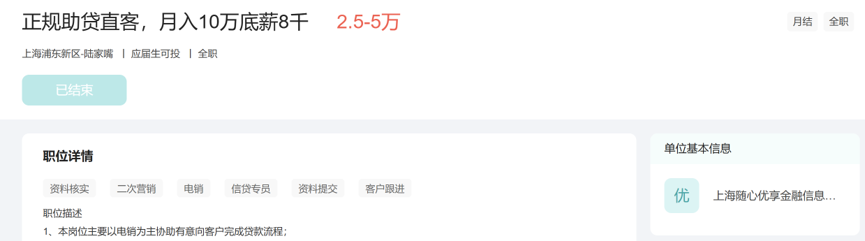
图为上海随心优享金融信息服务有限公司招聘信息
“除金融业务”四个字,划清了它的边界。它不是持牌放贷机构,不能自己做贷款,只能做助贷导流、信息中介的活。招聘网站上,这家公司在浦东陆家嘴招聘“助贷直客/信贷专员”,以电销为主,底薪8000元加提成。
真正放钱的,是落地页里披露的资金方:大连中山德云晟小额贷款股份有限公司。
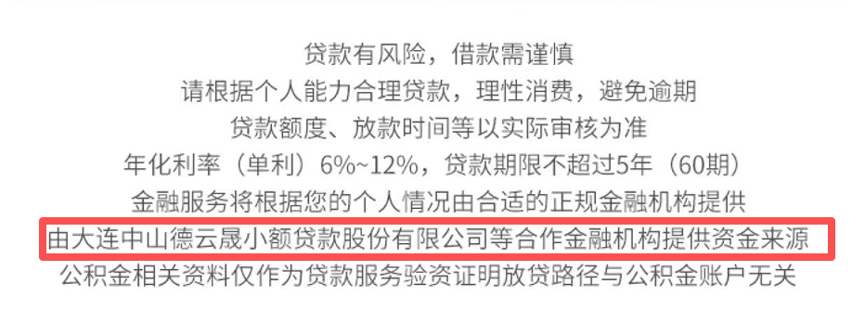
图为“上海市民随心贷”注册页面截图
这是一家注册在辽宁省大连市中山区的地方小贷公司,成立于2012年,注册资本3亿元,2015年接入央行征信系统,2016年获批大连市首批互联网小额贷款业务试点单位。从资质上看,它是“持牌”的。
但这家持牌小贷的另一面,同样写在公开信息里。
工商与司法数据显示,它挂着1558条司法案件、1360件开庭公告,几乎全是小额借款合同纠纷。监管评级的变化更直接:2023年还是大连市小贷公司监管评级AA级,2024年降到A级;2025年11月28日,大连市地方金融监管局对它进行现场检查,结论是发现问题已责令改正。
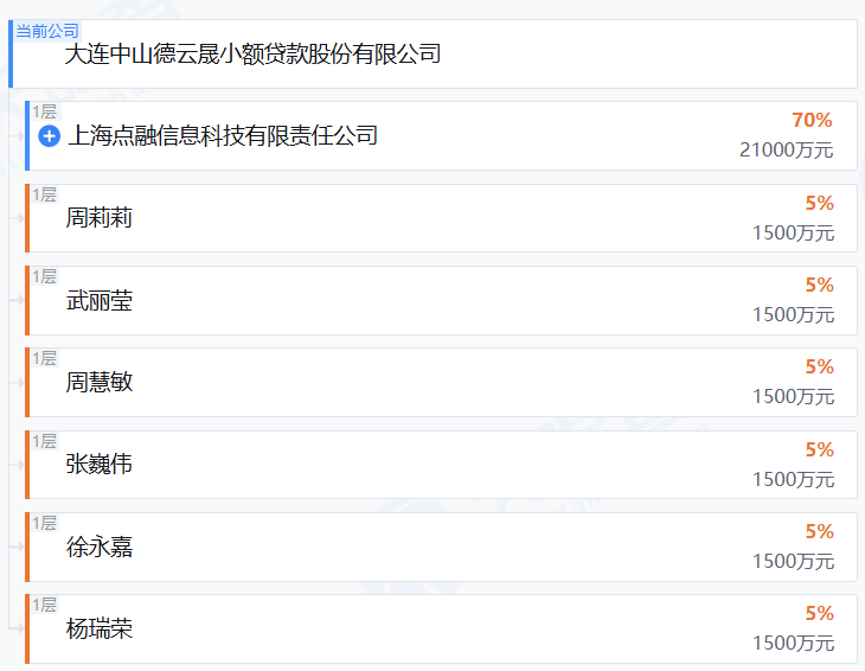
图为大连中山德云晟小额贷款股份有限公司股权架构
顺着股权往上穿透,这家小贷的大股东是上海点融信息科技有限责任公司,持股70%。点融网,2013年上线,是一家互联网借贷平台。
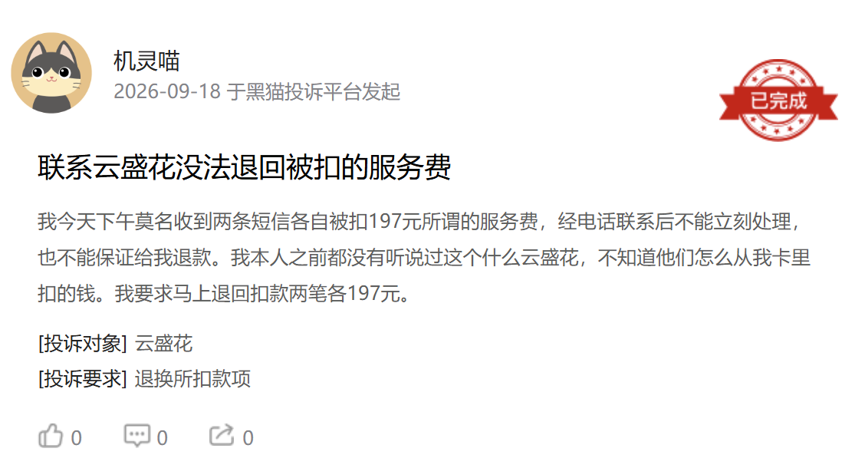
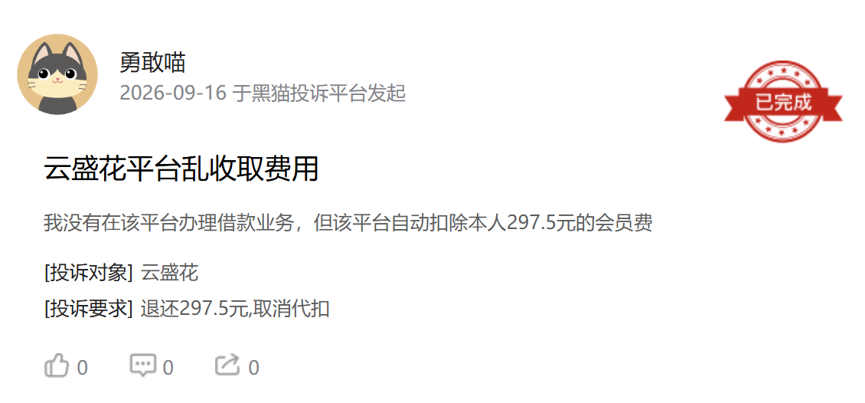
图为“黑猫”投诉平台截图
在第三方投诉平台上,这家小贷旗下的拳头产品“云盛花”有大量记录。一个借款人说,合同本金7000元分12期,每月需还款661.92元,但借款页面并无显著提示开通会员卡,放款到账后即被恶意划扣1470元会员卡费用,实际到账仅5530元,“会员费加上利息大大超过24%”。此外,还有用户反映自己从未在该平台办理借款业务,却被自动扣除297.5元会员费;另有用户称莫名收到短信,被连续扣除两笔各197元的“服务费”,而本人此前甚至未听说过“云盛花”。
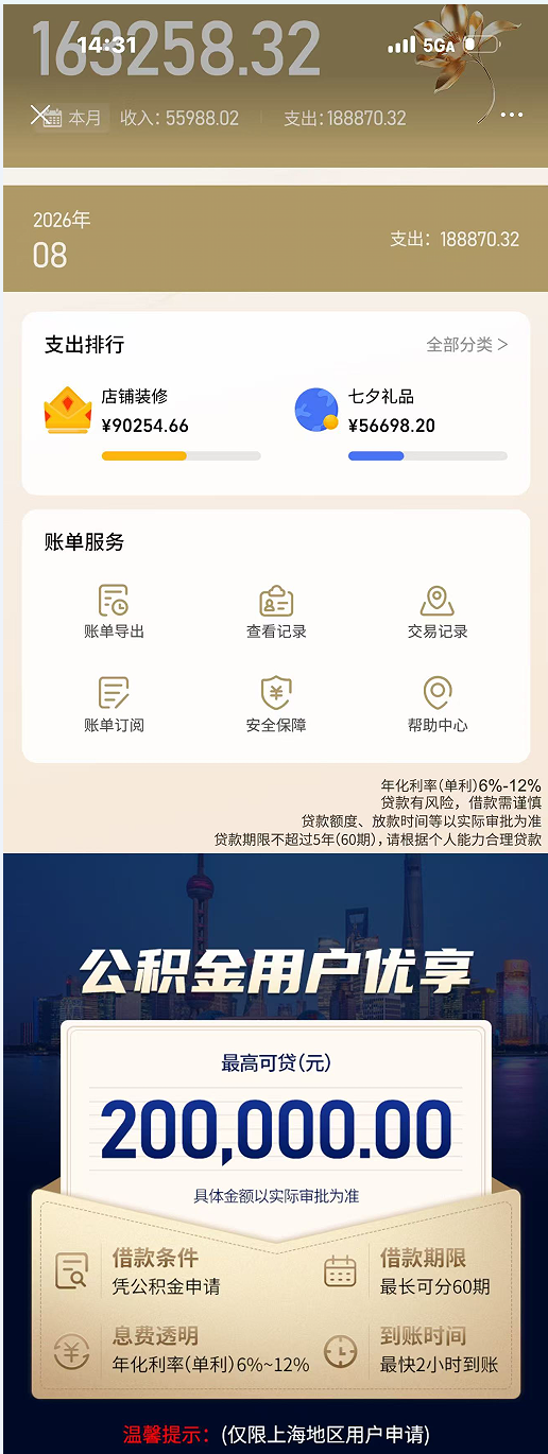
在落地页的醒目位置,“最高可贷(元)200,000.00”的字样被放大呈现,下方标注“年化利率(单利)6%-12%”“借款期限最长可分60期”。页面中央还打着“公积金用户优享”的标签,并提示“仅限上海地区用户申请”。用户需要填写姓名、手机号、短信验证码、性别、申请金额、城市、年龄等信息后方可“点击查看额度”。
整个页面的设计逻辑十分清晰:以“上海市民”和“公积金”为信任锚点,以“高额度、低利率、长期限”为诱惑,引导用户提交个人信息。
一场“鱼目混珠”的老套路
这条广告最核心的钩子,是公积金。
“有【公积金】能借钱了”广告文案把公积金放在最醒目的位置,做成最大的卖点。对工薪族来说,公积金是个人资产里最稳定、最有辨识度的一项,用它引流,天然降低防备。但落地页最底部补了一句:公积金相关资料仅作为贷款服务验资证明,放款路径与公积金账户无关。
用公积金名义做营销,本身就是一个老套路。上海市公积金管理中心此前已多次发文提醒:从未授权任何中介机构或个人代办住房公积金业务,凡是宣称“内部渠道” “专业代办”的,均属于虚假宣传。
“上海市民随心贷”走的是同一条路,只是换了一层包装。它不叫“内部渠道”,而是用一个“上海市民”的前缀,把商业助贷包装成了某种“本地公共服务”的样子。
从个人信息保护的角度看,这里还有一层风险。公积金缴存数据属于个人敏感信息,按《个人信息保护法》确立的“最小必要”原则,一家非银行、非公积金中心的助贷机构,批量采集这类信息用于获客,本身就存在合规疑点。
更值得警惕的是,此类广告页面通常嵌套在第三方平台内,用户难以核实信息的最终流向。2025年3月,上海杨浦区市场监管局在执法中发现,上海代酷安商务咨询有限公司从他处收集约20万余条消费者个人信息,在未向消费者明示收集信息的目的、方式和范围且未征得消费者同意的情况下,将上述信息导入其“斗星智能”系统,通过机器人语音AI外拨软件向用户推销贷款业务。这意味着,用户在贷款广告页面填写的个人信息,完全有可能被二次利用,成为其他贷款推销电话的目标。
助贷新规下的合规审视
这条广告的出现时间,恰好卡在一个时间节点上。
9月30日起,中国人民银行等八部门联合印发《金融产品网络营销管理办法》即将正式施行。其中第十八条规定:未取得金融业务资质,或未经金融管理部门同意,任何机构不得在网站、APP、账号名称中使用“金融、融资、贷款、借钱、银行”等涉金融字样。
“上海市民随心贷”这个名字里,“市民”是误导,“贷”是涉金融字样。9月30日之后,一个没有放贷资质、只有“金融信息服务”经营范围的导流机构,用“贷”字给产品命名,将直接踩线。而在这之前,是窗口期。这条广告,就是新规生效前夜、旧模式还在跑的活体样本。
把时间线拉长,监管对贷款营销的约束,一直在收紧:2021年,央行要求所有贷款产品明示年化利率;2025年10月1日,互联网助贷新规施行,要求充分披露贷款主体、增信服务机构及费率、年化综合融资成本;2026年8月1日,《个人贷款业务明示综合融资成本规定》施行,要求贷款人向借款人展示综合融资成本明示表。
对照这条广告的落地页,它披露了年化利率(单利)6%到12%、期限60期,也披露了资金方。但“会员费” “服务费”这类把真实融资成本推高的项目,一个字都没有。
前端告诉用户6%起,后端用会员费把用户推向另一个数字。这正是“旧模式还在跑”最典型的姿势:形式上把该写的都写了,成本结构里最要命的那部分,留了空白。此外,广告以“上海市民”和“公积金”为名义进行推广,却未在显著位置标明其与公积金管理中心无关,这一做法是否构成对消费者的误导,同样值得追问。
消费者如何保护自己
面对层出不穷的贷款广告,金融消费者可以从以下几个方面进行防范:
一是认准官方渠道。上海市公积金中心已明确表示,从未授权任何中介机构或个人代办住房公积金业务。公积金缴存信息可作为贷款资信证明,但公积金中心本身并不直接发放消费贷款。凡是宣称“凭公积金放款”且与公积金中心无关的,均需高度警惕。
二是警惕过度授权。在来路不明的贷款广告页面填写身份证、银行卡、短信验证码等敏感信息,存在严重的信息泄露风险。办理贷款应通过银行官方APP或持牌金融机构的正规渠道。
三是核实机构资质。在签署任何贷款协议前,应核实放贷机构是否具备相应金融资质。可通过国家金融监督管理总局官网查询持牌机构名单。
四是依法维权。若遭遇虚假宣传、违规收费或信息泄露,可拨打12378银行保险消费者投诉维权电话进行投诉。该热线由国家金融监督管理总局设立,对涉及银行、保险、消费金融、小额贷款、担保公司等金融机构的违法违规行为实行统一受理。
当“公积金”这一具有公共属性的词汇被反复用作商业引流的标签,受损的不仅是消费者的知情权和财产安全,更是整个金融市场的公信力。对于普通用户而言,面对此类“天上掉馅饼”的贷款广告,多一分警惕,就少一分陷入债务陷阱的风险。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”