五家协会督促落实个人贷款业务明示综合融资成本:不得以“日利率”“月费率”等形式替代



9月18日,中国互联网金融协会、中国银行业协会、中国信托业协会、中国财务公司协会、中国小额贷款业协会等五家协会联合发布《个人贷款业务明示综合融资成本自律规范》(以下简称“自律规范”),提出个人贷款业务明示综合融资成本时,应将正常履约情形下借款人承担的各项息费,参照《中国人民银行公告》(〔2021〕第3号)采取内部收益率法逐项折算为年化水平,加总计算得出借款人承担的年化综合融资成本,不得使用“日利率”“月费率”等形式替代。
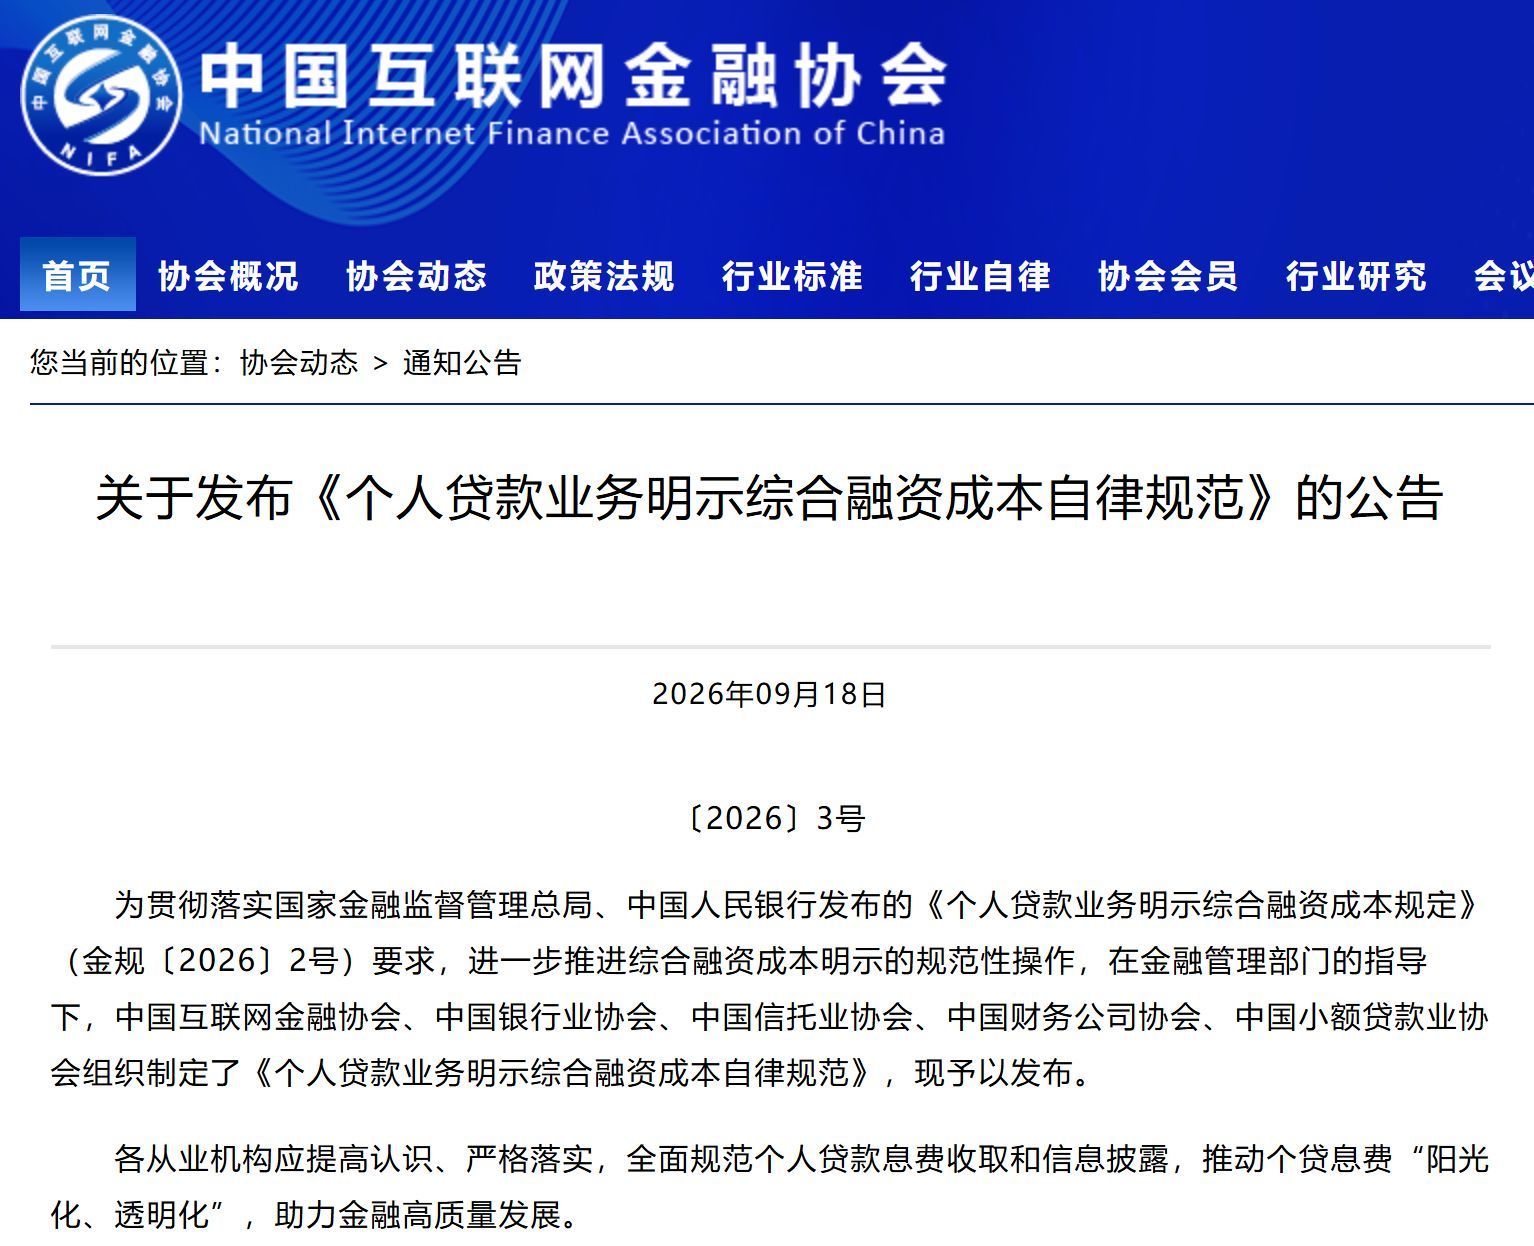
图片来源:中国互联网金融协会官网
业内专家指出,近两年信贷市场经营行为不断规范,明示贷款综合融资成本工作持续深化,有助于降低担保费、抵押费等中间费用,进一步减轻经营主体融资负担,促进社会综合融资成本低位运行。
五家协会:推动个贷息费“阳光化、透明化”
自律规范提出,贷款人线下现场办理个人贷款业务的,应在签署贷款合同或办理分期前,向借款人清晰、完整出示统一制式的综合融资成本明示表,由借款人阅读后签字确认。
贷款人线上办理个人贷款业务的,应通过单独弹窗方式向借款人展示统一制式的综合融资成本明示表,并设置强制阅读时间。强制阅读时间应足以使借款人充分了解综合融资成本情况,原则上不得低于10秒。
自律规范还提出,贷款人应在营业场所、官网等渠道披露借款人正常履约情形下的个人贷款综合融资成本上限。
《每日经济新闻》记者(以下简称“每经记者”)注意到,中国农业银行今年7月末在官网披露,新发放个人贷款收取的贷款利息年化水平上限分别为:个人消费贷款(不含信用卡贷款)年化利率上限为6%;个人经营贷款(含农户贷款)年化利率上限为6%;个人住房按揭贷款,五年期(含)以下年化利率上限为1年期LPR+0.5%,五年期以上年化利率上限为5年期以上LPR+0.5%。 以上为利率上限,具体贷款利率以客户与银行签署的借款合同约定的贷款利率为准。
五家协会提出,各从业机构应提高认识、严格落实,全面规范个人贷款息费收取和信息披露,推动个贷息费“阳光化、透明化”,助力金融高质量发展。
对合作机构违规违约行为及时采取纠正措施
业内专家指出,今年以来,金融管理部门持续推进明示企业贷款综合融资成本工作,着力降低融资中间费用。充分发挥市场利率定价自律机制作用,强化利率政策监督和执行。新发放企业贷款利率和个人住房贷款利率均已降至3%左右,社会综合融资成本运行在历史较低的水平上。
自律规范提出,贷款人应加强合作机构管理,通过协议约定合作机构配合明示工作、接受贷款人管理等责任和义务,并根据协议约定对合作机构履行责任和义务的情况进行监督检查。
贷款人应对合作机构违规违约行为及时采取纠正措施,情形严重的,应采取终止合作、依法追偿损失、追究法律责任等措施,同时将相关违规线索报送金融管理部门及行业协会。
今年3月,国家金融监督管理总局会同中国人民银行制定的《个人贷款业务明示综合融资成本规定》(以下简称《规定》)明确界定:个人贷款业务综合融资成本,是指由借款人承担的与贷款相关的各项息费,包括但不限于贷款利息、分期费用、增信服务费等正常履约成本,以及逾期罚息等违约情形下的或有成本。贷款人应当依法依规合理确定综合融资成本年化水平。
《规定》要求,贷款人开展个人贷款业务时,应当向借款人展示综合融资成本明示表。综合融资成本明示表应注明贷款本金金额,并逐项列明贷款人及其合作机构收取的各息费项目及其收取方式、收取标准和收取主体,在此基础上综合计算正常履约情形下借款人承担的年化综合融资成本。同时,逐项列明贷款逾期或被挪用等违约情形下的或有成本项目及其收取标准和收取主体。正常履约情形下借款人承担的各息费项目收取标准应按照《中国人民银行公告》(〔2021〕第3号)等要求折算为年化水平。
《规定》强调,综合融资成本明示表还应明确提示,除已明示的成本项目外,贷款人及其合作机构不再向借款人收取其他与贷款相关的任何息费。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”