又一轮日本首相“保卫战”开打了


9月16日,日本首相高市早苗完成自民党高层人事调整。一天后,高市早苗改组后的内阁正式成立。
这是一场年度例行改组。在日本政治语境中,例行改组在一定程度上代表着首相对自身政权的自我评价:如果认为现行政策在党内遭到广泛反对、需要改变方向,首相往往会大幅改组内阁,把反对派吸收进来以换取支持;反之,如果认为政权运行平稳,就会选择中小幅改组,即在保持核心成员不变的前提下,安排个别按资历排队等待入阁的议员入阁,以维持党内政治生态的稳定。
从结果看,高市选择了后者。改组后的人事架构,也是高市早苗心目中迎接2027年秋季自民党总裁选举即新一轮首相保卫战的“最佳布阵”。
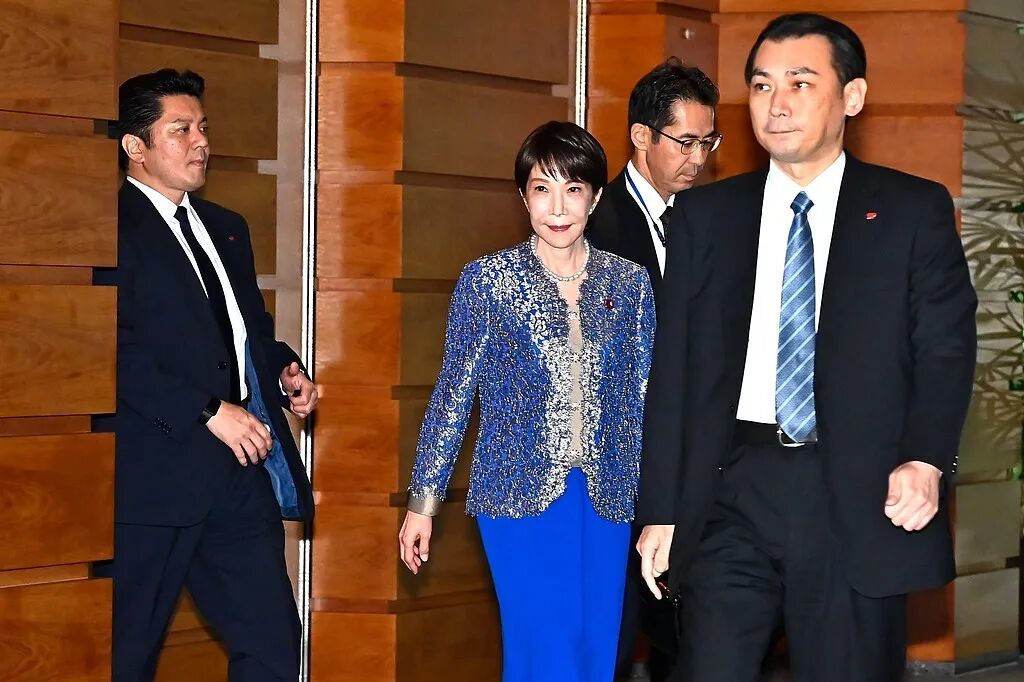
当地时间2026年9月17日,日本东京,高市早苗在召开特别内阁会议后离开首相官邸。图/视觉中国
林芳正遭撤换
自民党高层人事方面,麻生太郎副总裁、铃木俊一干事长、小林鹰之政务调查会长、西村康稔选举对策委员长全部留任,“党四役”中仅总务会长一职由有村治子换成原国会对策委员长梶山弘志。
内阁方面,18名阁僚中分掌外交、军事、财政重要岗位的8人均获留任,官房长官木原稔、外务大臣茂木敏充、防卫大臣小泉进次郎、财务大臣片山皋月等“政治明星”无一变动,另有7人首次入阁、3人再度入阁。过去因自民党黑金问题被边缘化的一众议员重回政治舞台中心,反倒是出身前首相岸田文雄原有派系的总务相林芳正遭到撤换。这意味着以麻生太郎为幕后推手、以高市早苗为核心、以旧安倍派势力为骨干的自民党右翼保守派执政体制,在近一年后趋于稳固。
其他政治势力的动作表明,他们基本认同高市政权的这份自我评估。今年1月,立宪民主党与公明党为对抗高市政权而组建“中道改革联合”,但在2月8日的众议院选举中仅获49个议席,远逊于自民党单独拿下的316席。9月9日,该党召开全体议员恳谈会,确定将分裂。立宪民主党将另建新党,公明党议员则回归本党,目前仅暂时保留政党框架处理财务善后,完成后便会正式解散。
反观右翼政党日本维新会,态度却在升温。维新会去年虽与高市早苗结盟,但对高市早苗极端化的政策并非没有疑虑,因此当时采取阁外合作的方式,仅在具体政策上协作、不加入内阁。这种做法说穿了是担心被高市路线的不确定性拖累,随时做好“跳船”准备。而这次改组,维新会高层明确提出了入阁要求。最终,维新会干事长中司宏入阁,拟任规制改革担当大臣,这也是维新会首次有成员进入内阁。该职位的重要性不如自民党过去的执政伙伴公明党长期占据的国土交通大臣,维新会仍愿“屈就”,表明他们已将高市早苗视为能够长期执政的稳定合作伙伴。
“经济优先”
高市早苗究竟做了什么,使得其内阁支持率虽然走低但仍能大体维持过半?回顾过去一年的民调轨迹:上台初期各媒体支持率普遍在65%至75%的高位;今年3月起缓慢回落;7月因日元暴跌和《皇室典范》修正案争议出现断崖式下跌,《每日新闻》民调甚至出现不支持率首次超过支持率的“死亡交叉”;8月低位徘徊;9月后企稳。日本广播协会(简称NHK)9月中旬的民调显示,支持率回到53%,与8月持平,不支持率下降2个百分点。
经过前几年的频繁更换首相,日本民众对政治理念的差别日趋麻木,更关心的是经济数据与生活实感。这种趋势的最新例证,是9月13日刚刚结束的冲绳县知事选举:更强调冲绳自主地位、为冲绳民众政治权利呐喊的现任知事玉城丹尼谋求连任失败,仅获约27.6万票;而主打“配合高市政权、以换取经济支持、实现县民收入增加”的古谢玄太以42.3万票、59.42%的得票率当选,创下1972年以来知事选举的最高得票纪录。
同样,高市政权虽然因《皇室典范》修正案几乎宣告断绝女性成为天皇的可能而使得民调受挫,但当汇率等经济指标回稳后,支持率还是能在9月企稳反弹。日本现在国内的氛围,就是“经济优先”。
高市早苗继承了“安倍经济学”衣钵,即大规模财政支出叠加对央行加息的持续施压,恰恰搭上了全球市场变化的便车。日本财务省统计显示,今年一季度国内企业的经常性利润达32.6万亿日元,同比大幅增长14.6%,连续6季度增长,盈利基本面保持稳健。需要看到的是,这份亮眼成绩单里不乏日元贬值的红利,即出口企业的海外利润换回日元后随之膨胀。
消费端则靠另一条腿走路。作为占日本GDP比重超半数的核心支柱,国内个人消费一季度环比增长0.3%,餐饮、住宿等日常消费平稳复苏,而政府废除汽油税暂定税率、补贴电费燃气费等财政措施,则直接抬升了居民的实际可支配收入,成为当季增长的重要支撑。最终,一季度实际GDP环比增长0.5%,换算年率增长2.1%。
不过,高市早苗奉行的“放水”路线最大的弊端之一,是加剧日元贬值、削弱民众购买力,从而影响民众对经济政策的评价。7月底,日元一度跌至1美元兑163.24日元,创下1986年以来最低。这虽非单一政策所致,但在“财政扩张+对央行加息施压”的政策组合下,日美利差预期持续走高,高市路线无疑为日元走弱添了一把猛火。汇率趋势同步反映在民调中。《读卖新闻》7月民调显示,高市早苗支持率从6月的69%骤降至57%,是其上台后首次跌破60%;高达71%的受访者对内阁应对高物价给予负面评价,较上次调查增加15个百分点。
转机与危机
转机出现在8月初。美日两国依据2025年9月的日美财长联合声明,时隔15年首次联手买入日元干预汇市,汇率一度从1美元兑164日元附近回升至1美元兑155日元左右。美国之所以出手,并不一定是对高市早苗有多支持,而是出于自身利益。毕竟下半年美国将迎来中期选举,特朗普甚至比高市早苗更需要一份漂亮的经济成绩单。
美国经济最大的命门是美债,而日本手中握有全球规模最大的美债存量。日本单独干预汇市,意味着必须抛售美元资产来筹措买入日元的资金,美债首当其冲。彼时美国长期国债收益率正处于上行通道,市场对美国财政可持续性的质疑不断发酵。日方若大规模减持美债,无异于火上浇油,收益率将进一步攀升,直接动摇美国债市根基。正因如此,美国财长贝森特才会亲自出面,与其说是救援日元,不如说是不愿看到日本局面失控,拖累自家的国债市场。
再看贸易账。特朗普政府长期指责日本靠压低汇率“占便宜”,即日元疲软令日本出口商品更具价格优势,美国对日贸易逆差随之扩大。推动日元回归合理估值,恰合华盛顿削减贸易逆差的既定目标。有分析人士指出,稳住日本经济,也有助于日方兑现2025年贸易协议中承诺的对美5500亿美元投资。
不过,美国的援手并非没有上线。日本单方面的11.7万亿日元(约合人民币5000万亿元)干预,换来的只是一个月的安稳,汇率很快便跌回原位。美国财政部外汇稳定基金的可动用规模,历史上每次约10亿到25亿美元。这与日元市场的体量相比,是杯水车薪。只要高市早苗不彻底改变经济路线,干预效果将难以长期维持。待到美国中期选举落幕,无论结果如何,来自美国的帮助都难以为继。
这一次,高市早苗算是借势度过了政权的年度大考。对于本就不以长远政策规划见长的她来说,这已经是不错的局面。历经这次改组,高市政权将按照过去一年的方向继续运行。此前的国内弊端和经济隐患虽然靠外部帮助一时得以缓解,但随着问题的积累,下次的爆发或许会来得更为猛烈。
(作者系四川大学世界史系教师,教育部高校国别和区域研究备案中心日韩研究院兼职研究员)
作者:李若愚
编辑:徐方清
运营编辑:肖冉
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”