A股三大股指收涨:房地产板块崛起,两市成交超2万亿元



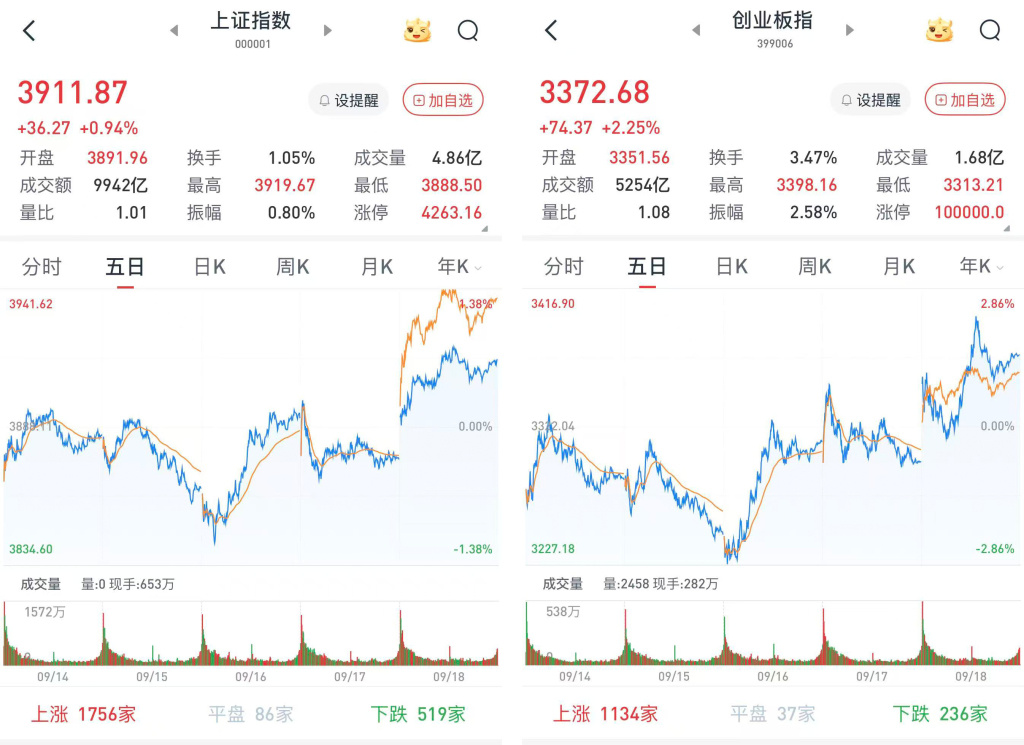
A股三大股指9月18日集体高开。盘初指数分化,沪指走强深市涨幅收窄,但午前大金融走强带动两市快速上涨。午后虽出现回落,但两市依旧维持高位震荡态势。
从盘面上看,近端次新股板块飙升,GPU、存储板块全天强势,房地产崛起,工业机械、日化、光伏、创新药板块走强,煤炭、银行、油气板块休整。
至收盘,上证综指涨0.94%,报3911.87点;深证成指涨1.72%,报13640.87点;创业板指涨2.25%,报3372.68点。
Wind统计显示,两市及北交所共4225家上涨,1152家下跌,平盘有179家。
两市成交20771亿元,较前一交易日的18232亿元增加2539亿元。其中,沪市成交9942亿元,比上一交易日8688亿元增加1254亿元,深市成交10829亿元。
据大智慧VIP,两市及北交所共有133只股票涨幅在9%以上,1只股票跌幅在9%以上。
半导体继续大涨,银行股逆势走弱
在板块方面,半导体继续大涨,托伦斯(301583)、东微半导(688261)、拉普拉斯(688726)、华峰测控(688200)、翱捷科技(688220)、国民技术(300077)等近10股涨停或涨超10%。中信证券研报称,展望2026年下半年,板块行情仍将围绕AI进展及主业业绩确定性演绎。AI角度,建议关注头部互联网公司模型迭代、智能体渗透节奏、应用拓展以及商业化兑现有望带来的催化;行业角度,建议关注业绩确定性较高、现金流及股东回报较好的公司。
房地产板块午前开始大幅拉升,万科A(000002)、世联行(002285)、绿地控股(600606)等涨停,新城控股(601155)一度涨停,招商蛇口(001979)、华发股份(600325)、滨江集团(002244)等涨超5%。消息面上,住房和城乡建设部有关负责人介绍,当前,房地产市场出现了“两个转变”。一个是房地产市场供求关系发生重大变化;一个是房地产进入存量时代,二手房交易占比从2020年的27%提高到2025年的46%,今年前8个月已经达到52%,超过50%标志着进入存量时代。
电子板块全天强势,一博科技(301366)、昂瑞微(688790)、民德电子(300656)、远望谷(002161)、华天科技(002185)、盛景微(603375)等近20股涨停或涨超10%。
煤炭股领跌,大有能源(600403)、陕西黑猫(601015)、兖矿能源(600188)、郑州煤电(600121)、安泰集团(600408)、淮北矿业(600985)等跌超1%。
银行股逆势走弱,民生银行(600016)、厦门银行(601187)、重庆银行(601963)、苏农银行(603323)、交通银行(601328)、无锡银行(600908)等跌超1%。
建筑材料表现不佳,*ST亚士(603378)、中国巨石(600176)等跌超4%,山东玻纤(605006)、北玻股份(002613)、国际复材(301526)等跌超2%。
A股仍处牛市第三阶段
中信证券发布报告称,近年来,我国境内资金跨境投资渠道持续扩容,已形成直接投资、产品配置及衍生品等多层次路径。非银金融机构是境外证券资产最大的存量持有主体,而银行已成为新增境外债券配置的重要力量。债券通“南向通”为境内机构直接投资香港债券市场提供了通道,而QDII更多通过公募基金、专户等产品形式实现境外资产配置,覆盖股票、债券、基金、REITs等更广泛境外资产。在“十五五”规划纲要明确提出“发展人民币离岸市场”和“强化香港全球离岸人民币业务枢纽功能”的背景下,预计未来境内资金进行境外大类资产配置需求或存在广阔的增长空间。
中信建投证券研报称,欧洲天然气价格持续上涨,2026年9月10日,荷兰天然气期货结算价升至82欧元/兆瓦时,同比增长147.7%,环比增长14.3%。欧洲天然气价格持续走高主要受美伊冲突持续,霍尔木兹海峡输运受阻等因素的影响。欧洲近期天然气库存水平约为65.83%,同比下降约12.7个百分点,系近年来最低水平。伴随冬季采暖季的到来,欧盟较为刚性的补库需求或推动欧亚LNG价格进一步上行。
国信证券研报称,历史上美联储加息周期可分为抗通胀型与预防型,预防型加息A股未必跌,更需关注国内主导变量。即便美联储9月加息或也属于预防性质,这主要由于美国中期选举已逐渐临近,中东局势可能缓和,后续若油价逐渐回落,通胀压力缓和,美联储大概率不会快速、大幅收紧货币政策。国内宏微观基本面延续修复、股市情绪未趋于极致,A股仍处牛市第三阶段。结构上,AI硬件第二波机会或正逐渐酝酿。当前AI硬件领域的拥挤度和超额收益均已在收敛,同时国内的政策和流动性环境仍整体处于宽松格局,后续若美联储预防型加息落地,海外云厂商AI收入增速延续高增,四季度前后AI算力链或将迎来M型顶部的第二波行情。科技内部也有望向低位方向扩散,可关注具备基本面预期的AI应用等。重视以有色、煤炭、公用事业等为代表的资源红利板块,以及促消费、稳地产政策加码的地产和内需板块。
华西证券研报认为,当前市场或已充分消化本次加息利空,宏观不确定性减弱,为A股打开修复空间。9月加息落地后美联储将进入数据观察窗口期,压制市场风险偏好的外部因素改善,为金秋市场估值修复、情绪回暖提供关键支撑。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”