A股主板年内最便宜新股上市,尾盘飙涨触发二次临停



A股再添装备制造龙头。9月17日,沈鼓集团(601091.SH)在上交所主板挂牌上市,开盘涨幅为196.13%,盘中震荡。临近尾盘股价拉升,涨幅扩大至285%,触发临停;随后再次扩大涨幅至373%,触发二次临停,成交额超21亿元。截至收盘,该股涨373.80%,报20.80元,总市值突破646亿元。
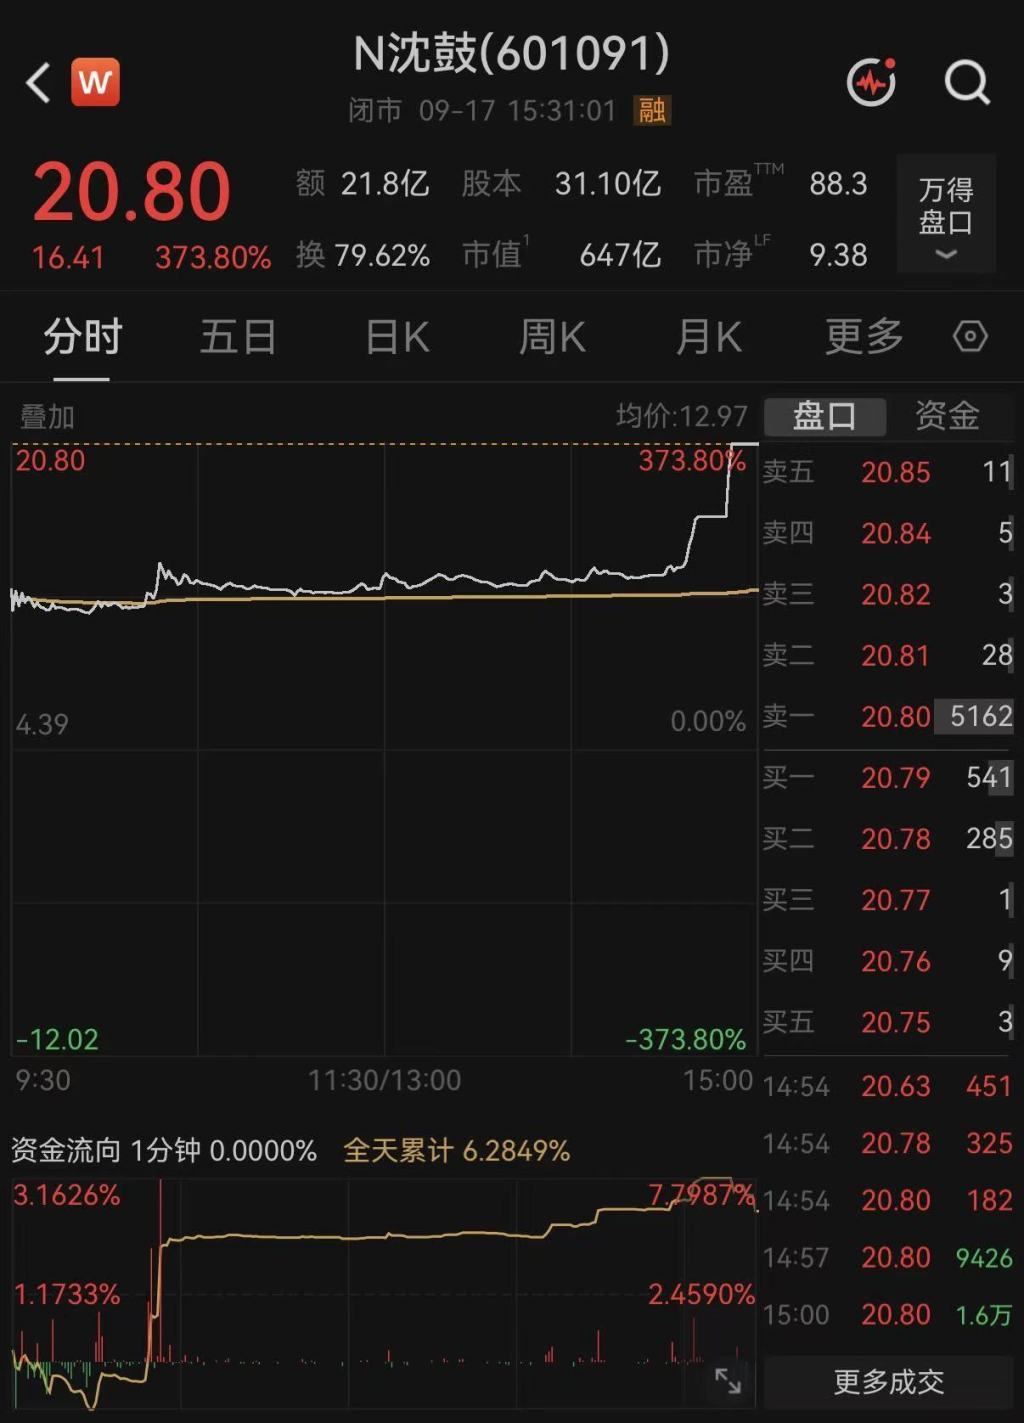
沈鼓集团的发行价为4.39元/股,是今年以来A股主板最便宜新股。按开盘价13元/股计算,投资者中一签(500股)浮盈约4305元。从发行数量看,沈鼓集团本次公开发行3.11亿股,在今年以来A股新股中排名第四,排在其前面的分别是长鑫科技(初始发行66.88亿股)、华润新能源(初始发行21.07亿股)、惠科股份(初始发行7.29亿股)。
招股书显示,沈鼓集团是我国通用机械工业的战略型、支柱型、领军型企业,承担了为石油、化工、电力、天然气、新能源等领域提供重大技术装备和成套解决方案的国产化任务,是世界上少数能够自主设计制造大型复杂压缩机、高端核主泵等重大技术装备的制造厂商之一。
据弗若斯特沙利文数据,2024年,沈鼓集团在大型重载离心压缩机的中国市场份额位列第一,在工艺流程往复压缩机的中国市场份额位列第一。截至2024年底,该公司拥有的在运及在建三代核电机组核主泵(不包含备用泵)累计订单量为36台,位列中国市场份额第二位;其中屏蔽主泵为36台,占屏蔽主泵中国市场份额为69.2%,位居行业内第一位。
财务表现上,2023年至2025年,沈鼓集团的营业收入分别为82.06亿元、93.09亿元、101.22亿元,归母净利润分别为3.55亿元、4.42亿元、7.39亿元。
2026年上半年,其营业收入为48.93亿元,同比增长3.6%;归母净利润近2.80亿元,同比下滑2.28%。沈鼓称,公司业务相对稳定,营业收入增加、毛利率稳定,净利润减少主要系非经常性损益减少,同时研发费用增加,汇率下降导致汇兑损失以及利息收入减少致使财务费用增加所致。上半年,其经营活动产生的现金流量净额约-10.17亿元,较上年同期减少10.52亿元,主要受外部政策环境影响,国内短期订单波动,导致发行人收款延迟;受地缘政治因素影响,海外订单阶段性减少、回款周期延长;项目备货持续投入,供应商款项支付保持刚性;客户资金预算和使用的安排,导致回款有季节性特征等因素所致。
沈鼓集团初步测算,2026年1-9月的归母净利润预计同比下降8.13%至23.83%;2026年全年归母净利润预计同比下降10.75%至15.34%。
招股书披露,2023年至2025年沈鼓集团的主要客户包括中国石油化工集团有限公司、中国石油天然气集团有限公司、中国海洋石油集团有限公司、国家电力投资集团有限公司等,深度绑定国内“三桶油”和五大发电等能源央企。2025年度其前五大客户合计销售占比达40.96%,其中向中国石油天然气集团销售12.43亿元(占比12.37%)居首。
扣除发行费用后,沈鼓集团本次募资主要用于四个项目,即绿色高效重大技术装备产业化建设项目、沈鼓集团研发及数字化建设项目、清洁能源绿色工厂建设项目、核泵中试基地建设项目。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”