金融月评|社会融资对金融市场的依赖度大幅提升



截至8月末,社融投放的年化规模由上月的33.9万亿/年放缓至33万亿/年,为2025年以来最低水平,其中实体信贷投放的年化规模已降至13.21万亿/年,延续了2023年3月以来的放缓趋势。目前,从新增的角度看,实体信贷投放占社融的比重已降至40%左右的水平,即非信贷类融资已成为新增社融的主渠道;从存量的角度看,实体信贷比重还有60%左右,8月末,社融余额464.8万亿,其中实体的人民币信贷余额278.63万亿。
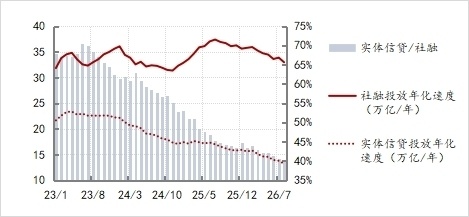
图1:社融与实体信贷投放年化规模的变化情况 数据来源:Wind
实体信贷投放趋势性放缓的主因有二:一是房地产市场相关信贷的萎缩;二是地方政府化债的推进,这两个因素客观上均会形成信贷缺口。
除此之外,政府部门融资行为的两个变化也对社融有影响:一是5月份我国政府债务余额已近突破100万亿,保持宏观杠杆率稳定的刚性约束客观上会限制政府债务的扩张。今年政府广义赤字规模为13.89万亿,仅比去年提高了500亿。二是政府支出节奏影响了其融资推进速度。今年前八个月,政府累计融资8.77万亿,占全年计划的63%,不仅低于67%的时序进度,更明显慢于去年的速度(去年前八个月政府累计融资10.27万亿,占全年计划74%)。
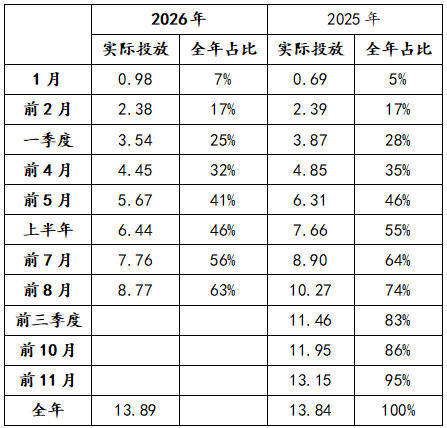
表1:政府融资的推进情况 数据来源:Wind
融资结构的变化必然对整个银行体系产生影响。
央行层面的政策侧重有了明显变化。前两期“月评”已做了集中分析,即新旧动能转换期内的支持性货币政策立场,主要体现为“流动性充裕”是货币政策首要。截至8月末,基础货币投放同比增速8.1%,虽较上月末微降0.6%,但依然是2023年以来的高位;市场目标利率(DR001)与政策利率的利差连续四个月稳定在2BPs以内,是2023年以来利差最窄且最稳定的阶段。
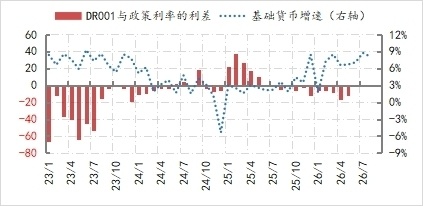
图2:央行对流动性管理的情况 数据来源:wind
商业银行层面,资产总量扩张速度让位于结构的调整。虽然央行保持着一定扩表速度,但在实体信贷放缓与政府融资偏慢的共同作用下,商业银行资产扩张速度逐月放缓。截至8月末,商业银行体系资产余额为493.69万亿,同比增速为6.1%(为历史次低水平,2025年1月份最低至5.83%),而且同比增速今年持续在下降(年初同比增速为8.82%)。不过,商业银行净息差开始企稳回升,由1.4%回升至1.41%。
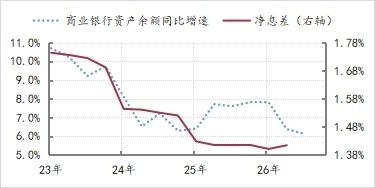
表3:商业银行资产扩张与净息差变化情况 数据来源:wind
商业银行在资产扩张放缓的环境下,净息差还能企稳回升,应该与其资产负债的结构变化有关。
首先,前八个月,实体部门累计从银行获得17.2万亿融资,占银行资产同期增量的86%。其中,企业部门从银行体系获得了11.9万亿融资(包括11.4万亿信贷、0.5万亿债券),占到企业实际融资的81%;政府部门获得了6.6万亿融资,占到政府实际融资的75%;居民部门信贷余额减少了1.04万亿。尤其是,在前八个月银行净增的20万亿资产中,债券类资产贡献了7万多亿,占比36%,去年同期的占比为32%,这块资产配置是在金融市场完成的。
其次,在前八个月银行负债总量增加的20万亿中,除了企业和居民贡献的近10万亿之外,来源于金融市场的资金贡献超过8万亿(非银7万多亿,央行近1万亿),占比40%,更是高于去年同期的25%的占比。
与去年同期的情况比较,虽然总量扩张较去年减少6万亿(去年前八个月资产、负债增加了16万亿,比今年同期多6万亿),但在结构上,商业银行体系的资产负债对金融市场的依赖度是上升的。
综上,包括央行和商业银行在内的银行体系的变化,与经济运行结构变化完全匹配的上,即新动能企业部门与政府部门的融资均依托于市场化的融资渠道。基于此,就不难理解今年市场经历的诸多变化:央行保持流动性充裕的同时,提速优化政策利率机制;金融监管保持了对“资金空转”的强监管;商业银行净息差的稳定更加依赖金融市场等等。
(作者单位:中国建设银行金融市场部,仅代表个人观点)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”