
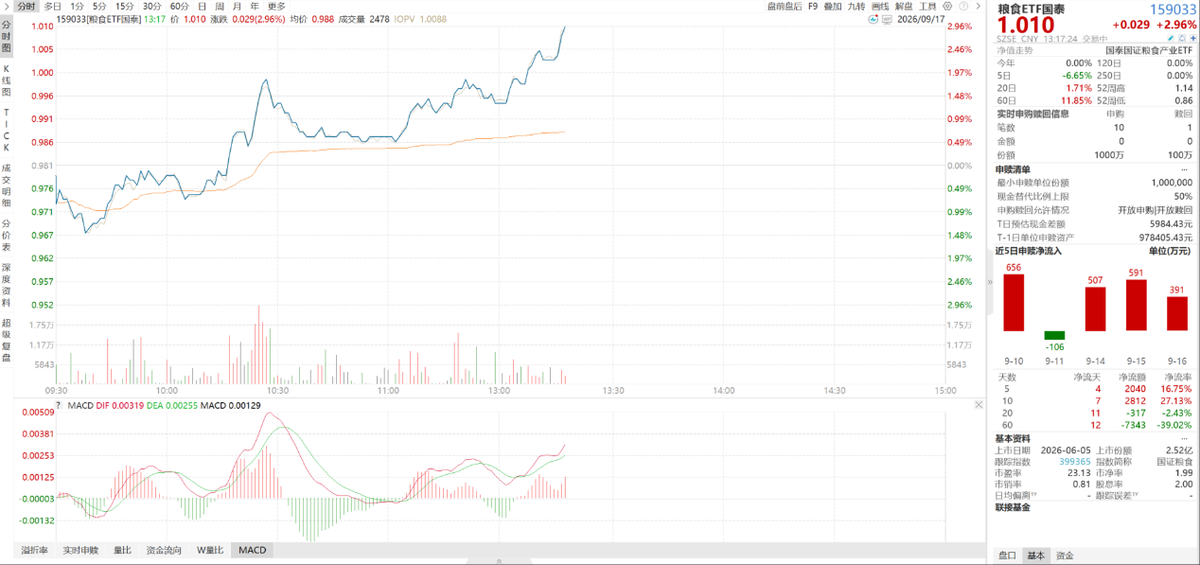
粮价中枢系统性上移,粮食ETF国泰(159033)标的指数大涨3%



摩根大通最新报告将粮食安全提升至“国家安全”的战略高度,提出全球正面临“战争、天气、仓储、水、浪费”五重风暴叠加的复合型危机。8月厄尔尼诺监测区海温指数升至2.59℃,为1951年以来历史同期最高值,一次超强厄尔尼诺事件即将形成;与此同时,中东地缘冲突持续推升原油与化肥供应链风险。
当气候极端化、地缘冲突常态化、贸易保护主义抬头三重力量共振,全球粮食供需格局正从“库存缓冲”走向“战略博弈”,粮价中枢的系统性上移已是结构性趋势。
粮食ETF国泰(159033)标的指数大涨3%,跟踪国证粮食产业指数,一键布局种子、化肥、种植、粮油加工等粮食全产业链。
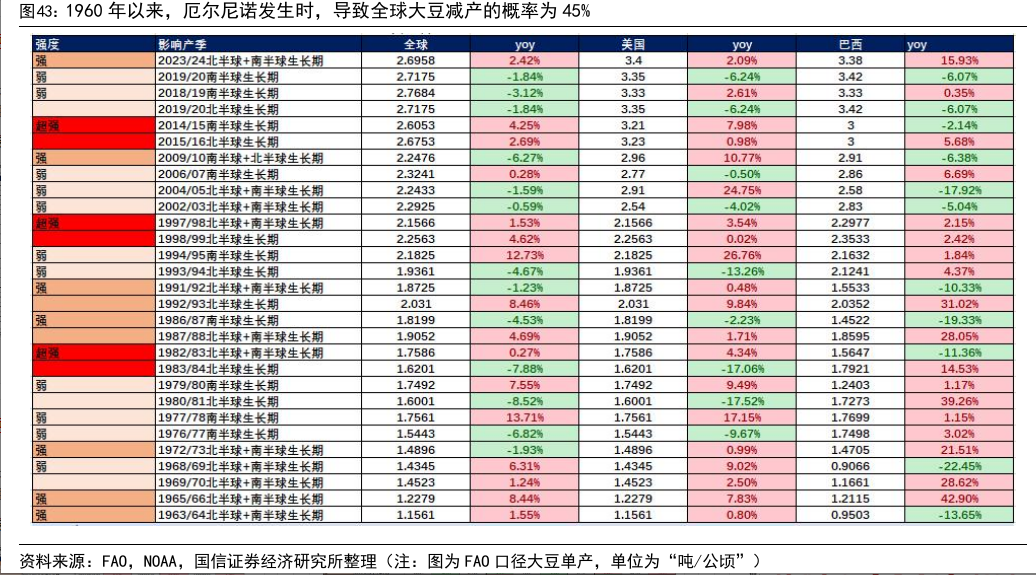
超强厄尔尼诺渐近:气候风险从“预期”走向“现实”
中国气象报社数据显示,7月厄尔尼诺监测区海温指数为2.09℃,8月均值升至2.59℃,均为1951年以来历史同期最高值。预计11-12月达到峰值且强度超过2.5℃,超强厄尔尼诺事件即将形成。
区域分布上,厄尔尼诺对主产区单产的扰动具有系统性。厄尔尼诺年印度尼西亚、澳大利亚东部、非洲东南部等地易发干旱,秘鲁北部和厄瓜多尔等地易发暴雨洪涝。光大证券指出,极端降水与阶段性高温将抬升病虫草害发生概率,国家气候中心亦提示需防范暖冬及异常温湿环境诱发病虫害大面积暴发。
摩根大通测算,若出现“超级厄尔尼诺”叠加30%油价冲击,新兴市场食品CPI峰值影响可达约2.5个百分点,全球食品CPI影响约1.5个百分点。
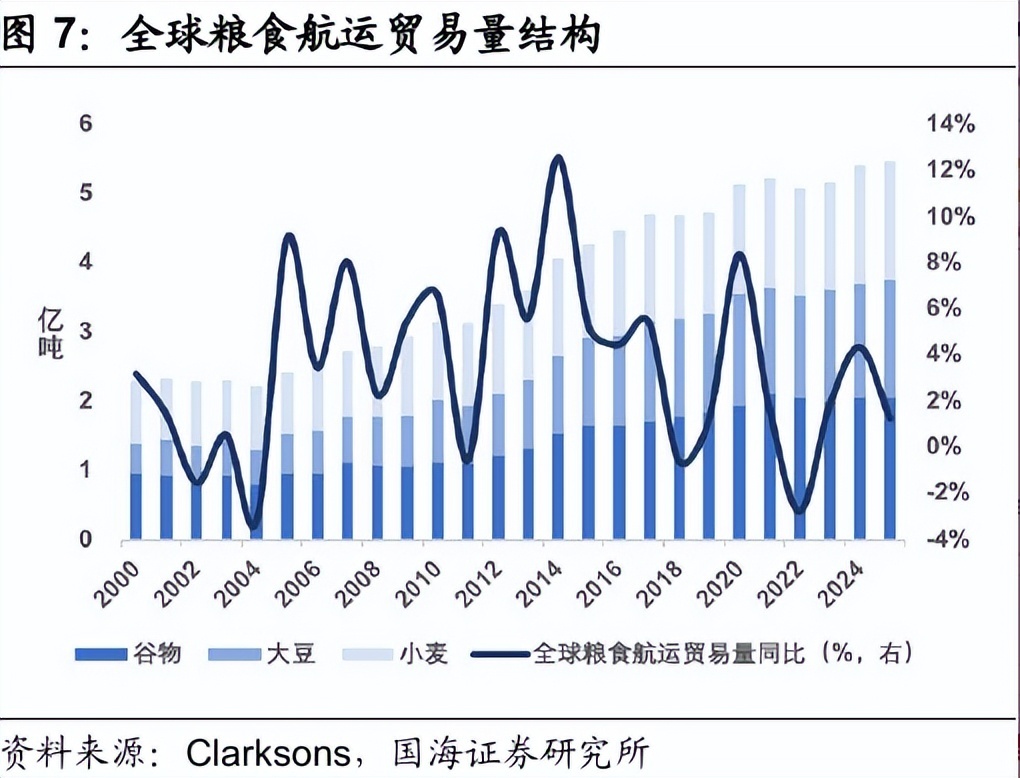
地缘冲突重塑供应链:化肥与硫磺贸易通道面临中断风险
中东地缘冲突持续升级,霍尔木兹海峡通行受限直接影响全球化肥与硫磺供应链。2025年全球约48%的硫磺出口来自中东,约18%的化肥海运经过霍尔木兹海峡。
硫磺供应链的脆弱性被市场低估。摩根大通数据显示,2025年全球硫磺出口约4000万吨,其中中东占比48%。硫磺是磷肥生产的核心原料,若海峡通行持续受阻,磷肥生产成本将系统性抬升。摩洛哥虽不经过霍尔木兹海峡出口化肥,但其硫磺进口同样依赖波斯湾地区。
中国磷肥出口配额收紧加剧全球供给紧张。中国将磷肥出口限制延长至2026年8月,俄罗斯维持化肥出口配额。摩根大通数据显示,2026年前7月中国DAP/MAP/TSP出口同比下降58.7%。全球磷肥贸易量约1600万吨,中国出口受限将直接推升国际磷肥价格中枢。
粮食安全成为国家战略:中国进口依赖度与结构性矛盾凸显
中国大豆进口依赖度高达84.5%,油料作物进口依赖度67.3%。在全球粮食安全博弈加剧背景下,国内粮食安全战略持续强化,化肥储备制度与钾肥磷肥保供稳价被写入“十五五”规划。
中国粮食安全的结构性矛盾在于大豆与油料作物。 摩根大通数据显示,中国大豆消费量约1.2亿吨,国内产量仅约2000万吨,进口依赖度84.5%;油料作物进口依赖度67.3%。在中美贸易摩擦与地缘冲突背景下,大豆供应链安全成为核心关切。
国内政策端持续加码粮食安全。 2026年中央“一号文件”明确粮食产量稳定在1.4万亿斤左右,“十五五”规划纲要提出完善化肥储备制度、加强钾肥磷肥保供稳价。在耕地刚性约束下,单产成为增产主攻方向。
粮食ETF国泰(159033)跟踪国证粮食产业指数,覆盖种子、化肥、种植、粮油加工等粮食全产业链。在全球粮食安全战略升级、超强厄尔尼诺扰动供给、地缘冲突重塑供应链的三重逻辑共振下,该ETF是投资者一键布局粮食产业链从“库存去化”到“战略重估”的系统性机会的核心工具。
风险提示:提及个股仅用于行业事件分析,不构成任何个股推荐或投资建议。指数等短期涨跌仅供参考,不代表其未来表现,亦不构成对基金业绩的承诺或保证。观点可能随市场环境变化而调整,不构成投资建议或承诺。提及基金风险收益特征各不相同,敬请投资者仔细阅读基金法律文件,充分了解产品要素、风险等级及收益分配原则,选择与自身风险承受能力匹配的产品,谨慎投资。涉及基金费率请查阅法律文件。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”