4家农商行同步解散!四川农信系统最后一批县级行被吸收合并,省农商联合银行资本纽带加速“织网”



9月14日,国家金融监督管理总局四川监管局(以下简称四川金融监管局)集中发布批复,同意泸县、合江、叙永、古蔺等4家农商行因泸州农商行吸收合并而解散;四行业务、财产、债权债务由合并后的泸州农商行概括承继,金融许可证缴回,法人资格注销。
同日,四川金融监管局发布的另一份批复显示,四川农商联合银行新认购泸州农商行2.862亿股,完成后持股4.207亿股,占比10.56%,监管要求泸州农商行优化股权结构、严控关联交易、完善治理与内控。
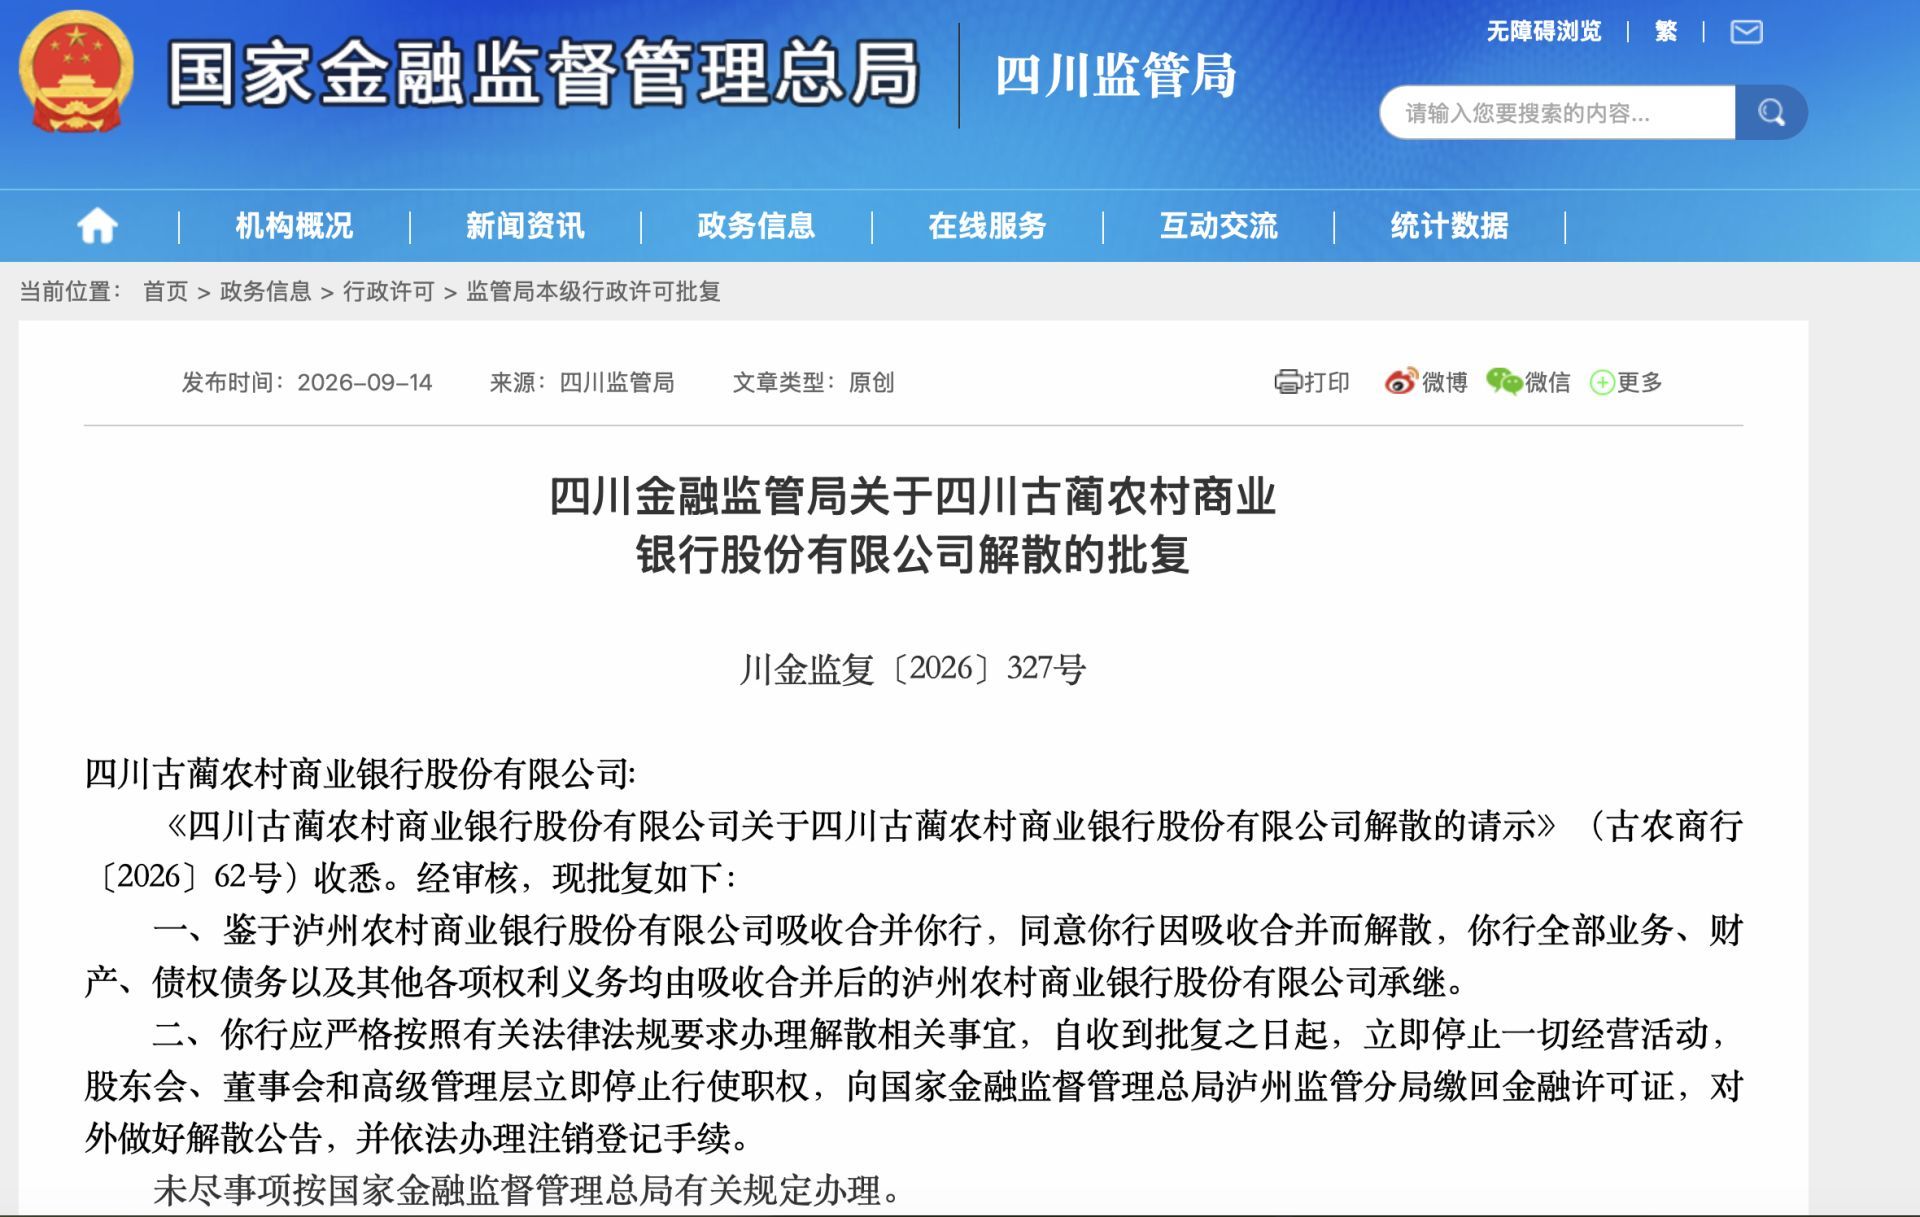
图片来源:国家金融监督管理总局网站截图
今年4月,四川金融监管局核准眉山、泸州、宜宾、遂宁、内江、绵阳6家市级行吸收27家县级行,8月眉山、绵阳10家县级行解散并转设330个分支机构;叠加近年广元、广安、资阳、自贡及攀枝花、凉山、甘孜、阿坝、乐山、巴中等地整合,到本轮4家县级农商行解散后,四川农信原有县级独立法人农商行已全部退出,市级统一法人农商行覆盖21个市州(成都农商行早年改制不纳入此轮)。
《每日经济新闻》记者注意到,在县级农商行机构数量归零之后,真正要检验的是省级行怎样通过10%出头的股权影响市级行,市级行又怎样把原县级行转成可风控、可下沉、可问责的支行。
4家县级行解散按吸收合并处理
前述4家县级农商行的解散批复实操口径一致:自收到批复之日起停止经营,股东会、董事会、高管层停止行使职权,向国家金融监督管理总局泸州监管分局缴回金融许可证,对外公告并办理注销;全部业务、财产、债权债务及其他权利义务由吸收合并后的泸州农商行承继。这与破产清算不同,存贷款合同继续有效,网点转为市级行分支,客户不需因“解散”二字集中支取。
4月20日,四川金融监管局已先行核准泸州农商银行吸收泸县、合江、叙永、古蔺四行,并要求合并完成后按程序申请法人变更和分支开业;9月14日的批复相当于把机构注销和股权重组一并收口。
把批次串起来看,四川的节奏是“先批市级行吸收、再批县级行解散、同步省级行入股”。相关流程完成后,已解散的县级行原有网点将以市级行支行身份继续营业。
至此,机构层面的“减量”已经完成,但并表不等于风控并轨。川内一名熟悉中小银行改革化险的人士认为,县级行改支行,最怕只做牌照合并、不做流程重做。
该人士表示,吸收合并批复解决“谁承继”,后续至少还要核对三本账:存量不良按户移交,不能只按总额并表;原小微信贷尽职免责和展期规则是否沿用,决定乡镇客户续贷体验;支行审批授权目录建议重写,明确哪类贷款市级行审、哪类支行审、哪类只做尽调。若授权全部上收,机构减少了,但县域获客和信息成本反而可能会上升。
省级行入股意在做“资本锚”而非绝对控股
《每日经济新闻》记者注意到,关于泸州农商银行股权变更的批复在治理含义上有一定的代表意义。根据批复,四川农商联合银行新认购2.862亿股后,持有泸州行4.207亿股、占10.56%;监管在批复里要求“加强股权管理,进一步优化股权结构,严格控制股东关联交易,完善公司治理与内部控制机制,防范和化解风险”。
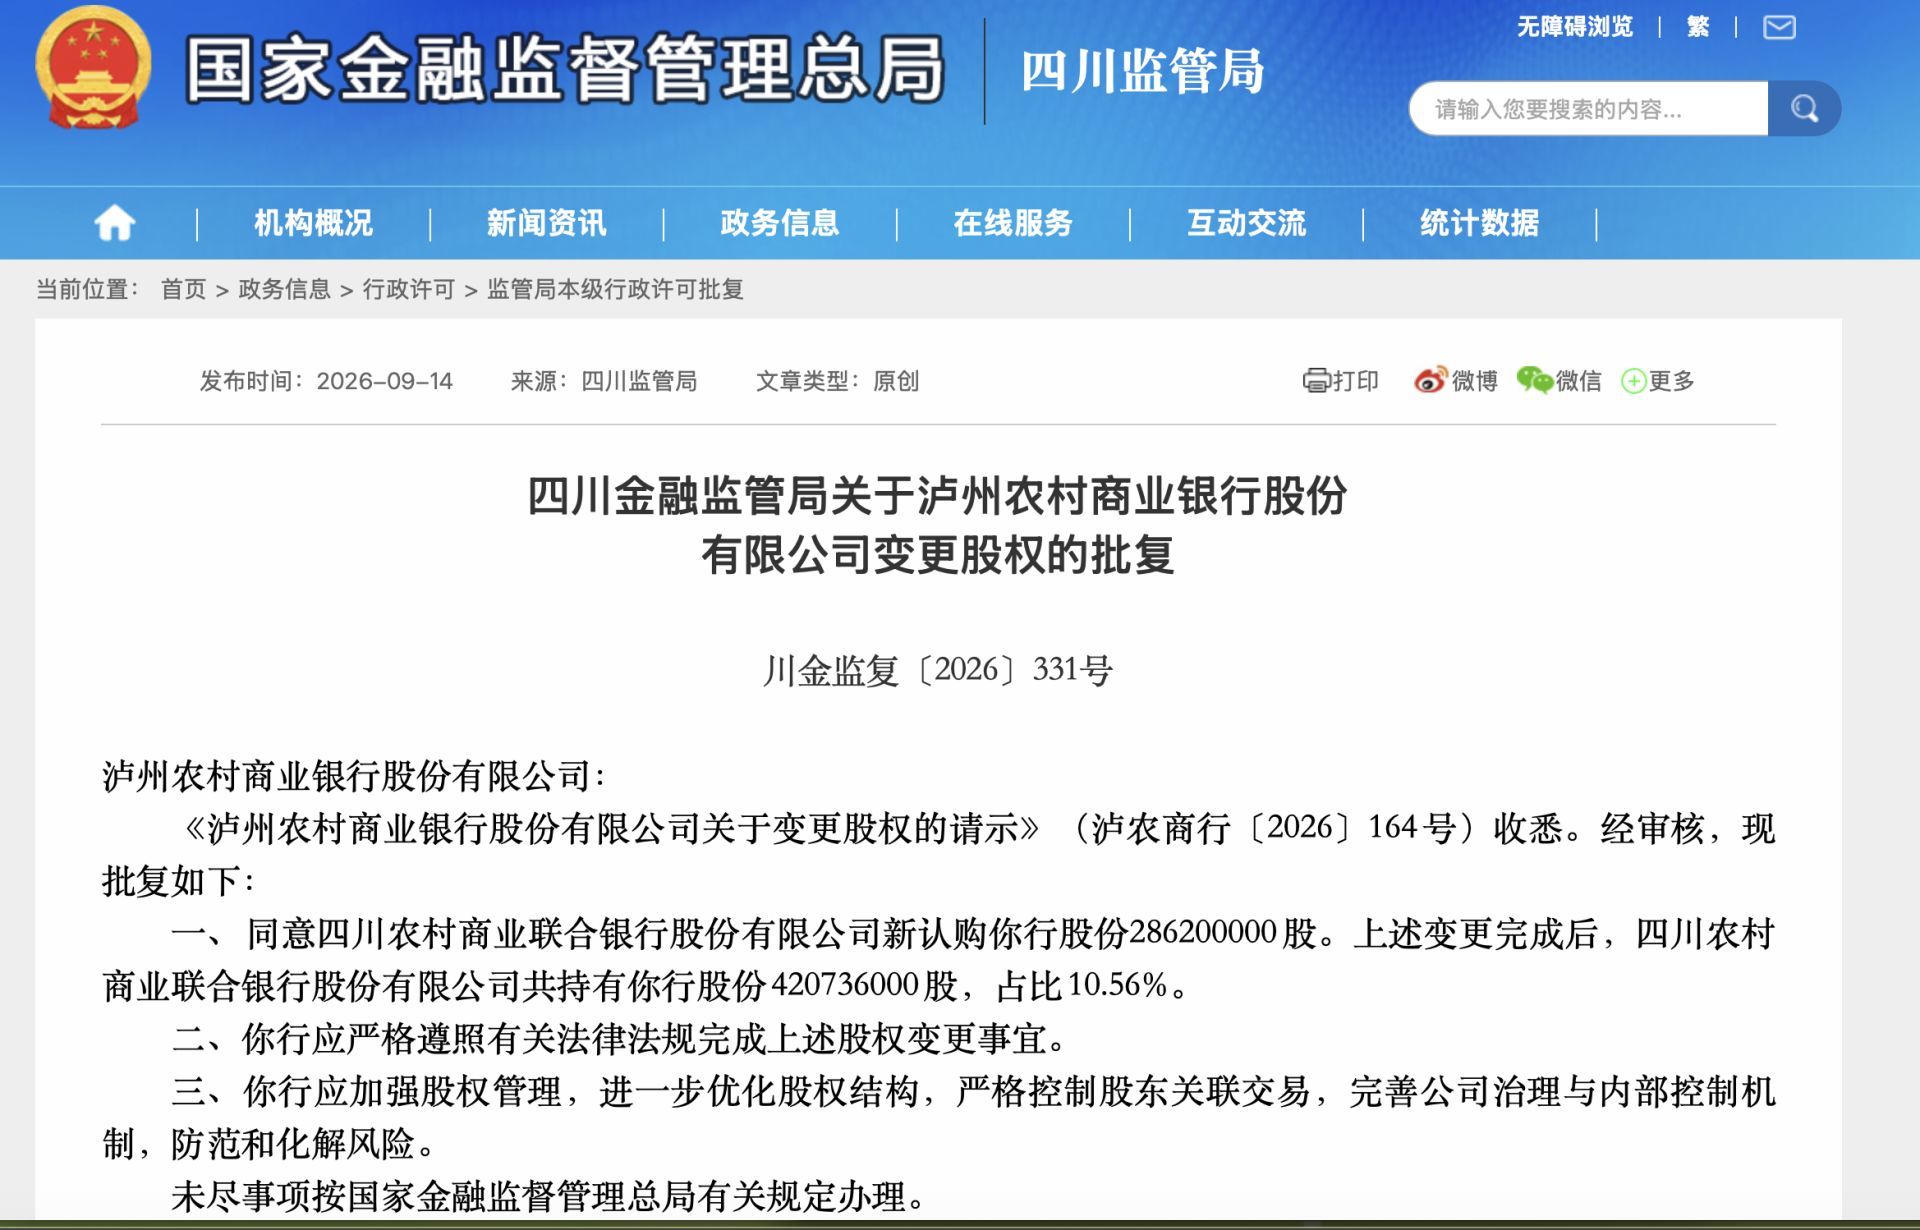
图片来源:国家金融监督管理总局网站截图
放到已落地的市级行来看,省级行持股多为重要股东而非绝对控股股东,如对宜宾、绵阳、眉山等多地市级行的持股比例基本都在10%~16%之间。
2024年12月,四川农商联合银行曾一次性入股攀枝花、遂宁、凉山、眉山、宜宾、绵阳、内江、泸州、德阳等9家市级农商行,部分为首次入股,另一部分为增持。同时,四川农商联合银行还受让阿坝、巴中、乐山、甘孜等市级行的股权,资本纽带一次性铺到多数市级行。
前述业内人士表示,10%~16%的持股适合做“资本锚”:省级行可派董事、看报表、参与增资和关联交易审查,对市级行流动性、科技中台、不良清收标准有实质影响力,但又不直接替代市级行董事会经营决策。相比过去省联社以行业指导、检查、考核为主,股权介入更透明,也更符合公司制治理。
该人士认为,需要注意另一面的风险:如果省级行通过董事会提案把授信、定价、人员权限过度上收,市级行对本地诸如白酒配套、山地农业、县域园区等周期性判断会变钝。更稳妥的做法是按金额、行业、抵质押、区域不良率设立分级授权,把大额和风险异动贷款拿到市级行,把小额、标准化、熟悉客户的涉农小微业务留在支行,用系统模型辅助而不是替代基层尽调。
从监管大逻辑看,这条路与“一省一策”和省联社改制方向一致。农信系统从省市县多级行政协调转向“省行—市行—支行”股权与管理链条,有利于统一资本补充、数据系统和合规标准;但股权少数化也要求省级行把治理参与制度化,例如董事会专门委员会、关联交易限额、内审直报,避免“口头指导”替代“股东议案”,否则资本入了股,控制力却只停留在报表层面。
合并完成后重点应关注县域客户是否适配
合并完成后,最容易被“资本实力增强”概括过去的,是县域客户是否适配。
《每日经济新闻》记者注意到,泸州四县产业并不同质:合江荔枝和临港农业、叙永和古蔺山地种养及酒业配套、泸县粮油和加工园区,风险定价逻辑不同。市级行若只用一套全市模型审核全部支行,原县级行依靠熟人信息、产业链走访、季节性现金流形成的“软数据”可能会逐步流失。
前述业内人士建议,合并后至少应披露三套可核验指标。
其一,各县支行涉农贷款、小微贷款在合并前后12个月的余额与户数,重点观察“总量增长、户数下降”这类结构性收缩;
其二,乡镇网点单点成本收入比,以及助农终端、现金服务、老年客户替代方案,山区不能因集约化而被隐性撤服;
其三,不良认定和尽职免责边界,对新型农业经营主体、季节性种养贷单列审批、展期和重组规则,监管批复只能解决法律承继关系,经营层面还要解决怎么续贷、怎么定价、谁签字负责。
该人士强调,省级农商行层面也应在股改协议里把县域适配写得更细,而不只写资本补充。对市级行的考核不单看全行涉农占比,而要看原县级片区每万户经营主体授信覆盖率;对科技系统不只接集中授信模型,也应保留支行手工补录的田间、市场、订单信息;对市级行大额风险暴露、关联交易、跨市资金往来做并表监测,防止“省行管资本、市行冲规模”的逆向激励。
截至2025年末,四川农信资产总额达2.6万亿元,存款2.2万亿元,贷款1.3万亿元,规模优势已经具备。下一步,如何把规模优势转换成县乡客户的可获得性,又不在合并的过程中丧失原县级行的灵活性,将是本轮改革成功与否的关键。
每日经济新闻
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”