
每日看盘|风险偏好提振,打开A股短线反弹预期空间



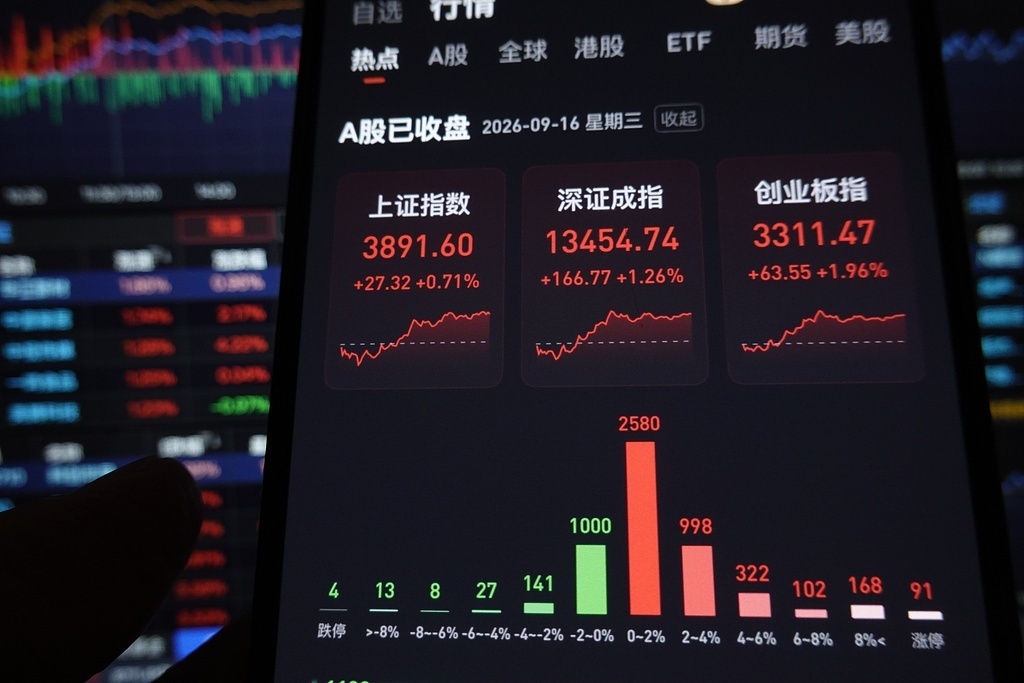
周三A股市场出现了探底回升的态势。
其中,上证综指在早盘一度下跌,但随着AI硬件主线的崛起以及资源主线的活跃,市场人气渐趋回暖,不仅是上证综指迅速回稳,科创50指数、创业板指更是节节走高,从而推动A股主要股指均出现扬升态势,量能也随之放大。
看来,短线动量资金回补科创资产的动能正在持续增强,这有利于后续行情的演绎。
风险偏好有所修复
由于近期全球发达经济体的长债收益率持续高涨,油价也持续处在近期高位,这令全球通胀压力增强,各经济体的央行加息预期不绝于耳。本周,更是被媒体称之为“超级央行周”,不仅是美联储加息的概率在90%以上,随后的日本央行也有极高加息概率。因此,全球资本需要根据新的利率预期对现金流进行重新折现,资产价格定价模型需要随之重新评估。所以,在近几个交易日,全球大类资产的价格受到压制。
但是,当美联储加息即将明朗之际,全球各路资本又需要将已押注的筹码全部平仓,并重新反向押注。此时,就有着一种利空出尽是利多的交易情结。所以,在周三亚洲交易时间,不仅是日经225指数、韩国KOSPI指数、港股恒生指数等亚太股市主要股指出现回暖,国际金价、铜价也随之回暖,这就意味着市场风险偏好随之修复。在此背景下,A股市场的动量资金敏锐地把握住反击时机,在周三早盘,迅速加大对AI硬件主线以及资源主线的配置力度。与此同时,创新药主线,尤其是上游耗材、试剂方向也有动量资金积极回流的信号,同步出现了领涨格局。
反弹高度或可相对乐观一些
当然,诚如前述,当前发达经济体的国债收益率持续高企现象尚未有缓和的苗头,也就意味着,全球大类资产价格的压力难以迅速减缓。毕竟面对美债10年期5%以上的收益率,会削弱黄金、铜、权益资产等大类资产的吸引力。
但是,主要经济体仍在持续努力管控分歧,有望进一步提振市场风险偏好;国际油价在周三开始涨升乏力,如果地缘冲突方有意TACO交易,那么,未来通胀压力会减缓,进而会抑制发达经济体的国债收益率上升空间以及加息概率。在此背景下,全球大类资产的价格压制力量会随之放缓,这一概率也是存在的。如果美联储加息信息明朗后的全球大类资产价格进一步回升,意味着国际资本或将继续押注,从而为A股的进一步反弹提供乐观的外围环境。
与此同时,A股还有两个较为积极的信号,也可以放大未来的弹升行情空间预期。一是AI硬件主线出现了标杆,那就是PCB产业方向出现了诸多创历史新高的细分领域品种,这有利于激发更多资金涌向PCB以及AI硬件主线。值得指出的是,PCB的强势主要在于产能瓶颈,随着AI基建的进一步深入发展,瓶颈不仅体现在PCB,在MLCC、铜箔等上游物料端以及钨、锡等AI算力金属方向,也存在明显瓶颈。既如此,此类品种也会得到新的动量资金关注,从而成为A股新的涨升兴奋点。二是在非AI硬件主线方向,多头也在努力挖掘,比如大消费方向的黄酒板块,再比如创新药方向的上游耗材、试剂等领域,这就意味着短线多头做多意愿较为强烈。
因此,一旦外围风险偏好进一步修复,那么,短线A股的弹升空间仍可积极期待。
(执业证书:A1210623100001)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”