
母公司赚翻、子航司亏穿,海航系上演“富爸爸穷儿子”



海航控股(600221.SH)2026年上半年净利润同比暴涨近4倍,堪称“创造历史”!但海航控股旗下的多个子航司却普遍出现了亏损。
海航控股披露的2026年半年度业绩报告显示:公司实现营业收入355.17亿元,同比增长7.36%;归母净利润2.70亿元,同比增长374.43%。不过,扣除非经常性损益后,公司净利润仅为2920.70万元,主业盈利空间仍然有限。
2026年上半年国内民航市场呈现明显分化。一季度春运需求较好,但进入二季度后,受油价、汇率及整体票价竞争等因素影响,行业经营压力加大。国航、东航、南航同期均出现不同程度的亏损,从侧面反映出整体供需环境偏紧。
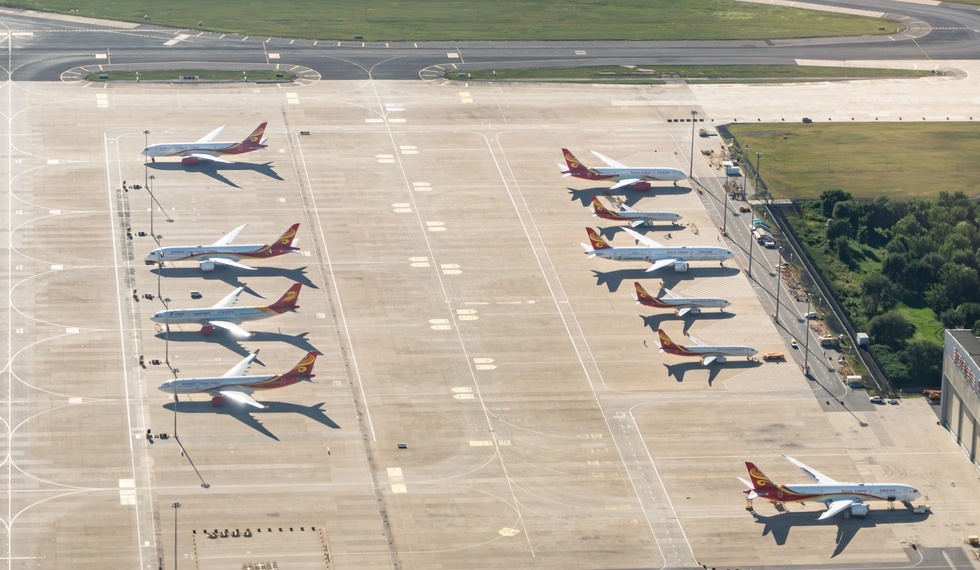
海南航空北京运营基地航拍图 东方IC
就海航控股自身而言,账面利润较大程度受到非主营因素拉动。2026年半年报显示,公司确认汇兑收益约18.82亿元,主要因人民币升值带来美元负债重估收益;同期非经常性损益合计约2.41亿元,其中包括应收款项减值转回等项目。若剔除上述因素,公司扣非利润仅接近微利,说明核心运输业务仍处修复阶段。
与母公司盈利形成反差的是,多家参控股航司均在2026年上半年录得亏损。
据海航控股披露的主要参控股主体数据,新华航空、长安航空、山西航空、祥鹏航空、乌鲁木齐航空、福州航空、北部湾航空上半年净利润分别约为-3.84亿元、-1.71亿元、-1.37亿元、-2.43亿元、-0.02亿元、-1.14亿元、-1.14亿元。其中,乌鲁木齐航空、福州航空、北部湾航空由2025年全年盈利转为2026年上半年亏损,新华航空、长安航空、山西航空的亏损同比扩大。
海航控股参控股的7家子航司中,6家净资产为负数,其中祥鹏航空的净资产高达-54.8亿元。如果要通过外部输血让这6家公司的资产负债率回到100%以下,需要超过100亿元。
如此两极化的现象,也引发了网友的议论。有网友甚至表示:“不少资源倾斜给海航控股本体,子公司当然亏损。”
针对“母公司挤占子公司资源”的说法,有航司人士向观察者网解释说,2.70亿元为合并口径下归母净利润,子公司的盈亏已纳入合并报表。并表后母公司盈利、部分子公司亏损,并不等同于利润被人为调走;若仅通过内部转移制造利润,合并数不会额外增加,更多涉及内部未实现损益抵销。同时,集团内机组、飞机在旺季互援属于行业通行做法。例如海航可从祥鹏等子企调机组执飞本部航班,吉祥可由上海基地支援南京,东航各分公司之间也存在人员与飞机调剂。只要按小时费或约定价格内部结算,原则上属于正常运营调度。
不过,该人士也指出,判断是否存在利益倾斜,不能只看合并利润,而应核查母公司单体报表及关联交易:包括机组、飞机使用价格是否公允,航线收入分成是否合理,管理费、租赁费、维修费、系统费定价是否偏高,以及优质国际航线与亏损支线在集团内部的分配情况。目前2026年半年报仅能反映整体盈亏,尚不足以直接证明是否存在不等价转移。
值得关注的,民航局已会同国家发改委、国务院国资委、市场监管总局就公共航空运输企业准入和退出机制提出要求,明确到2030年公共航空运输企业数量不增加,并支持通过兼并重组、解散清算、破产重整等市场化方式退出。航空集团可深化内部资源整合,逐步压减下属企业数量、降低同质化竞争。文件还提到引导地方规范财政补贴,避免不当干预影响企业正常退出。
根据2025民航行业发展统计公报,截至2025年末,全国公共航空运输企业共65家,其中客运航司52家。
一位不愿具名的民航专家对观察者网表示,随着准入收紧、退出机制细化,未来1—2年行业主体有望进一步整合。机队规模偏小、负债率较高、持续盈利较弱的小型航司,可能面临重组、清算或重整压力;中长期看,资源或向少数具备规模和网络优势的大型承运人集中。
无独有偶,近期司法拍卖平台出现4架民航客机及多台发动机标的。尽管承运主体信息被打码,但有业内媒体指出,相关资产与奥凯航空有关。
天眼查的信息显示,奥凯航空涉及多起执行案件,累计被执行金额曾超54亿元,并存在限制消费、失信及终本案件等信息。另据不同统计口径的公开报道,奥凯航空的机队规模约在20至25架之间。
对奥凯航空而言,现役飞机是维持航班和经营现金流的核心资产。若部分飞机进入司法处置流程,后续运营修复难度将进一步上升。民营小型航司在行业洗牌中的生存空间,也正成为市场关注的焦点。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”