平陆运河通航,对广西意味着什么?
2026年9月16日,也就是今天,平陆运河正式通航了。
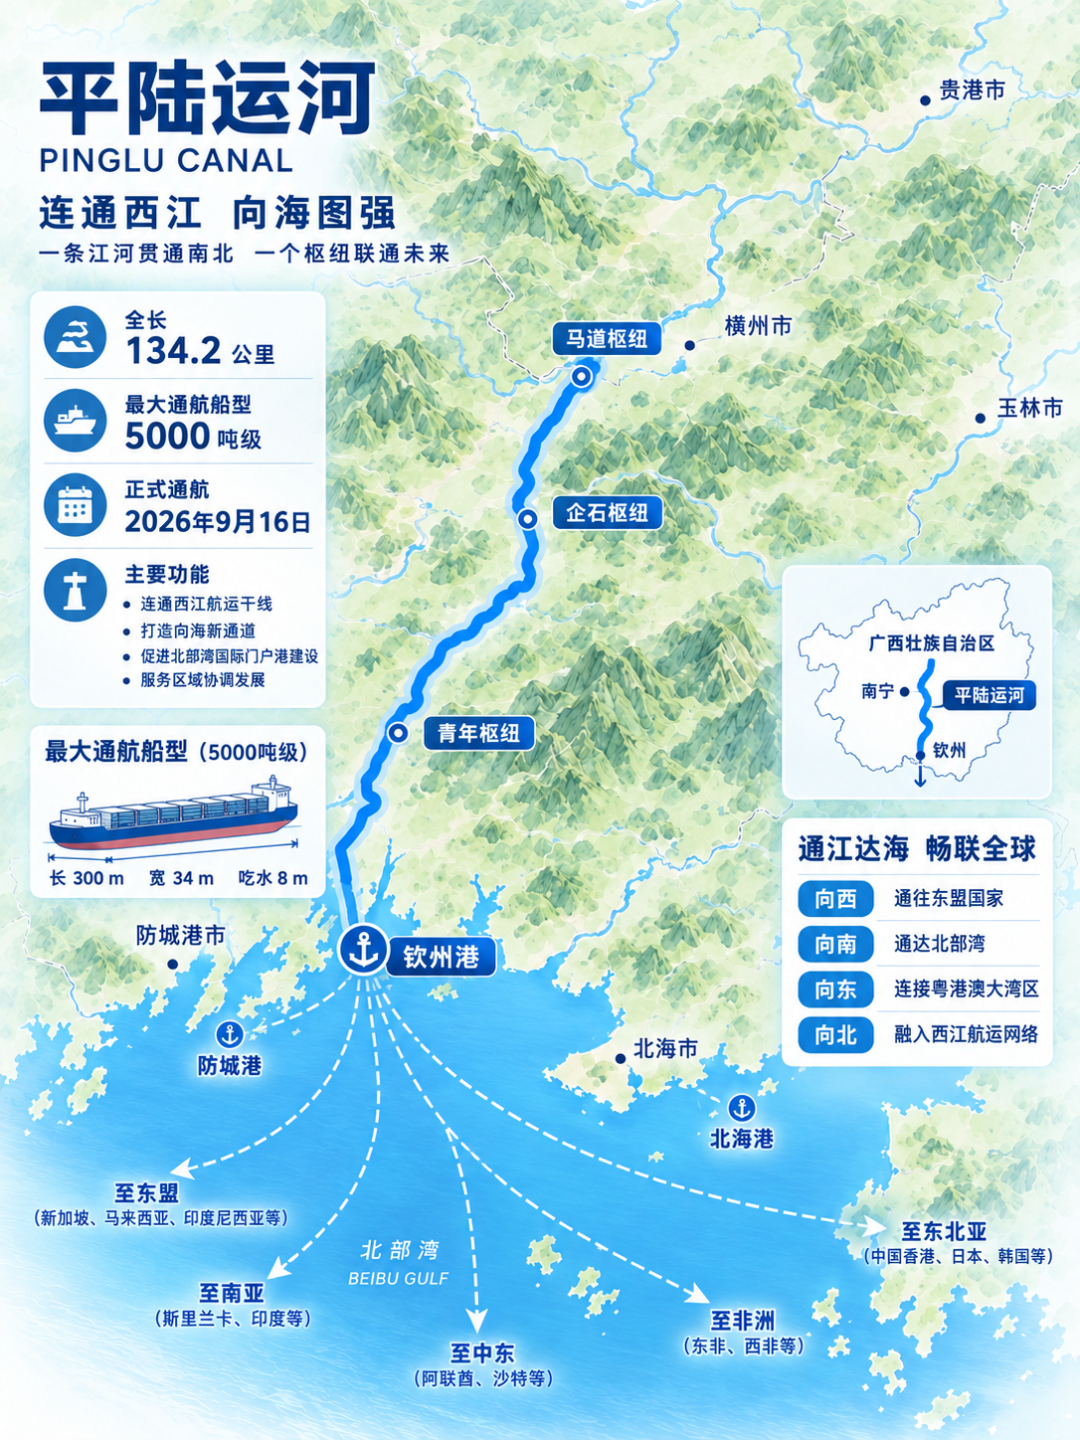
这是新中国成立以来第一条国家层面统筹建设的通江达海运河工程,全长134.2公里,总投资约727亿元,按内河Ⅰ级标准建设,可通航5000吨级船舶。平陆运河从广西南宁横州市平塘江口出发,经钦州灵山县陆屋镇,沿钦江直入北部湾。全线建成马道、企石、青年三大梯级枢纽,起点到终点水位落差65米,相当于20多层楼高。
▼
平陆运河(AI制作)
这条运河,广西人等了一百多年。把时间往前推一百年,孙中山先生在《建国方略》里写下了开凿平陆运河的设想;再往前推两千两百多年,秦人在兴安开凿出灵渠,第一次让船从湘江驶进漓水。广西历史上许多次命运的转折,都始于一条人工水道。
最近,很多报道都在算同一笔账:平陆运河建成通航后,西南地区货物经运河出海较传统路径可缩短航程560公里以上,到东盟主要港口航程大幅缩短,综合物流成本降低18%~30%,每年可为社会节约运输费用超50亿元。
这些数字固然重要,但本文想探讨的不是这笔账,而是区域竞争中一个容易被宏大基建叙事掩盖的真相:“交通通道不等于经济走廊,过境流量也不等于在地留量,当骨干交通线仅从城市身旁经过,没有形成产业与人口的锚点,通道就会变成资源的泄洪口,持续带走本地的发展要素。”换句话说,一条交通大动脉擦城而过,带来的未必是红利,还有可能是一场无声的人口虹吸与产业失血。
▼
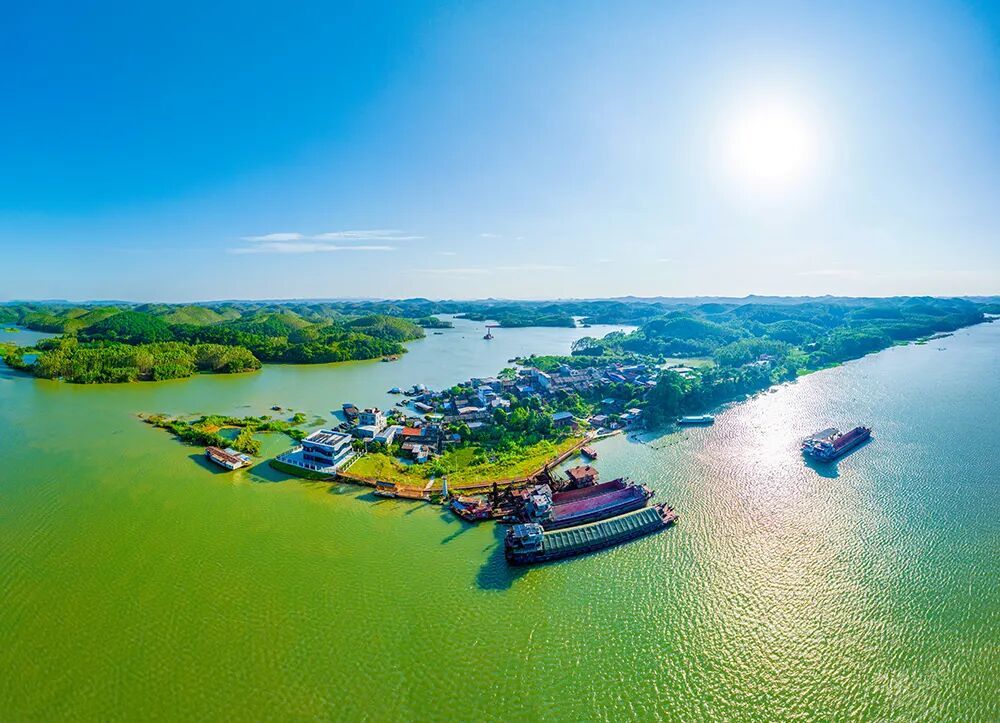
平陆运河起点——南宁市西津库区平塘江口
(来源:图虫创意)
下面,我们不妨先看两个案例——
01
大通道的第一课:河还在,城却出局
两个例子,一中一外。
1.荷兰小城——船变了,港口没变
在荷兰内河航运史上,有一个被反复讲起的现象:19世纪中后期,蒸汽船和推拖船队让船舶第一次具备不依赖风向昼夜连续航行能力,密集的内河航网由此进入真正的“高速时代”,运量成倍增长。可几乎在同一时期,一批靠水吃饭的沿线小城,却眼睁睁看着河面上的船越来越多,自己一天天冷清下去。
▼
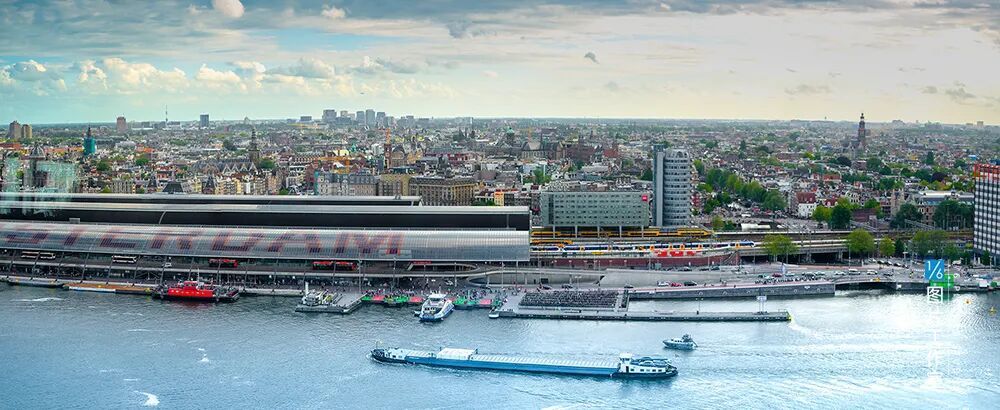
荷兰阿姆斯特丹
原因很简单:船变了,港口没变。蒸汽船需要更深的泊位、更高的码头、更大的堆场,而沿岸那些只有传统小码头的小城,既没有深水航道,也没有配套的仓储和加工业。于是,船队不再靠岸,只是从城边驶过,把货送到下游那座建了新闸、新港的大城市。
2.山东临清——一座“繁华压两京”城市的坠落
如果说荷兰小城太远,那么中国自己也有一本账。
在京杭大运河1700多公里的航线上,山东临清曾经是什么地位?北依京津、南通江浙,自元至清兴盛了500年,人称“繁华压两京”“富庶甲齐郡”。漕船过闸要在这里等,南北的货要在这里换,运河与漳卫河交界处的这座城,是帝国漕运机器上咬合最紧的一枚齿轮。
▼
大运河山东临清段(来源:图虫创意)
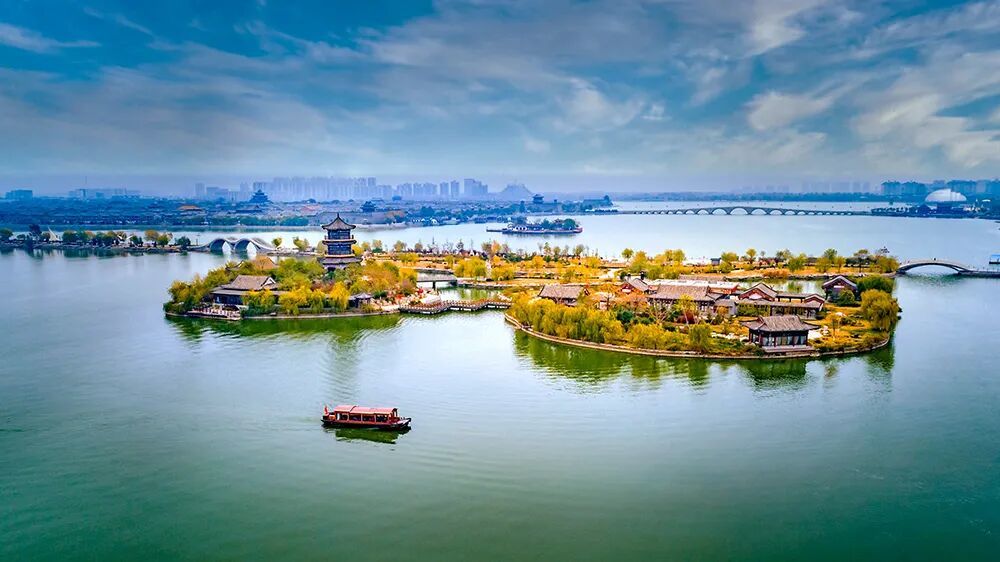
然而,转折发生在1855年——当时,黄河在河南铜瓦厢决口改道,北方运河全面断航。此后,虽经部分疏浚,但临清却永远失去了漕运要冲的位置,从此急剧衰落——今天提起临清,多数人能想到的只有临清狮子猫和一份托板豆腐。
这里有个值得注意的细节:运河没有消失,水还在流,出局的是城,不是河。
通过这两个案例,就是想告诉大家:今天所有“通道城市”最该警惕的三个字,就是——“过境化”。大通道带来的是流量的跃升,不是财富的沉淀,如果本地没有承接能力,流量越大,本地资源被抽走得就越快。这就是所谓的“抽水机效应”——如果缺少配套枢纽和产业承接能力,大通道就不是漫灌机,而是抽水机,会把周边的货、人、资金,统统抽向通道两端那些能级更高的城市。
而平陆运河沿线城市,如今正站在同一个岔路口!
我们必须要承认,今天的广西比当年的荷兰小城、当年的临清,条件都要好的多得多——通航之前,广西的产业早已经在抢跑:2026年上半年,南宁市平陆运河经济带重点实施区域新签5000万元以上项目133个,总投资565.63亿元;钦州引进运河沿线产业项目73个,总投资255.75亿元。这些项目不是“规划中”,而是已经签约、开工的项目,甚至部分已经开始试生产了。
但产业抢跑不等于产业留下。一个正在发生的对照,就摆在南宁六景的运河边:广西嵘兴中科公司2014年收购了一家旧船厂改做造纸,通航消息落地后,预计物流成本能降四成左右,出口量有望翻倍,还计划在原船厂位置自建码头——“前港后厂”,它已经想到了。可如果沿线一百家企业里,只有十家想明白了这件事,剩下九十家只是等着“路修好了运货更方便”,那么560公里的缩短,缩短的只是别人的成本。
▼
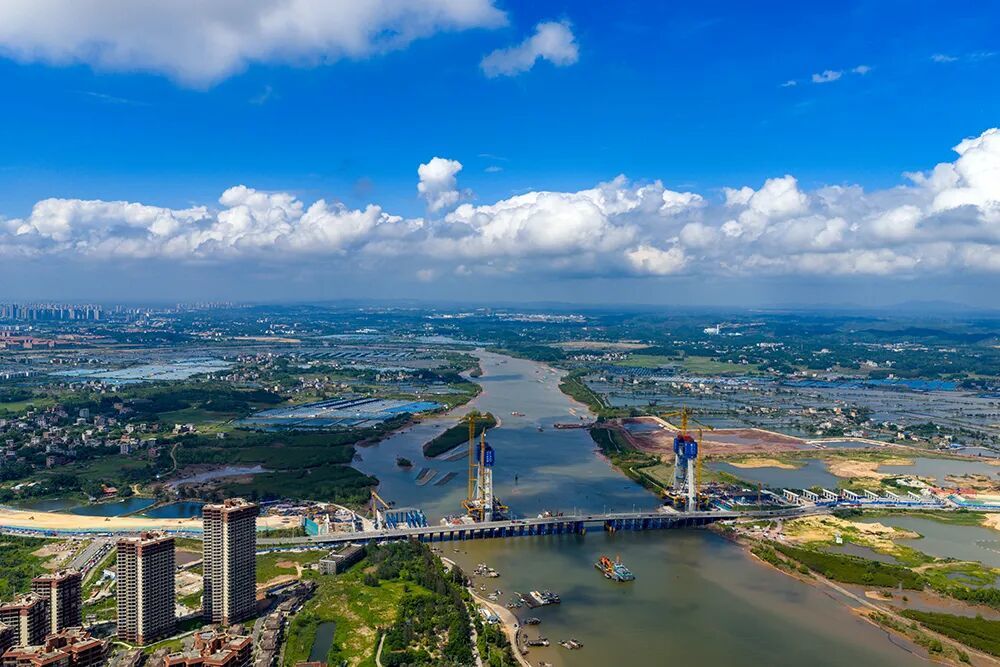
平陆运河青年枢纽航拍(来源:图虫创意)
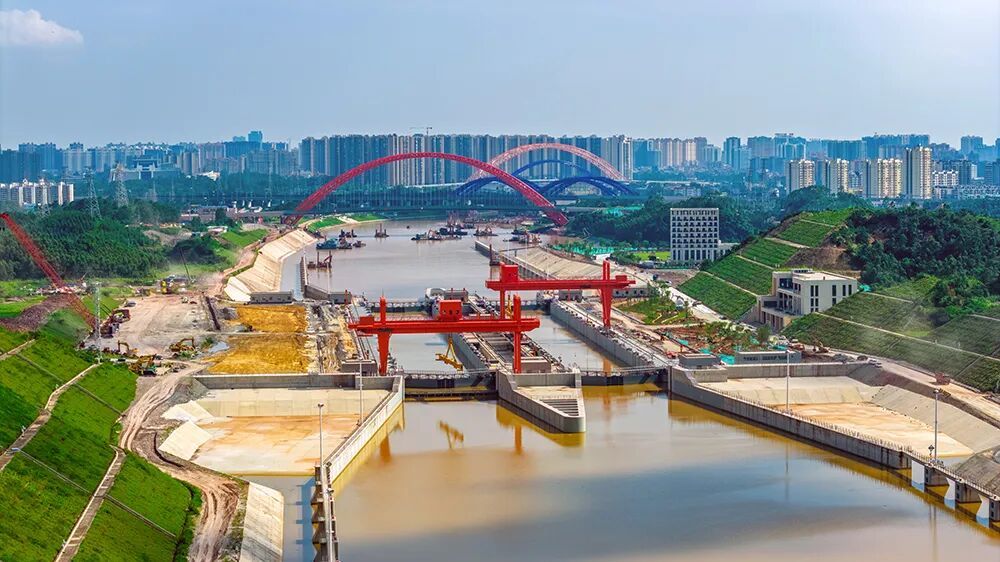
所以,我们真正要关心的问题,不是“平陆运河会给沿线城市带来什么”,而是“沿线城市准备拿什么来接住它”。
下面,我们再接着看第二个问题。
02
为什么一条河,能让城市重新排队?
在回答这个问题之前,先跟大家说清楚一件事:内河航运改写城市命运,不是因为“多了一条路”,而是它一次动了三把衡量城市价值的尺子。
1.物流成本,正在重估“区位价值”
一个常被我们忽略的事实:决定产业往哪落的,往往不是地价,是运费。
华高莱斯董事长李忠先生曾经分享过:据交通运输部研究测算,内河、铁路、公路、航空的运输成本比大体是1∶2∶5∶20,水运成本只有铁路的二分之一、公路的五分之一。他还打过一个更直观的比方——1条一级内河航道的运力,相当于13条六车道高速公路,或19条四车道高速公路。这意味着,所谓“区位优势”其实是个动态量:哪条通道便宜,哪里就近。
平陆运河把这句话变成了具体的账单:从南宁六景到钦州,一吨货物水运费用约10元,而到广州即便按照历史最低运价也要30元。但当运输成本被系统性拉低18%~30%,原来因为运费“算不过账”的那些产业,现在就能算得过账了:大宗商品加工、重化工、粮油压榨、建材、造纸等成本一降,产业就敢落地,产业敢落地,区位价值就会被重新估算。
▼
钦州茅尾海平陆运河航道
(来源:图虫创意)
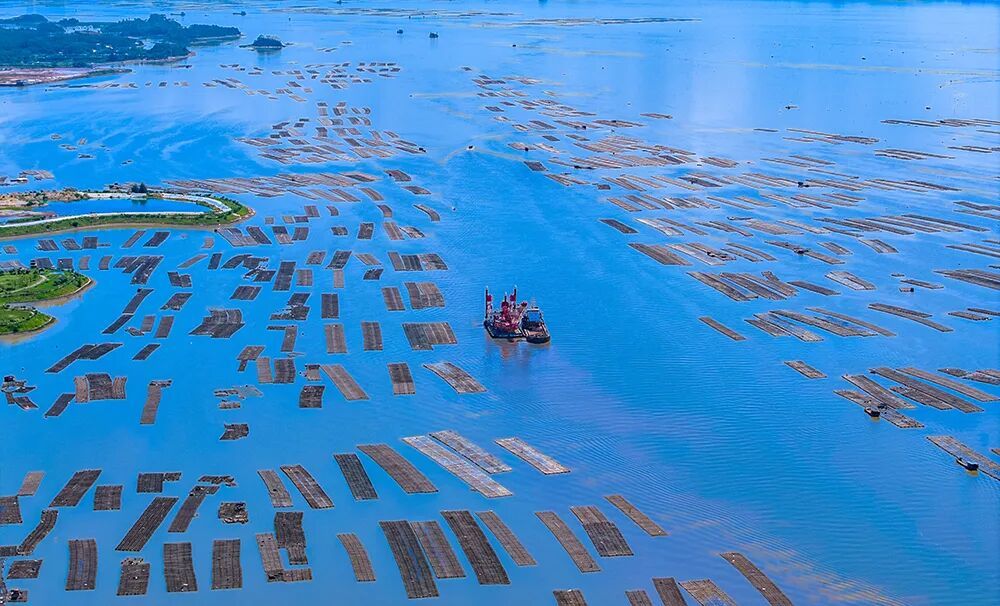
这是“产业地理”重塑的第一推动力。
2.航道等级,正在筛选“产业类型”
第二把尺子更冷酷:“什么样的船能走,决定了什么样的产业能活。”
航道和船闸不是中性的基础设施,它是一道筛选器。平陆运河按内河Ⅰ级标准建设,可以通航5000吨级船舶,这个数字本身就是一个筛子:筛掉的是对运量不敏感的高附加值、高时效货物(它们多半继续走公路和铁路),留下的是“吨位敏感型”产业——能源、原材料、粮食、建材、重化工等等。
所以,平陆运河沿线城市的招商,该问的第一个问题不是“这个项目投资多少”,而是“它的货,是不是一船装得越多越便宜”。如果答案是肯定的,那么它就是平陆运河城市的天生客户;如果答案是否定的,那么它落在河边和落在别处没有区别,不过借了“运河概念”这张皮而已。
▼
平陆运河马道枢纽(来源:图虫创意)
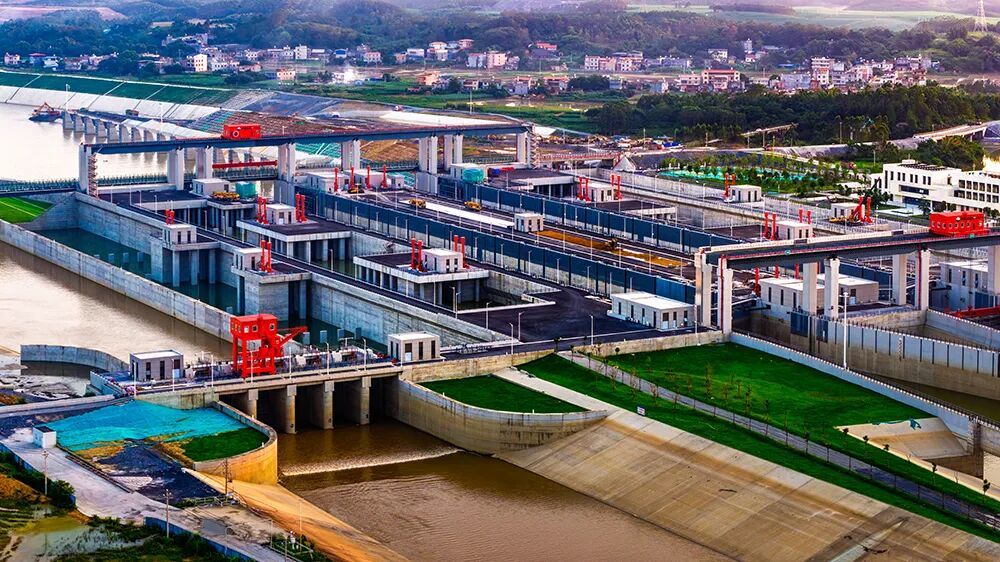
李忠先生曾经分享过一个案例,合肥—上海内河滚装船直航航线全程约590公里,单船可搭载330辆汽车,运力相当于41台公路板车,不仅能帮助车企降低约20%的综合物流成本,而且在安全性上更具优势:燃油车在运输的时候是不需要监控动力电池的,只要车里不加油,安全风险是相对较小的;但在新能源汽车的运输过程中,是必须要对动力电池进行连续温度监控的,防止它出事故。相较而言,内河运输航程短、靠港频、沿线信号覆盖稳定,监控连续性更好,安全可控性更强。
也就是说,“内河航运”这件事,在新能源时代成了一个被低估的产业适配优势。所以,航道不是一条路,是一份产业筛选清单。
3.江海联运,正在催生“枢纽经济”
前两把尺子管的是“货怎么来”,而第三把尺子管的是“钱怎么留”。
平陆运河有一个非常容易被大家忽略、但含金量极高的制度突破:以兰海高速钦江大桥桥面南侧边缘垂直投影线为界,北侧是内河水域,南侧是海域,这段水域被划为全国首个“相当A级航区”——内河船舶可以经运河直接驶入钦州港区海港码头,合法靠泊装卸,不用再中转一次。
大家千万别小看这“少一次中转”。过去,内河船不能直接进海,中间必须找码头卸货再装船,多一次装卸,就多一次成本、损耗和时间。但是,平陆运河通航后,江海直达之后,“前港后厂”从理想变成标准动作:原料进厂、成品出厂、装船出海,在同一段岸线上就能完成。
▼
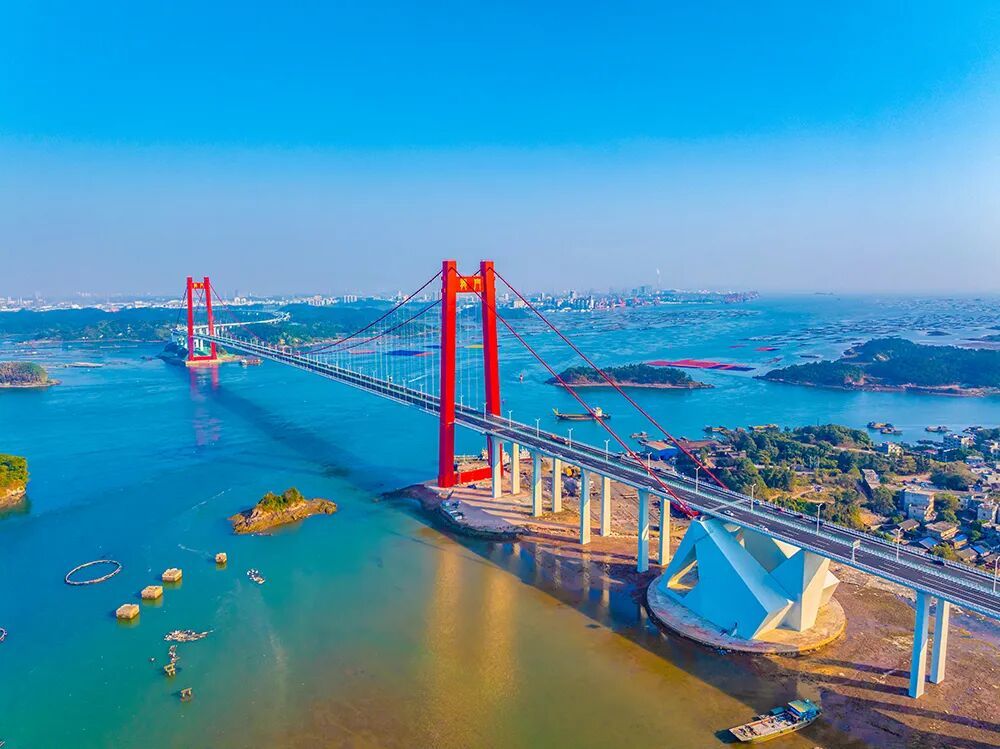
钦州龙门大桥,架在平陆运河出海口航道上
建设时同步预留了运河船舶通航条件,水陆配套协同
(来源:图虫创意)
于是,城市的分野出现了:港口只是让别人家的货路过,赚的是“过路费”;港口能让货在你这里卸下、加工、增值、再出发,才有“枢纽经济”。这也是为什么平陆运河沿线最值钱的资产,不是那134.2公里河道,而是河道两端那些能加工、能增值、能组织的节点。
03
账算完了,我们再来看看别人的答卷
莱茵河沿岸几十座港口城市,为什么没有互相“卷”死?
莱茵河是世界上内河航运密度最高的水道之一,沿岸密密麻麻排着鹿特丹、阿姆斯特丹、安特卫普、杜伊斯堡、科隆、曼海姆、斯特拉斯堡、巴塞尔……几十座港口城市。
▼
莱茵河(来源:图虫创意)
按“抢同一块蛋糕”的想象,它们早该打得头破血流。但事实是,它们非但没卷死,反而长成了全球最密集的城市带和经济带:鼎盛时期,德国92家钢铁企业中有66家集中在莱茵河畔,鲁尔区生产了德国80%的煤、90%的焦炭和2/3的钢铁。这条河沿岸形成的是一个分工清晰的体系,不是一堆同质的竞争者。
▼
德国鲁尔区
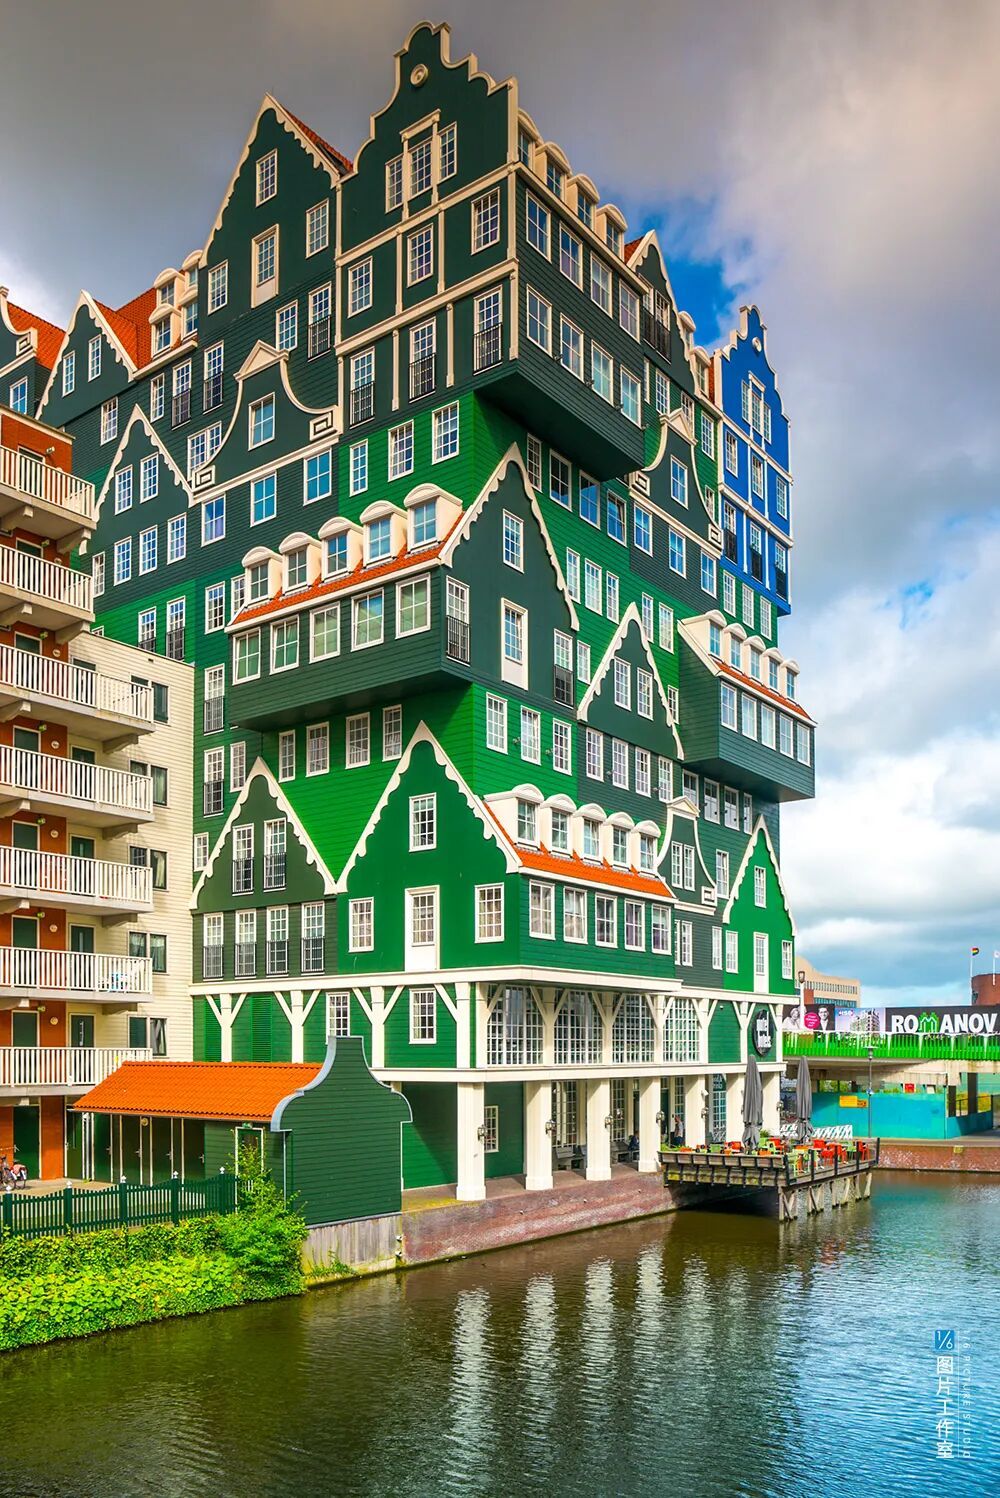
这种玩法,其实荷兰人早在17世纪就演练过一遍。围绕城市运河密集成网的荷兰城市群,每座城市都有一门绝活——赞丹河两岸集中了约60家造船厂,机械化作业几乎一天能下水一条船;莱顿是17世纪中叶欧洲最大的呢绒产地,全城近一半成年人在织机旁谋生;豪达将陶土烟斗(clay pipe)做成了全欧洲的招牌;哈勒姆靠沿海的清水把亚麻布漂成各国争抢的紧俏货。
▼
莱顿运河
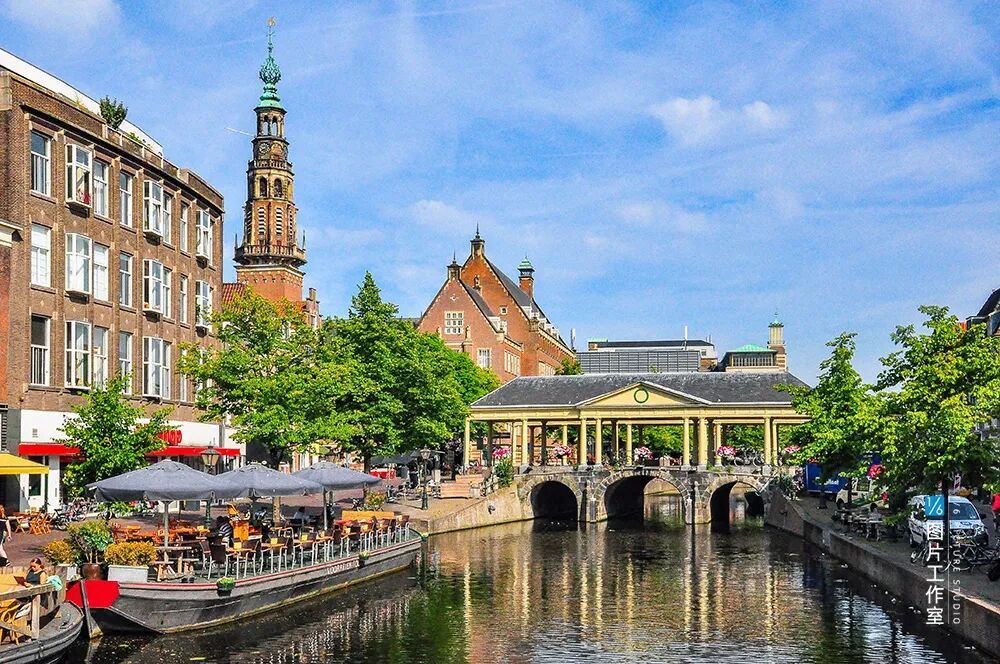
没有哪座城想通吃,也没有哪座城出局。同饮一片水,各吃一碗饭。
▼
赞丹
这件事放到今天,这套体系大致可以分为三类——
1.枢纽型城市——从“中转站”到“组织者”
第一类叫做“枢纽型城市”,这类城市位于水运通道的关键交汇处,不靠吨位取胜,而是靠组织能力取胜,最典型的就是荷兰的阿姆斯特丹。
在大宗货物的较量中,阿姆斯特丹很早就认清了现实:比“大”比不过鹿特丹,比化工集群比不过安特卫普。于是,阿姆斯特丹做了一次战略升维——不在重化工和吞吐量上正面硬拼,转而主攻航运金融、高附加值货物与现代服务业,把自己打造成了欧洲的“航运智脑”。
▼
阿姆斯特丹
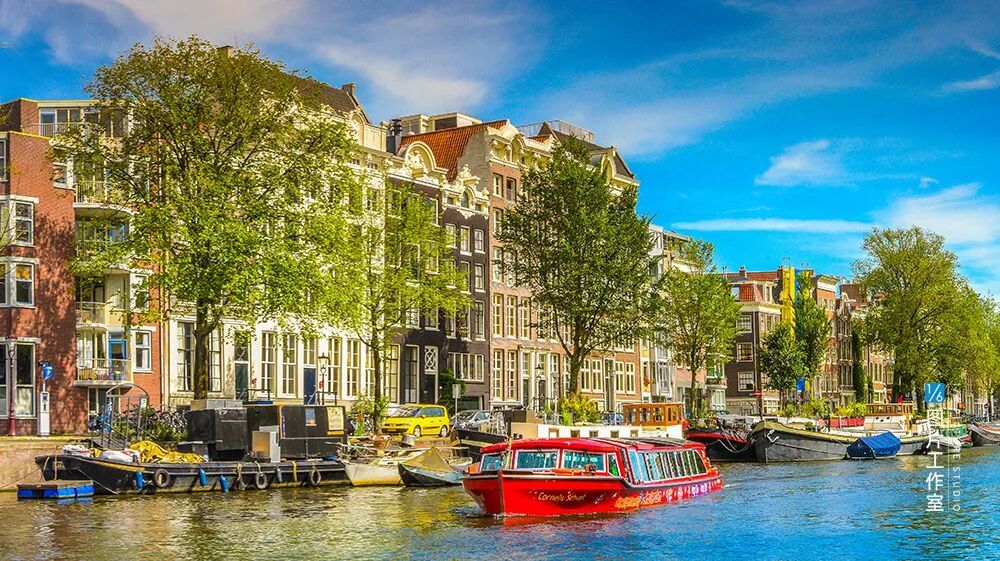
阿姆斯特丹甚至还提出过一个颇为反直觉的定位:“港口不在于最大,而在于最有价值。”后来的鹿特丹—阿姆斯特丹—安特卫普(ARA)多中心港区,正是这种错位而非同质的思路结出的果实。
我们再把视线拉回国内,南宁是平陆运河的起点,也是西部陆海新通道的重要节点。对南宁而言,战略上应当避免与钦州在大宗临港重化工、大吞吐量项目上同质化竞争,成为平陆运河的价值中枢——承担通道的组织功能,依托通道培育跨境供应链金融、面向东盟的大宗商品交易、研发设计、总部经济与高端现代服务业集群。
▼
平陆运河(来源:图虫创意)
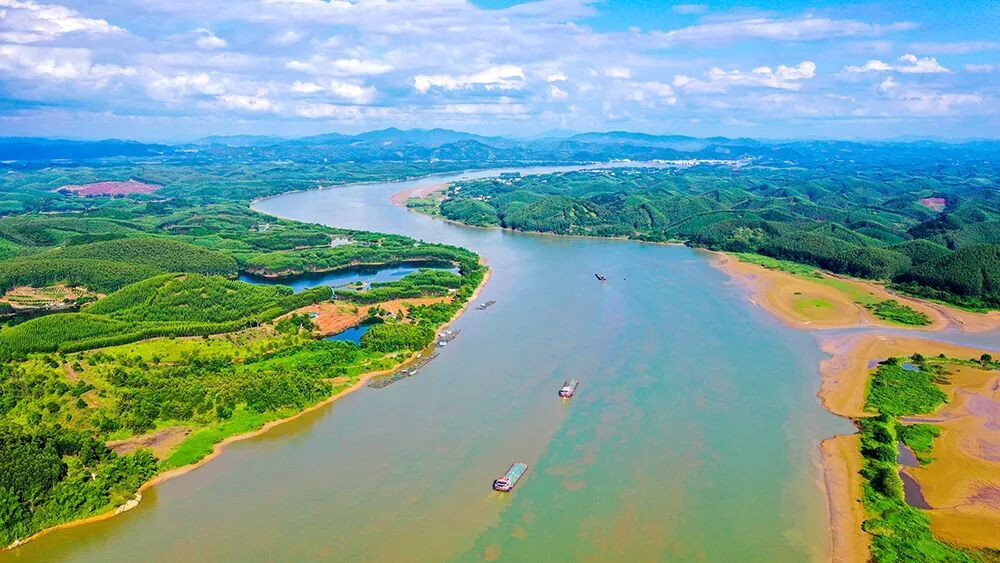
一句话,南宁要拼的不是岸线,是脑子。
2.门户型城市:从“过路”到“落地”
第二类是“门户型城市”,主要位于运河入海口或关键节点,核心功能是换装、集散、加工,靠的是重资产、大集群,最典型的例子是荷兰鹿特丹。
▼
鹿特丹港(来源:图虫创意)
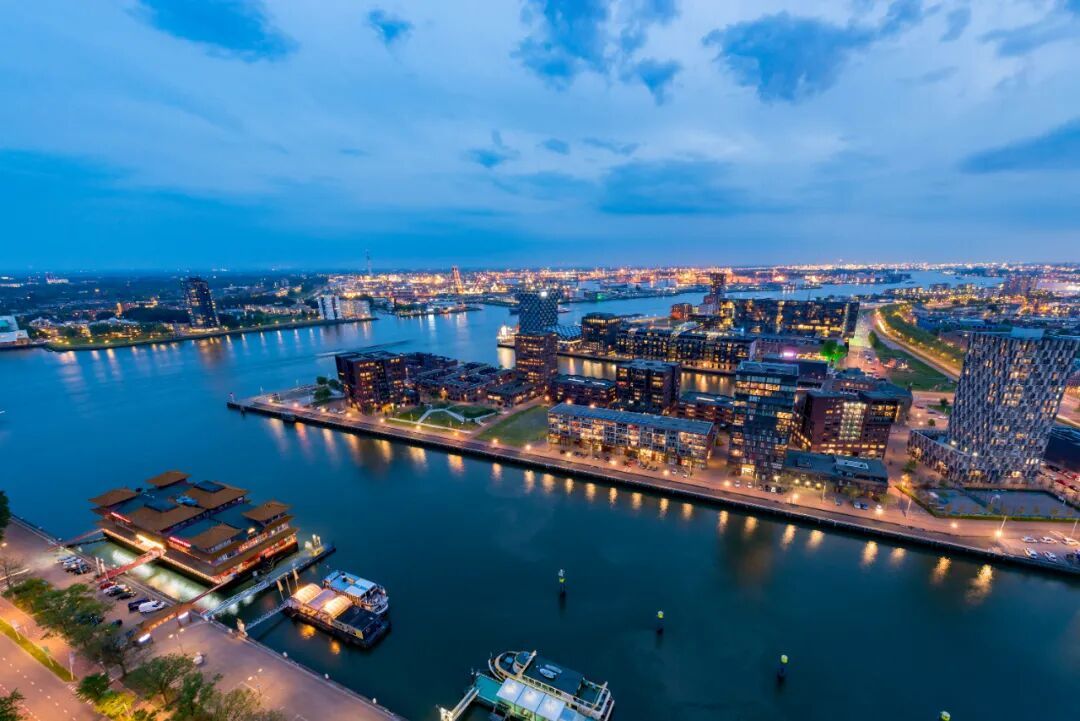
鹿特丹凭借的是无闸深水航道——“海船直接开进来,不等闸、不减载”这个先天条件,死磕临港大工业,集聚起了全欧洲最大的炼油厂、化工厂和能源储运设施。今天,鹿特丹港区贡献的经济增加值约296亿欧元,占荷兰GDP的2.9%—3.2%。鹿特丹挣的不是“过路费”,是货到即加工、加工即增值的“肌肉”钱。
▼
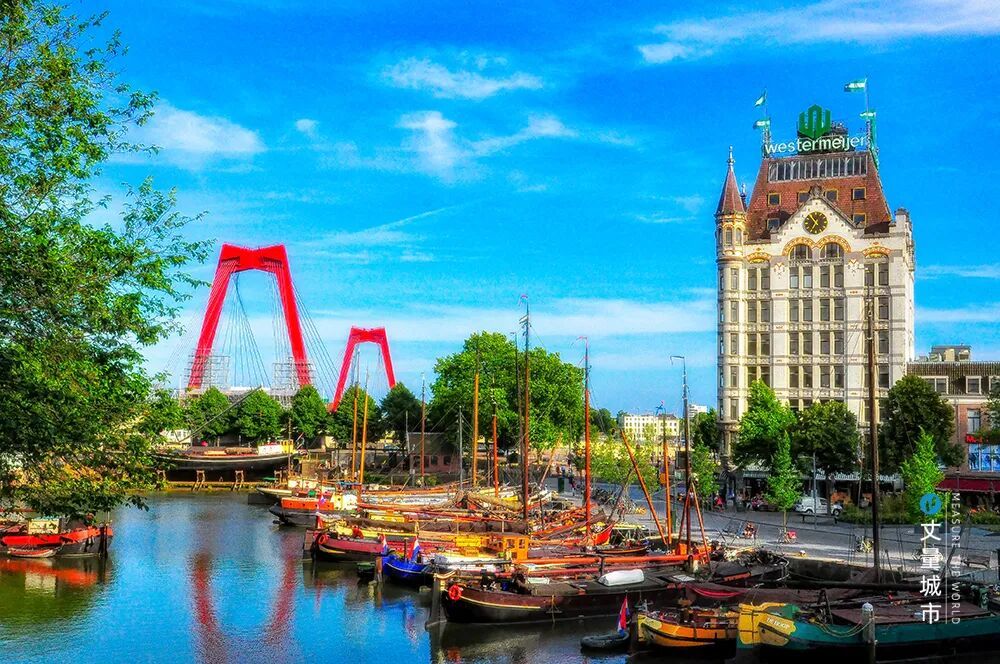
鹿特丹老港区
钦州是平陆运河的出海口,是“相当A级航区”的天然受益者,也是北部湾港的主力港区。而且,钦州手里的牌也不差:钦州石化产业园集聚中石油、华谊等60家绿色石化企业,年产值突破千亿元,形成了千亿级绿色化工、三百亿级临港粮油加工、两百亿级新能源材料、百亿级造纸的产业集群。
▼
钦州灵山县平陆运河枢纽(来源:图虫创意)
但恰恰是这张好牌,藏着最大的风险:石化、粮油这类产业,如果只是“把别人的原料卸下来、把产品装上去”,钦州就永远只是“装卸港”“过路财神”;只有把加工、精制、贸易、结算这一长串环节留在本地,让一船原油在这里变成一船高端聚烯烃、一船苯乙烯,钦州才真正长出“肌肉”。
一句话,钦州要的不是码头吞吐量,是码头后面的厂房。
3.嵌入型腹地城市:主动“向海”找生态位
第三类是“嵌入型腹地城市”,这类城市并不坐落于主航道干线之上,依靠支线航道、公铁联运接入运河网络。它们往往最容易陷入通道红利的焦虑,但也最有机会找到差异化赛道:关键是找到一个“偏好水运”的产业生态位,而非被动等待干线旁路效应的虹吸收割。
荷兰特文特地区就是典型样本。特文特是荷兰东部一块不靠海的内陆区域,20世纪30年代特文特运河贯通后,廉价煤炭通过驳船直达本地,使得当地纺织业从手工工厂升级为现代工厂。1868年在亨格洛设厂的斯托克,最初仅为纺织厂提供设备维修,后来依托运河带来的物流红利逐步成长,成为蒸汽机、船用锅炉、糖厂成套装备领域的重型机械巨头。鼎盛阶段,仅亨格洛厂区就容纳5000名产业工人。一条支线运河,硬生生在内陆纺织腹地孕育出工业时代的世界级装备制造企业。
同样的内陆崛起故事,在美国伊利运河身上得到更极致的验证。伊利运河通航前,从布法罗向纽约运送一吨货物,陆路运费高达100美元;运河通航后,运费直接压缩至不到10美元。通道成本的断崖式下降,带动沿线一众内陆小城集体跃迁:1820至1850年间,罗切斯特人口从1502人暴涨至36403人,成为全美增长最快的城市;布法罗从人口约2000人的边陲据点,成长为全美第10大城市、全球顶级粮食港口。通航仅9年,伊利运河就收回全部建设成本;至1853年,这条通道承载了全美62%的贸易运量。伊利运河的投用,正式拉开美国运河经济时代的大幕。
▼
伊利运河的通航,开启了美国的运河时代
(来源:图虫创意)
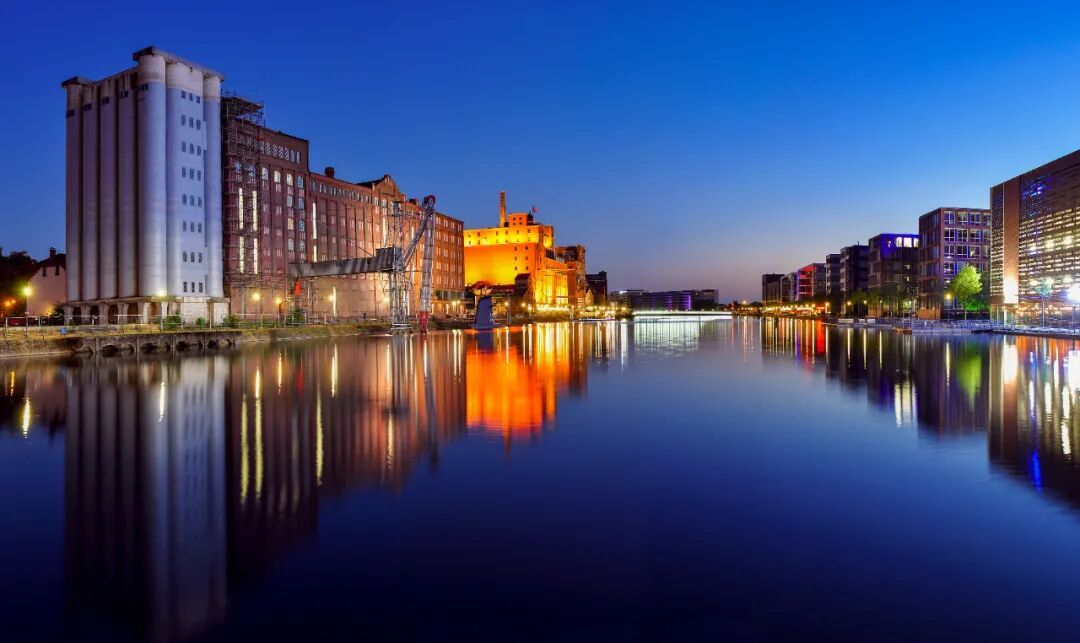
如果说特文特依托支线运河孵化本土产业,伊利运河依靠干线重塑区域经济地理,杜伊斯堡则走出了第三条枢纽路径:杜伊斯堡不临海,却是世界最大的内河港口,每年超2万艘船舶在此集散,约360万标箱集装箱经此中转,年货物吞吐量(含公铁水陆)突破1.3亿吨。杜伊斯堡的核心竞争力从来不是海岸线红利,而是扼守莱茵河—鲁尔河交汇点,无可替代的多式联运换装枢纽地位,并将货物中转与就地加工深度绑定,构筑起难以复制的产业壁垒。
▼
杜伊斯堡港(来源:图虫创意)
反观国内,柳州、百色等西江支流城市并不坐落于主航道干线之上,但各自具备扎实的产业底色。对这些城市而言,核心策略是紧扣水运成本红利,重新梳理产业清单,筛选产业赛道:锁定运量庞大、处于初加工环节、对运费高度敏感的领域,把这类产业做到极致,就是属于腹地城市不可替代的生态位。
一句话,同饮一江水,必须“错位竞争”——门户城市比拼吞吐量与重资产项目;枢纽城市比拼资源组织能力与高端价值业态;腹地城市比拼差异化生态位与本地化产业配套。
04
平陆运河面前,三类城市的三种命运
REGAL LLOYDS
我们如果把逻辑和经验放到平陆运河的具体坐标上,这道题就有了清晰的思路:平陆运河不是一块蛋糕,是一块试金石——它不保证谁富,但可以保证谁的位置被照得更清楚。
1.南宁之问:能否从“通道”变成“中枢”?
南宁的机遇并非概念,而是正在落地的现实。随着平陆运河的打通,这座内陆城市将一跃成为江海联运的始发枢纽。东部新城、六景工业园区已经提前布局临港赛道,产业底盘加速夯实。2026年1月至7月,六景工业园区规上工业产值145.23亿元,同比增长39.29%,比亚迪、太阳纸业、法国爱森化工扎堆入驻,高端造纸、绿色化工、智慧船舶、电子信息四大临港产业集群已经成型。
▼
平陆运河航拍(来源:图虫创意)
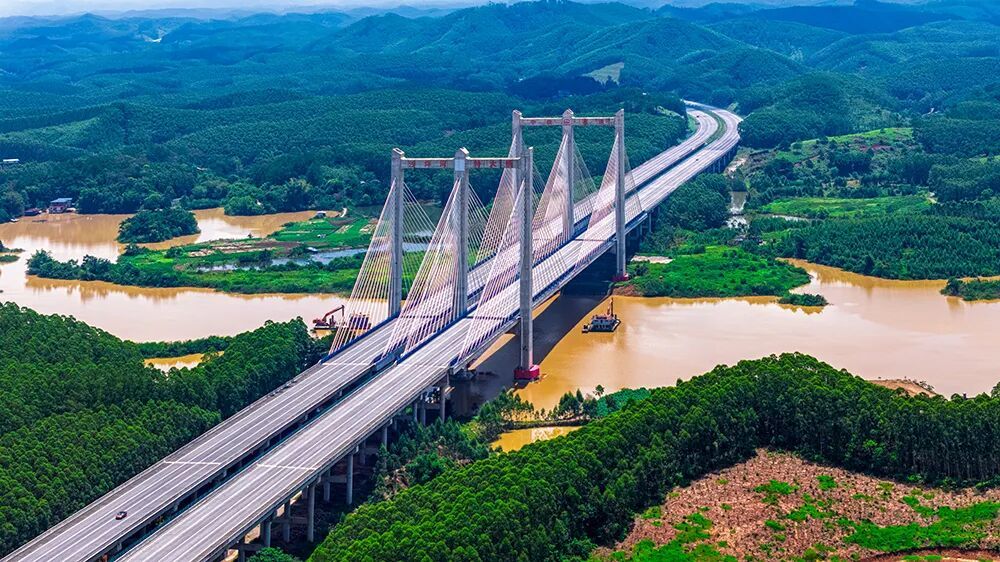
但南宁的挑战也同样突出。如果南宁只做单纯的“物流中转站”,货物过境不留存,那么论港口吞吐拼不过钦州,论综合枢纽压不住广州,最终只会被两端虹吸、要素流失。
所以,南宁真正面临的考题,是能不能从“组织货物”向“组织产业”升级。阿姆斯特丹的经验已经给出答案:一个不够“大”的城市,完全可以靠组织能力活得很好。不追求体量第一的城市,依靠要素组织能力同样可以建立优势。因此,南宁未来的发力重点,不该是沿江低端制造,而是跨境供应链金融、东盟大宗商品交易、研发设计与总部服务——这是钦州短期难以落地、广州未必下沉的领域,也是南宁作为首府最珍贵的战略底牌。
2.钦州之问:能否避免“有港无城”?
钦州手中的底牌同样扎实。作为平陆运河的出海口,钦州天然拥有大宗商品江海集散的核心区位。如前文所述,2026年上半年钦州引进运河沿线产业项目73个,钦州港完成集装箱吞吐量335.5万标箱,为承接平陆运河带来的货流增量,北部湾港实施14个江海联运泊位适应性改造,项目分批验收投用,新增江海联运能力约4000万吨,筑牢了港口硬件底盘。
▼
平陆运河钦州三台岭村河段航拍
(来源:图虫创意)
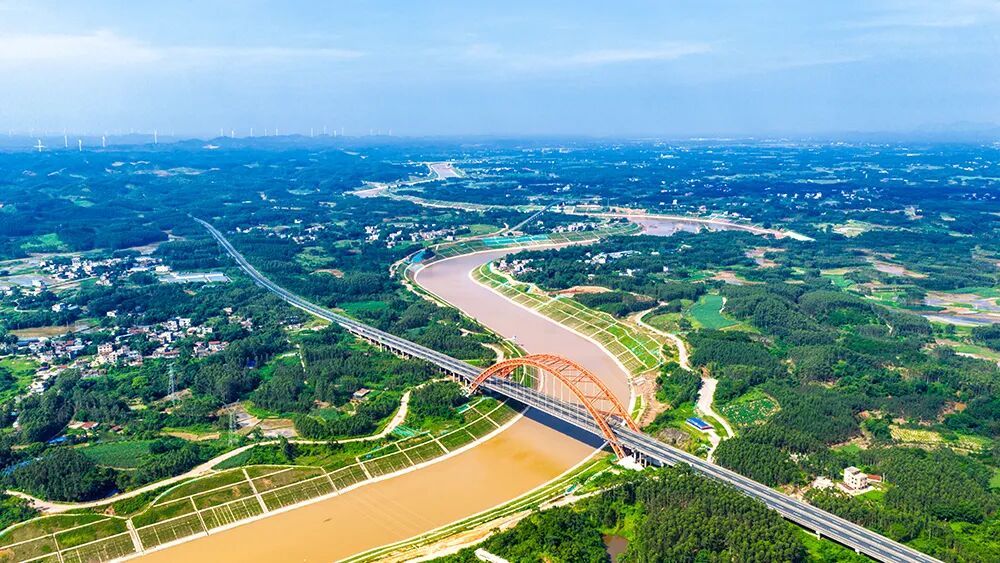
但这份亮眼的底牌之下,同样暗藏风险。据《中国新闻周刊》报道,中马钦州产业园区招商负责人坦言:“钦州寄望平陆运河通航后,串联起各个产业园区,不过目前这仍停留在构想层面,尚未落实到系统性规划之中。”调研平陆运河经济带的学者也发现,“运河穿城而过,可钦州百亿级重大项目依旧高度集中于石化赛道,围绕运河衍生的特色产业布局偏少,近年落地项目仍以物流类为主。”
这就是“装卸港陷阱”的典型表现:码头规模持续扩张,但配套产业和厂房却没有同步生长;货物吞吐带来的收益,大多留在港口围网之内,难以转化为城市本土的税收与就业,城市自身也难以获得实质性成长。
那么,该如何破解呢?办法只有一个,就是让“前港后厂”真正落地。临港石化、新材料、粮油加工、东盟农产品加工,这些产业的价值不在于货物经过钦州,而在于货物在钦州停下来、被加工、增值、再出发。
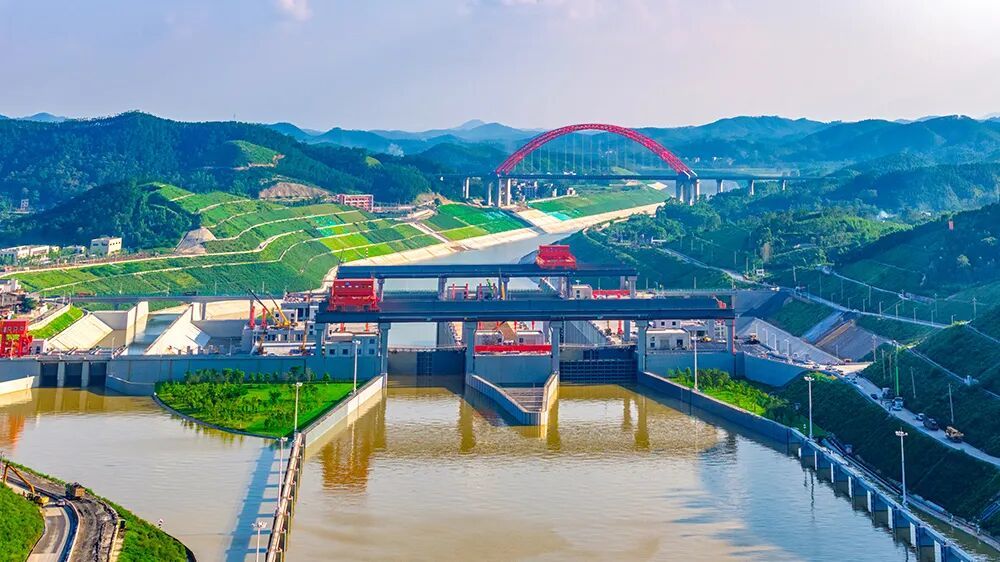
中石油广西石化的实践已经点明方向:平陆运河通航之后,高端聚烯烃、苯乙烯等产品能够更高效辐射西南腹地,同时强化面向东盟市场的供给能力。“辐射西南,服务东盟”这八个字,才是钦州应当锚定在码头之上的战略目标。
▼
平陆运河马道枢纽航拍(来源:图虫创意)
3.贵港之问:能否从“过道”变成“节点”?
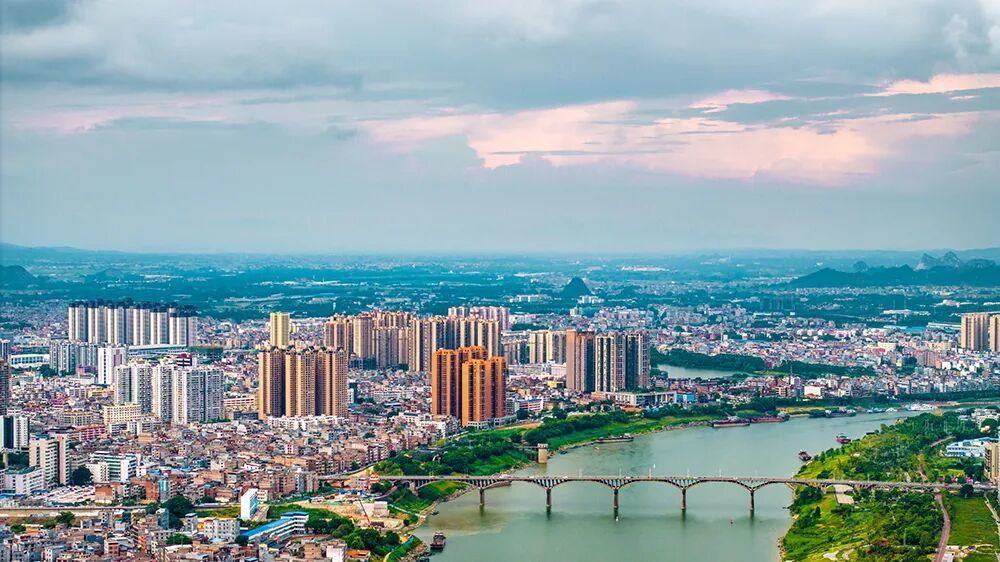
贵港的区位得天独厚:同时衔接西江(东连广东)与平陆运河(南下北部湾),是国内少见的天然双向水运枢纽。贵港已经提前布局,出台《平陆运河赋能贵港发展“千帆计划”工作方案(2026—2028年)》,目标到2028年9月,培育贵港籍适航船舶超1000艘,总载重吨突破300万吨。
贵港最大的隐忧是“被跳过”。倘若过境船舶仅仅途经此地,贵港得到的只会是一片更加繁忙的河面。一座城市如果只具备货物换装能力,缺少配套加工产业,最容易被干线的高效货流直接绕开。
▼
贵港(来源:图虫创意)
那么,贵港的出路在哪里呢?——做强“水水中转+临港加工”的组合优势。前文提到的杜伊斯堡,它的核心竞争力来自“两条河的交汇”和“转运与加工深度绑定”。贵港未来要做的就是让货物在此完成换装、加工增值之后再继续出发,而不只是简单从一条船倒到另一条船的中转。
但这里需要提醒的是,运河红利不存在统一模板,云南和贵州的打法,恰好给广西提供了镜鉴。
云南走的是“通道降本”路线。云南富宁港一期计划在平陆运河实现全线通航之际,工程同步建成投用,年货运通过能力200万吨,远景规划扩容至1024万吨,总投资32.51亿元。但云南的核心诉求不是“造城”,而是让滇东南已成型的绿色铝、磷矿等产能,找到一条成本更低的出海路径——是“存量降本”,不是“增量落地”。
▼
建设中的云南富宁港(来源:图虫创意)
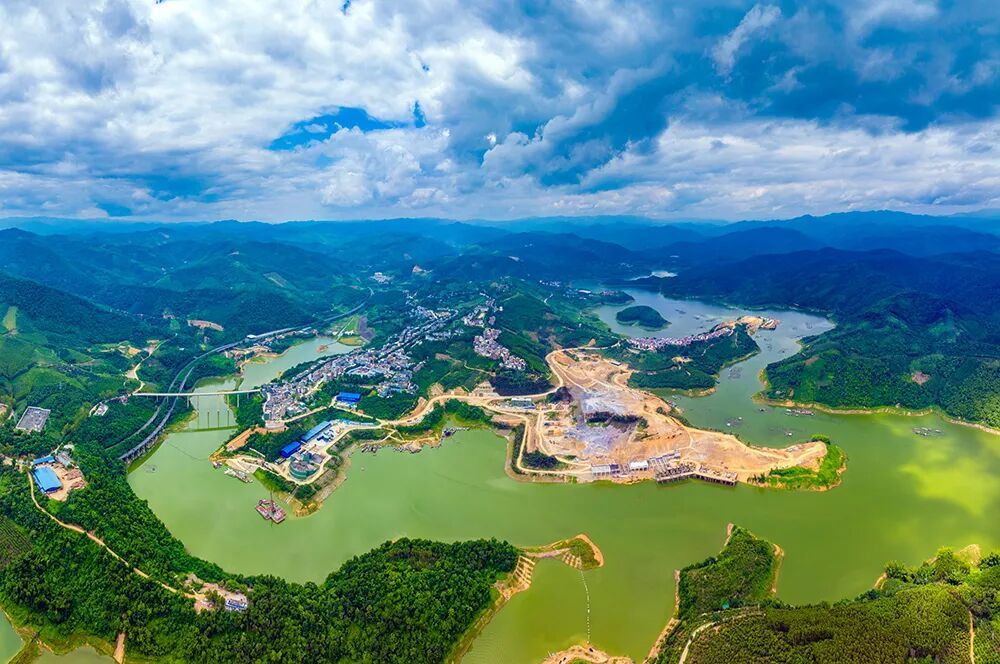
贵州选择的则是“制度升级”路径。贵州真正打通铁水联运要等到2027年百色水利枢纽通航设施试通航、2028年黄百铁路全线通车。所以,贵州现在做的是把平陆运河江海联运通道纳入内陆开放型经济试验区重点建设内容,推广“一单制、一箱制”全程通关服务,让本省的货足不出省就能办完所有出海手续——不建新工厂,但让现有工厂的货走得更便宜、通关更顺畅。
这三种打法并存,也恰恰指向了当下政府最需要警惕的问题:同质化内卷。2025年3月,广西工信厅就《广西平陆运河先进制造业发展规划(征求意见稿)》公开征求意见,将南宁、钦州、北海、防城港、玉林、崇左、贵港七市纳入统筹布局——省级层面已经意识到协同分工的必要性。
接下来,就要看平陆运河沿线的这七座城市能不能真正用产业链逻辑、而非行政级别来划分功能定位,避免把运河节省下来的物流成本,消耗在同一条赛道上的互相压价之中。
05
结语:这张网正在长大,但请先想清楚再上船
如果我们只把平陆运河看成“广西的一条河”,那么你就低估了它的战略分量。它只是全国水运网络中的一个节点,但这张宏大水网,正以肉眼可见的速度成型:
2026年6月8日,三峡水运新通道工程正式开工,这是“十五五”时期首个开工的国家重大标志性工程,总投资约772亿元,建成后万吨级船舶可从上海直达重庆。湘桂运河、浙赣粤运河、荆汉运河等一批跨流域运河项目,也陆续进入前期研究阶段。按《国家综合立体交通网规划纲要》,到2035年,我国将基本建成约2.5万公里国家高等级航道。
▼
三峡水利枢纽(来源:图虫创意)
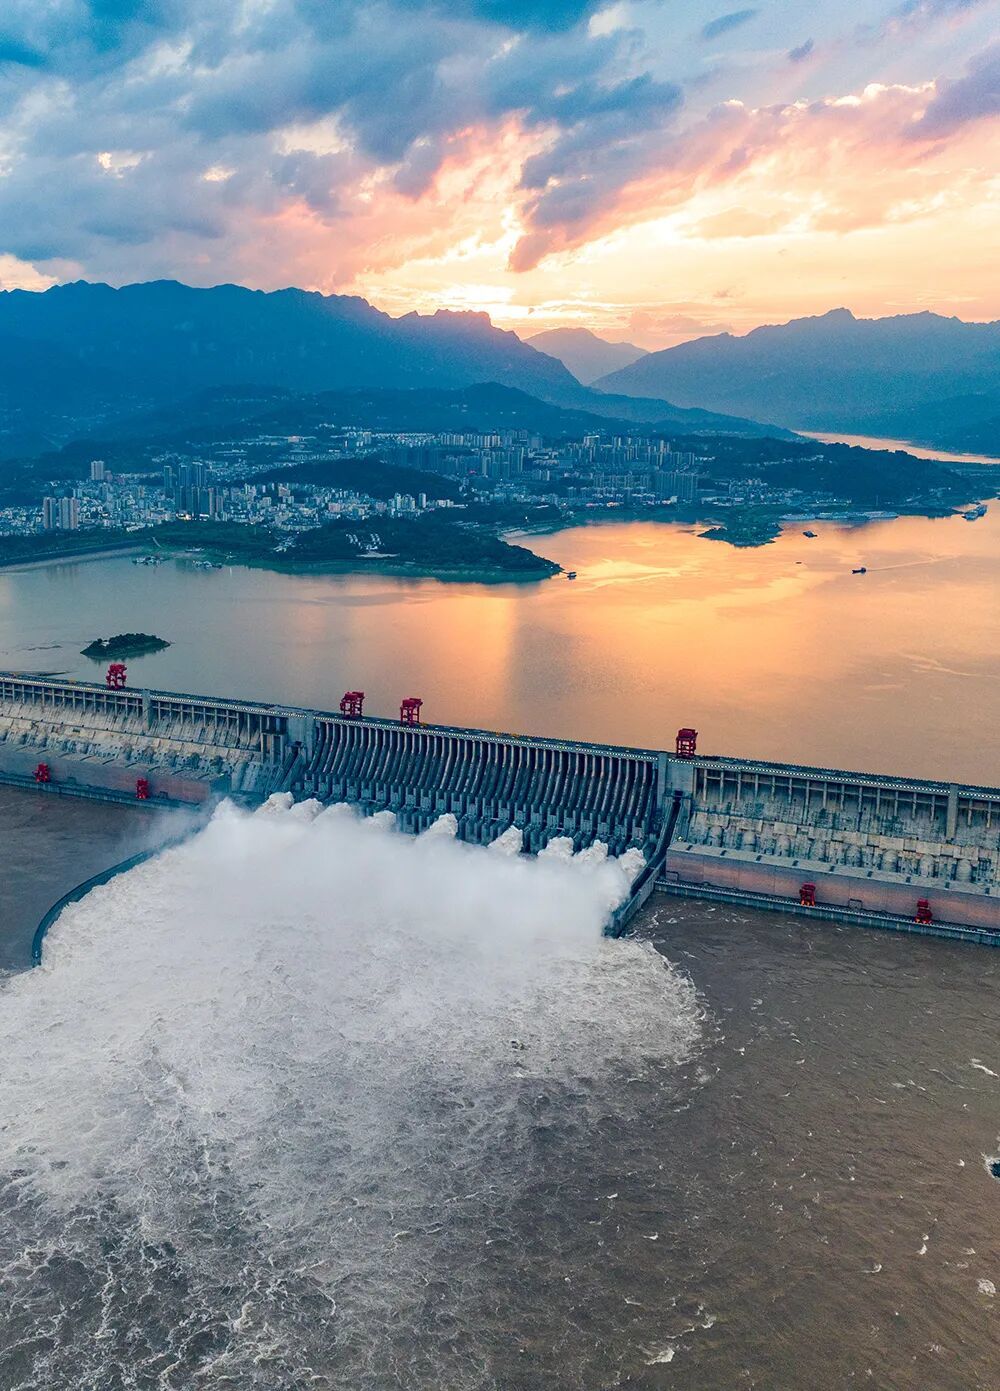
基建热潮越是高涨,越需要保持冷静。2024年8月,中国科学院院士、经济地理学家陆大道公开发文警示:大运河之所以能成为仅次于长江的“黄金水道”,有自然、历史、现实的多重原因,具有独一无二性——不是每条运河都能复制这份幸运。这个提醒在今天尤其重要:平陆运河解决的是“通”的难题,但却解决不了“兴”的目标。通航,只是把考卷送到桌上,答不答得上来,能不能答出高分,取决于沿线每一座城市。
由此,也给我们带来了三个启示:
第一,基础设施是“抽水机”,不是“漫灌机”。从荷兰内河小城到昔日山东临清,这条底层规律从没有改变:缺少枢纽配套与产业承接能力,大通道只会加速本地要素向更高能级城市外流。通航之日不是收获之时,而是赛道起跑的发令枪响之时——沿线城市真正该做的,是提前布局适配水运的产业,把单纯的“通路”变成“通产”。
第二,错位分工,永远优于同质化内卷。赞丹造船、莱顿织呢、豪达制烟、哈勒姆漂白——17世纪荷兰运河城市群的生存逻辑放到今天依然成立:没有谁想通吃,所以没有谁出局。
第三,规则与标准的制定权,是区域竞争的最高维度。历史上,莱茵河沿岸各区域曾在船闸规格、通行费上各自设限,最终造成多方共输,大家都不划算。时至今日,船闸尺度、通关模式、多式联运“一单制”这类技术细节,正在重新划分产业食物链——谁能主导标准,谁就能站到上游。
平陆运河的汽笛已然鸣响。李忠先生曾经说过:“大河之旁必有大城”。但其实最容易被忽略的是“大河之旁,未必就是你的大城。”他还有一句更直白的话:“做规划、做战略,说到底就是帮政府赚钱。”这句话放在今天,也格外贴切——平陆运河不会自发创造财富,财富只会在“能留住货”的地方落地,在“能组织产业”的地方增值,在“能定规则”的地方定价。
所以,让我们回到开篇的那个问题——哪些城市能接住这张网,哪些城市会从网里“漏掉”?答案不取决于运河是否从你家门口经过,而取决于你今天的选择。