A股持续震荡、成交逼近年内地量,结构性切换指向何方?



周二A股市场延续震荡,成交额逼近年内地量水平。
截至9月15日收盘,上证综指跌0.54%,报3864.28点;深证成指跌0.72%,创业板指跌1.15%。不过,科创50指数逆势上涨1.55%,成为全天少数收红的宽基指数。
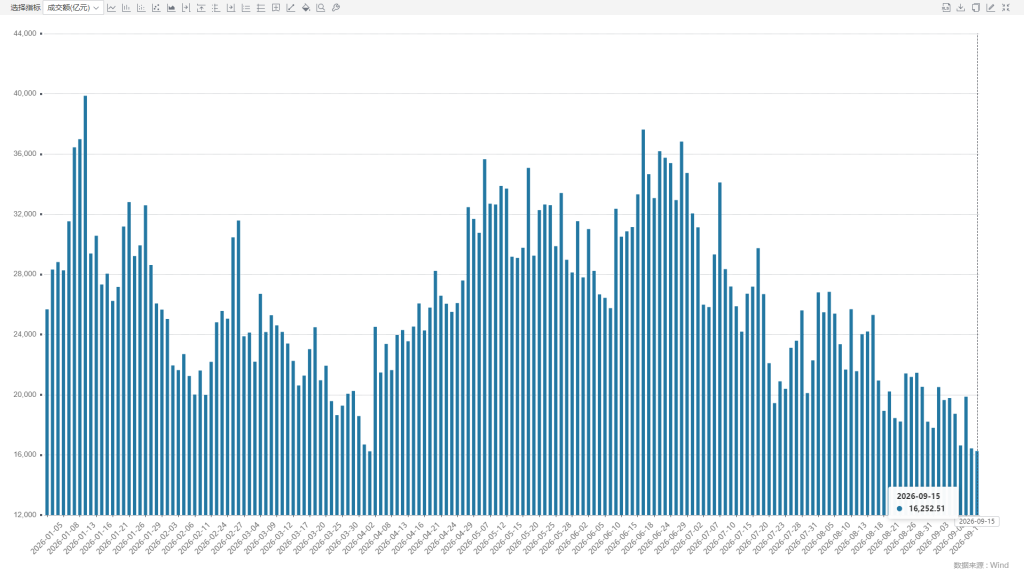
盘面分化的背后,量能信号值得关注。Wind数据显示,周二A股市场成交16252.51亿元,较前一交易日的16429.80亿元减少177.29亿元,已逼近4月7日创下的16235.81亿元年内地量。
指数缩量震荡意味着什么?
东吴基金认为,主要反映前期活跃板块的获利兑现和存量资金再平衡。指数走弱、成交缩量,说明当前风险偏好仍偏谨慎,但科创50逆势上涨1.55%,显示资金并未全面离场,而可能是在向产业趋势相对更明确、景气度更高的科技方向集中。
广发证券表示,此前引发科技板块调整的“AI降速论”出现明确反转,特朗普与英伟达CEO黄仁勋公开表态力挺AI产业发展,称AI风险是“骗局”、数据中心是“未来的石油”,缓解了市场对AI资本开支放缓的担忧,成为周二科创硬件方向反弹的核心催化之一。周二成交额较前一交易日继续缩量,市场观望情绪持续升温,存量博弈特征显著。
短期看,国泰基金分析指出,指数仍处缩量磨底阶段,需关注成交量能否回升、基本面与三季报验证、政策落地节奏及美联储决议等外部变量。在震荡偏弱格局下,结构性机会或仍是市场主要特征。
就半导体设备板块而言,国泰基金进一步称,在经历前期持续调整后,周二迎来明显反弹。隔夜费城半导体指数因“AI减速”叙事大跌,A股半导体设备板块却以国产扩产与订单兑现做独立定价,形成“外弱内强”的背离。主因有四:一是两存与先进逻辑扩产叠加全球晶圆厂设备支出预期上修,长鑫已上市、长存处问询阶段,国产设备及零部件需求获得支撑。随着晶圆厂建设推进,洁净室工程订单率先落地、后续将逐步传导至工艺设备的采购与搬入。二是订单与零部件紧缺涨价,测试设备方向获得存储领域大额订单,国产化正从验证迈向批量采购,零部件环节进入涨价商谈阶段。三是板块前期充分调整、订单依然饱满,资金在性价比区间内回补,赔率改善。四是定价逻辑更多锚定国内晶圆厂资本开支与国产化,独立性增强。
整体来看,广发证券称,市场处于美联储议息前的观望期,地量成交反映出资金的谨慎态度。短期来看,无论美联储9月是否加息,预期已较为充分定价,若靴子落地且后续政策指引未超预期,市场有望迎来利空出尽后的修复窗口。
美联储9月议息会议将于当地时间9月15日至16日召开,于北京时间9月17日(周四)凌晨公布利率决议。
展望后市,东吴基金指出,短期市场或仍处于震荡整固阶段,需关注成交额能否企稳。中期来看,产业趋势与业绩兑现或仍是核心,重点关注半导体、AI基础设施、国产算力等方向中盈利持续增长、估值相对匹配的优质公司。
鹏华基金混合资产投资部总经理汪坤则表示,经过近2个月的快速调整,市场趋向于风格平衡,筹码结构仍然是市场纠结的核心,但各行业的估值水平已逐渐回归,在人民币升值、经济增长有底的背景下,权益市场震荡向上的格局仍未改变,看好上游资源品、部分科技细分方向的投资机会。
平安基金基金经理王华指出,中长期看,AI产业的核心变量仍然是资本开支和商业化趋势。从全球权益市场来看,科技依然是核心增长方向,AI的大模型效率日新月异的高速迭代,应用场景从coding不断的尝试新的模态,短期叙事有波折和等待,但长期趋势仍然清晰可期。因此,当前科技逻辑并非发生根本变化,而是进入受到多重因素约束的阶段。
在科技之外,王华认为,防御方向主要集中于高股息资产以及贵金属板块,因此当前配置应重新回到科技与资源、高股息资产、贵金属板块相结合的思路,通过不同资产之间的组合降低单一方向波动。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”