
国货美妆2026半年报营收净利双降,丸美陷入多重困境



极目新闻记者 徐蔚
“弹弹弹,弹走鱼尾纹”,这句耳熟能详的广告语,是许多消费者对丸美最深刻的品牌记忆。如今,随着这家国货美妆上市公司年中报披露,营收、净利润同比双降的现实,令公众唏嘘不已。曾经扛起增长重任的彩妆板块势头回落,叠加营销与研发投入失衡、港股上市进程停滞、二级市场股价承压,多重现实摆在丸美面前。
第二增长曲线遇挫,品牌矩阵待完善
2026年半年报显示,丸美生物实现营业收入16.63亿元,同比减少5.76%;实现净利润1.55亿元,同比减少10.86%。
分品牌维度来看,丸美主品牌保持韧性,实现营收12.70亿元,同比小幅增长1.97%;曾被寄予厚望、作为公司“第二增长曲线”的彩妆品牌PL恋火营收承压,报告期内实现3.88亿元,同比下滑24.78%。对于恋火业绩回落,公司在财报中解释,源于主动优化线上业务结构,缩减部分低毛利、亏损的达人直播带货业务。
凭借底妆爆款迅速崛起的恋火,过去是拉动丸美生物规模扩张的重要引擎,此次收入回落,也让这条曾经势头强劲的增长曲线迎来现实考验。放眼整体品牌版图,除丸美、恋火两大核心品牌外,旗下春纪品牌近年逐步淡出公众视野,财报中也鲜有披露。目前公司营收高度依赖两大主力品牌,两大品牌均依靠标志性单品打开市场,后续新爆款的培育仍存在不小挑战。
费用结构引关注,港股上市进程暂告一段落
丸美生物的理念是“科技是第一生产力”,但研发投入远远比不上销售费用。
2026年上半年,丸美生物销售费用达9.75亿元,同比小幅下降2.39%,销售费用率58.65%,同比提升2.03个百分点;同期研发费用为0.45亿元,同比增长11.55%。回望2025全年,公司销售费用达20.57亿元,研发费用仅0.85亿元,营销投入体量远高于研发投入。在较高的营销投放之下,除经典眼霜大单品外,公司尚未打造出另一款能够广泛走进大众视野的标杆产品。
资本赛道上,丸美生物港股上市进程按下暂停键,同时也暴露出自身经营问题。2025年12月11日,丸美生物递交了港股上市申请,因满6个月上市进程一直未见实质性进展,招股书已于2026年6月失效,截至目前一直没有重启港股上市程序。
在招股书失效前一周,中国证监会要求丸美生物补充说明境外子公司涉及的境外投资、外汇管理等监管程序履行情况;2025年10月,丸美生物及董事长孙怀庆、财务总监王开慧、董事会秘书程迪因财务核算不规范、募集资金管理使用和披露不规范等问题,收到了广东证监局出具的行政监管措施决定书。
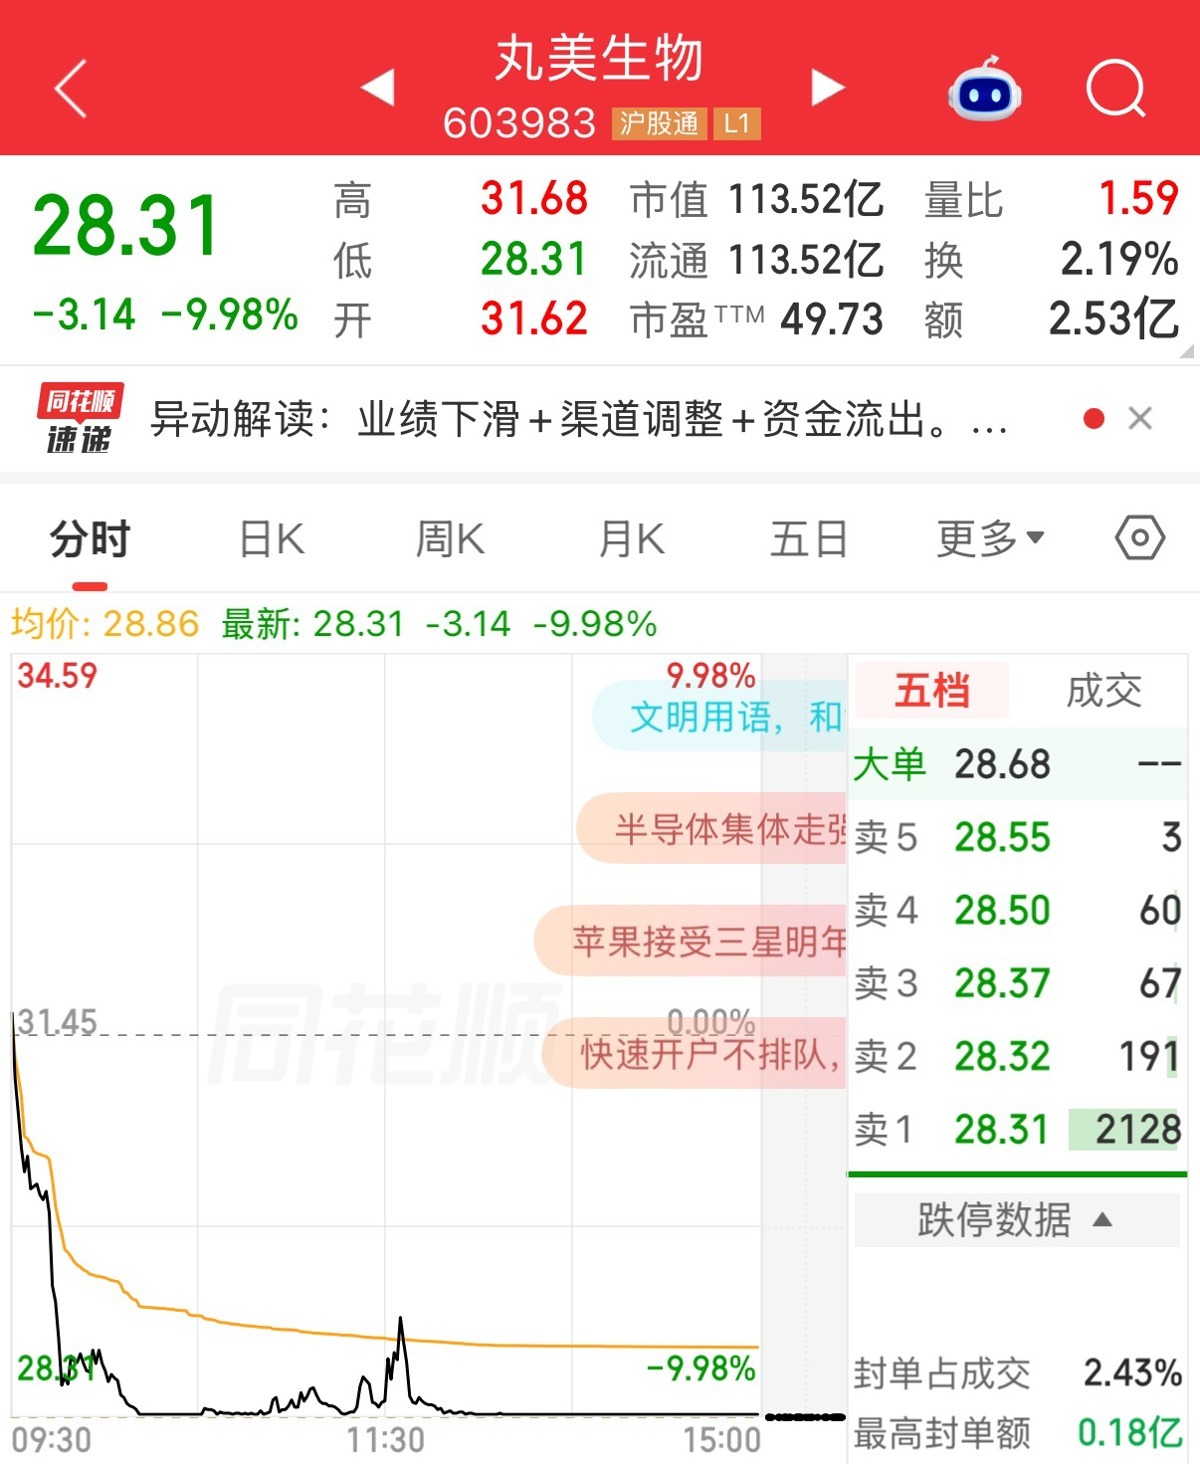
二级市场层面,截至2026年9月15日收盘,丸美生物报28.31元,总市值113.52亿元,年初至今跌幅为14.42%。
(来源:极目新闻)
更多精彩资讯请在应用市场下载“极目新闻”客户端,未经授权请勿转载,欢迎提供新闻线索,一经采纳即付报酬。24小时报料热线027-86777777。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”