
瞭望|冰层之下的资源博弈
北极资源竞争正在突破传统的上游勘探和开采环节,逐步向运输、加工、装备、服务和市场等全产业链延伸,其中运输通道的争夺尤为突出
竞争正从市场化、项目化竞争转向国家力量主导下的博弈,金融、技术、外交与安全工具日益成为影响资源流向和开发格局的重要手段
北极资源的战略价值有目共睹,但开发面临的现实掣肘也不断增加。生态约束、成本高企等传统瓶颈仍未破解,地缘对抗升级、海域权属重叠、治理体系碎片化等矛盾激化,资源开发约束难解
文 | 张敏学
全球变暖与技术突破持续改善北极资源开发条件,叠加俄乌冲突后地缘政治的深度调整,北极资源格局正迎来一轮超出产业范畴的系统性重塑。本轮变局的核心并非资源规模的简单扩容,而是资源价值、博弈方式与合作逻辑的全面重构。北极资源开发从单一的经济账,演变为与能源安全、产供链安全、地缘竞争深度绑定的战略命题。围绕北极资源的角逐,也从企业层面的商业竞争,升级为国家力量深度介入、产业上下游联动、多种政策工具并用、域内外共同参与的体系性博弈。机遇与挑战深度交织,竞争加剧与合作受限并存,正成为这一新阶段的鲜明特征。
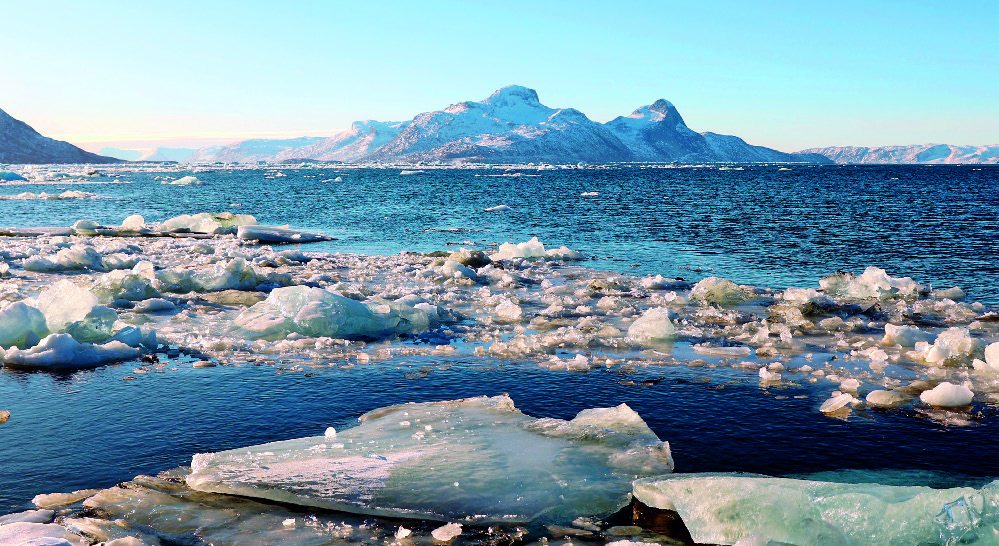
在丹麦自治领地格陵兰岛首府努克附近拍摄的浮冰(2026 年 2 月 8 日摄) 李颖摄 / 本刊
全球变暖解锁资源宝库
北极资源格局重塑的底层逻辑,首先来自资源禀赋价值的释放。随着海冰消融与技术迭代,北极资源开发的可行性大幅提升,油气、关键矿产、渔业等资源的战略价值进一步凸显。
油气资源方面,北极是全球油气资源最富集的区域之一。根据美国地质调查局2008年评估,北极待勘探油气资源量合计4122亿桶油当量,占全球待勘探油气资源总量的22%,其中石油900亿桶、天然气47万亿立方米、天然气凝析液440亿桶。这些资源主要分布在俄罗斯西西伯利亚北部盆地、喀拉海、巴伦支海、阿拉斯加北坡盆地以及加拿大北极群岛盆地等区域。
关键矿产方面,北极是全球新能源与战略矿产的重要潜力区,蕴藏镍、铀、铜、锌、钛、稀土、铂族金属等数十种关键矿产。俄罗斯诺里尔斯克—塔尔纳赫地区是全球规模最大的铜镍硫化物和铂族金属成矿区之一;美国阿拉斯加红狗矿山是世界级锌铅银产区;格陵兰岛伊犁马萨克杂岩体拥有多个世界级大型稀土矿床;瑞典、芬兰和挪威北部的铁矿与有色金属,构成欧洲本土战略矿产储备的重要基础。
渔业资源方面,北极及其邻近海域拥有全球重要的冷水渔场。受北大西洋暖流与北冰洋寒流交汇影响,巴伦支海、挪威海、格陵兰海等海域浮游生物繁盛,孕育了北极鳕鱼、狭鳕、毛鳞鱼、帝王蟹等优质渔业资源。
当前,北极资源开发整体呈现“油气主导、矿产加速、渔业成熟”的特征。
油气开发是核心赛道,俄罗斯占据绝对主导地位。俄北极地区贡献了全俄80%以上的天然气和约17%的石油产量,亚马尔LNG、北极LNG2等项目持续巩固俄优势;美国阿拉斯加北坡油气开发提速,Pikka一期已于2026年投产,Willow项目进入大规模建设阶段;挪威巴伦支海的斯诺赫维特、约翰·卡斯特伯格等油气田也稳定投产。
关键矿产则呈现传统矿业基础较成熟、新一轮战略矿产项目加快布局的特征。俄罗斯诺里尔斯克地区是北极地区规模最大、最成熟的矿业集群之一,拥有超80年的开发历史,是全球重要的镍、铜和铂族金属产地。格陵兰岛的稀土等关键矿产项目虽吸引多国资本关注,但受政策、环保、基础设施和社会因素影响,尚未进入规模化商业生产阶段。其他北极国家围绕稀土、锂、钴等的关键矿产项目,多数仍处于勘探、审批或建设准备阶段。
相较于油气和矿产开发,渔业是北极资源利用中商业化程度较高、治理机制较为成熟的领域。经过数十年的实践,北极已建立起相对完善的渔业管理体系。挪威与俄罗斯依托1975年和1976年渔业协定,对巴伦支海渔业实施配额管理;美国则通过北太平洋渔业管理委员会和国家海洋渔业局对白令海渔业实施严格的捕捞管控;2021年生效的《预防中北冰洋不管制公海渔业协定》,构建起以“科学研究先行、商业捕捞审慎准入”为核心的预防性治理框架。在多边与双边规则的共同约束下,北极渔业开发整体有序。
体系化博弈重塑北极资源格局
如果说资源价值释放是格局重塑的基础,那么博弈方式的系统性升级,则是北极资源变局最核心的特征。过去以企业为主、以项目为单位的商业竞争,正在被全链条、阵营化、国家主导的体系性博弈取代,具体呈现出四重变化。
一是竞争领域拓展,由资源开采转向全产业链控制。
北极资源竞争正在突破传统的上游勘探和开采环节,逐步向运输、加工、装备、服务和市场等全产业链延伸,其中运输通道的争夺尤为突出。
北极资源分布偏远,规模化开发需要稳定高效的运输通道支撑,而航道商业化运营又依赖资源运输提供稳定货量,港口、铁路、管网等基础设施是二者联动的核心纽带。
全球通道安全困境进一步凸显北极航道的战略价值,也带动各国围绕冰级船舶、配套管网、加工设施、金融保险等中下游环节展开布局。
这一趋势在主要北极国家的开发实践中已有所体现。俄罗斯以亚马尔LNG等大型能源项目为支点,形成资源开发与北方海航道协同推进的产业体系;美国则围绕阿拉斯加北坡油气资源,统筹上游开发与输气管道、液化终端、港口建设,试图打通从产地到海外市场的完整链条。
未来,掌握关键航道、基础设施、核心技术和市场渠道的主体,将在北极资源开发和利益分配中拥有更强的主导权。
二是竞争环境巨变,“低政治”合作氛围终结。
俄乌冲突爆发前,即便国家在地缘政治议题上存在分歧,仍可在资源开发、科研和环保等领域开展务实合作。亚马尔LNG项目就是其中的代表。项目引入了法国、中国、日本等多国资本,实现了技术、资金与市场的多元互补,是北极资源国际合作的标志性项目。
俄乌冲突发生后,壳牌、道达尔、埃克森美孚等西方能源巨头纷纷撤出俄罗斯北极资源项目,导致俄多个北极资源项目面临技术断供、融资困难、物流受阻的困境。
随着安全议题取代发展议题成为北极事务的核心,地缘政治因素对北极资源开发的影响明显加深。
三是竞争手法升级,国家政策工具成为核心抓手。
北极资源博弈已从企业之间的成本、效率较量,转向国家力量深度介入、金融外交等多种手段并用的综合竞争。
金融制裁、出口管制和航运制裁成为美西方打压俄罗斯北极开发的重要工具。美国、欧盟等对俄罗斯北极资源项目实施多轮精准制裁,冻结相关企业海外资产,禁止国际金融机构为其提供融资与结算服务,严格限制向俄罗斯出口极地开发所需的设备、技术与服务,制裁为俄北极项目服务的油轮、破冰船等。受此影响,北极LNG2等项目开发周期被迫延长。
经济胁迫与外交施压成为大国攫取资源的重要方式。美国一边以安全承诺、贸易优惠为诱饵,一边以加征关税、强化军事部署相威胁,双向施压丹麦政府,迫使格陵兰矿产开发向有利于美企的方向倾斜。
总体来看,北极资源竞争正从市场化、项目化竞争转向国家力量主导下的博弈,金融、技术、外交与安全工具日益成为影响资源流向和开发格局的重要手段。
四是竞争主体扩容,域外力量深度介入。
随着北极资源战略价值提升,域外国家正依托资本、技术装备等多种方式,嵌入北极资源产业链。
日本、韩国、印度等北极理事会观察员国是重要参与者。日本财团日本北极液化天然气持有俄罗斯北极LNG2项目10%的股份;韩国大宇造船海洋(现韩华海洋)为亚马尔LNG项目一期工程建造了全部15艘Arc7冰级LNG运输船;印度国有能源企业合计持有俄罗斯北部万科尔油气项目近半数股权。
域外国家的深度介入,为北极资源开发带来了资金、技术与市场,也使各方利益关系更加复杂。
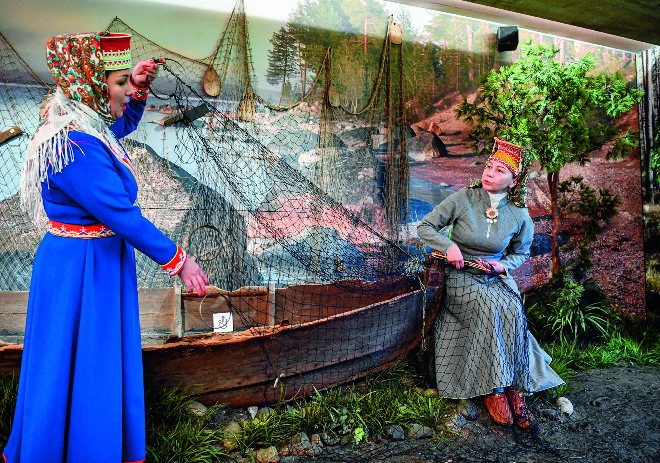
在俄罗斯摩尔曼斯克市博物馆展厅内拍摄的体现当地渔业历史文化的实景演绎(2025 年 10 月 23 日摄) 张超群摄 / 本刊
多重矛盾挤压开发空间
北极资源的战略价值有目共睹,但开发面临的现实掣肘也不断增加。生态约束、成本高企等传统瓶颈仍未破解,地缘对抗升级、海域权属重叠、治理体系碎片化等矛盾激化,资源开发约束难解。
其一,生态脆弱性与经济技术约束是无法回避的现实难题。
资源开发与生态保护之间的矛盾,也持续引发北极国家内部的政策争议和社会分歧。
美国阿拉斯加油气开发政策长期受政党轮替影响,Willow项目虽已进入建设阶段,但仍面临持续的环保诉讼和政策争议;挪威2024年开放部分大陆架用于海底矿产活动,但受环保争议和国内政治博弈影响,首轮许可程序搁置。
经济技术约束则直接限制了北极资源开发的商业化进程。极寒气候、永久冻土、季节性海冰给资源开发设置了极高的技术门槛。北极开发普遍面临建设成本高、运维难度大、投资回报周期长的问题,资源潜力向现实产能转化仍受到明显约束。
其二,外大陆架主张重叠增加资源权属不确定性。
北极陆地主权归属整体清晰,但部分200海里以外大陆架的外部界限和重叠权利主张仍未最终解决。俄罗斯、加拿大、丹麦(格陵兰)、挪威等先后向联合国大陆架界限委员会提交北极外大陆架划界申请。其中,俄罗斯、丹麦和加拿大在罗蒙诺索夫海岭及阿尔法—门捷列夫海岭等区域的主张存在大面积重叠。大陆架界限委员会仅具备技术审议权,不拥有法律裁决权,最终划界仍须由相关国家通过谈判等和平方式解决。由于划界审议周期漫长,相关海域的资源权属长期处于模糊状态,成为潜在的冲突导火索。
美国对《联合国海洋法公约》的双重标准,进一步削弱了北极规则体系的权威性。美国至今未批准《联合国海洋法公约》,却选择性援引公约条款主张自身北极权益。2023年12月,美国发布《扩展美国大陆架外部界限的公告》,单方面划定包括北极楚科奇海、白令海在内的外大陆架边界,主张管辖范围超100万平方公里,其依据正是《联合国海洋法公约》。这种“合则用、不合则弃”的做法,加剧了北极海域规则的碎片化,也损害了国际海洋法的统一性与严肃性。
其三,安全环境恶化压缩商业合作空间。
随着俄罗斯与北约在北极地区强化军事部署,油气管道、海缆、破冰船、港口等兼具经济和战略价值的设施受到更多安全关注。北极国家普遍将资源项目纳入国家安全审查范畴,外资准入、技术合作、项目运营面临更高合规要求,增加了资源开发的成本与不确定性。
北溪天然气管道爆炸以及近年来欧洲海底电缆受损事件,也进一步凸显了能源和通信基础设施的脆弱性。北极海域广袤、环境恶劣,相关设施监测和维护难度大,安全风险突出。以欧洲为代表的西方国家对此高度重视,2025年北约启动“波罗的海哨兵”行动,欧盟推出“海底电缆安全行动计划”,安全管控日益趋严。这也使跨境投资、技术合作和基础设施共建面临更多限制。
其四,治理体系碎片化加大协调难度。
北极缺乏统一、有约束力的资源开发规则,治理体系呈现明显的碎片化特征。虽然在渔业领域已形成相对完善的预防性治理机制,但关键矿产开发、海底基础设施保护等方面治理空白明显。
作为北极治理的核心平台,北极理事会本质上是政府间论坛,其通过的决议对成员国不具备法律约束力,也不直接承担资源开发审批和执法职能。面对日益激烈的资源竞争、安全审查和投资限制,北极理事会的协调能力明显不足。
此外,俄罗斯与其他北极国家的高层政治合作仍受到明显限制。俄罗斯拥有超过一半的北极海岸线,在北极能源开发、航运和基础设施领域占据重要地位。缺少俄罗斯的全面参与,任何北极资源治理规则都无法实现有效覆盖,治理体系的完整性与权威性都将大打折扣。
总之,当前,北极资源领域竞争态势上升,原有合作面临诸多制约。完全回到过去的合作状态已不现实,但全面对抗也不符合各方共同利益。北极资源治理应当在尊重北极国家在北极地区的主权、主权权利和管辖权的基础上,维护并完善以国际法为基础的多边治理体系,通过资源开发的务实合作化解地缘风险,在管控分歧中实现互利共赢,让北极发展成果惠及域内外各方与国际社会整体利益。 (作者为中国现代国际关系研究院涉外法治与安全研究所助理研究员)■