CAR-T 彻底卷疯了!驯鹿偷偷开启第二战场



进入9月,CAR-T的讨论热度并没有降下来。
9月9日,为期四天的2026年国谈及商保创新药目录协商刚刚落幕,CAR-T再次成为焦点。合源生物、药明巨诺分别携纳基奥仑赛、瑞基奥仑赛冲刺基本医保,恒润达生、精准生物、科济药业等企业又带着CAR-T产品进入商保协商。
国内CAR-T已从“有没有产品”进入商业化竞争阶段,企业比拼的不只是疗效和价格,还有适应症、支付方式以及下一代技术路线。
在这样的背景下,回头看8月的一笔收购,或许更能看出行业下一阶段的变化。
8月13日,南京驯鹿生物宣布完成对新加坡免疫细胞工程公司MediSix Therapeutics的收购,交易金额未披露。
相比热门CAR-T产品的商业化竞争,这笔交易并不起眼,但它瞄准的是另一个尚未解决的问题:当CAR-T去攻击T细胞肿瘤时,如何避免先攻击自己?
这也是驯鹿在BCMA CAR-T之外,尝试向T细胞恶性肿瘤延伸的一次布局。
CAR-T遇上T细胞肿瘤,为什么会“打自己”?
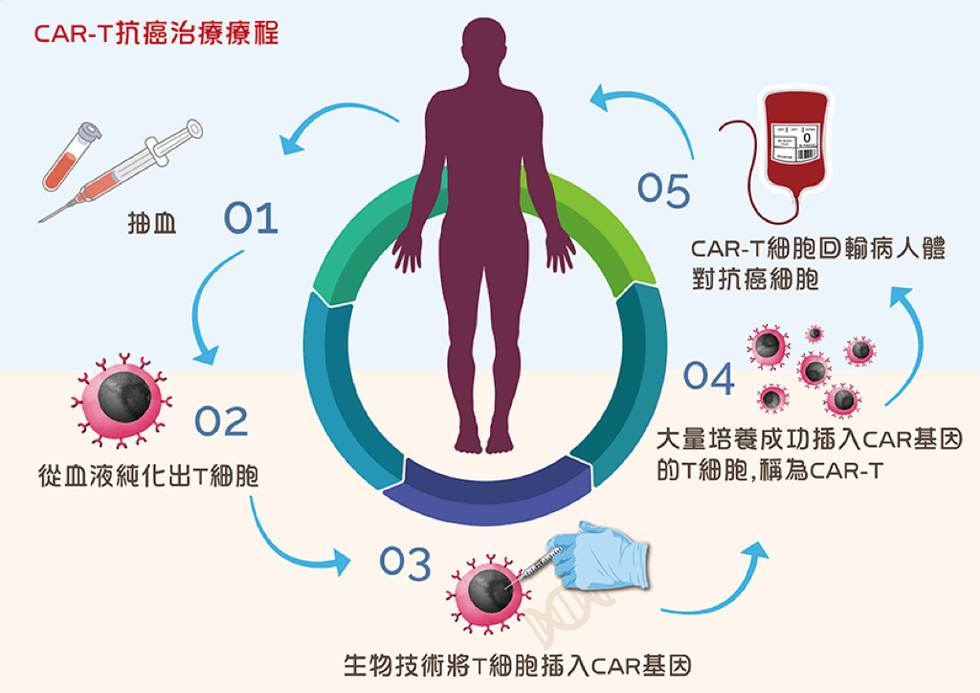
CAR-T治疗的基本原理,是从患者体内提取T细胞,在体外进行基因改造,让其表面表达能够识别肿瘤抗原的CAR,再扩增后回输患者体内。
这套技术目前最成熟的应用主要集中在B细胞恶性肿瘤和多发性骨髓瘤,靶点也高度集中于CD19和BCMA。
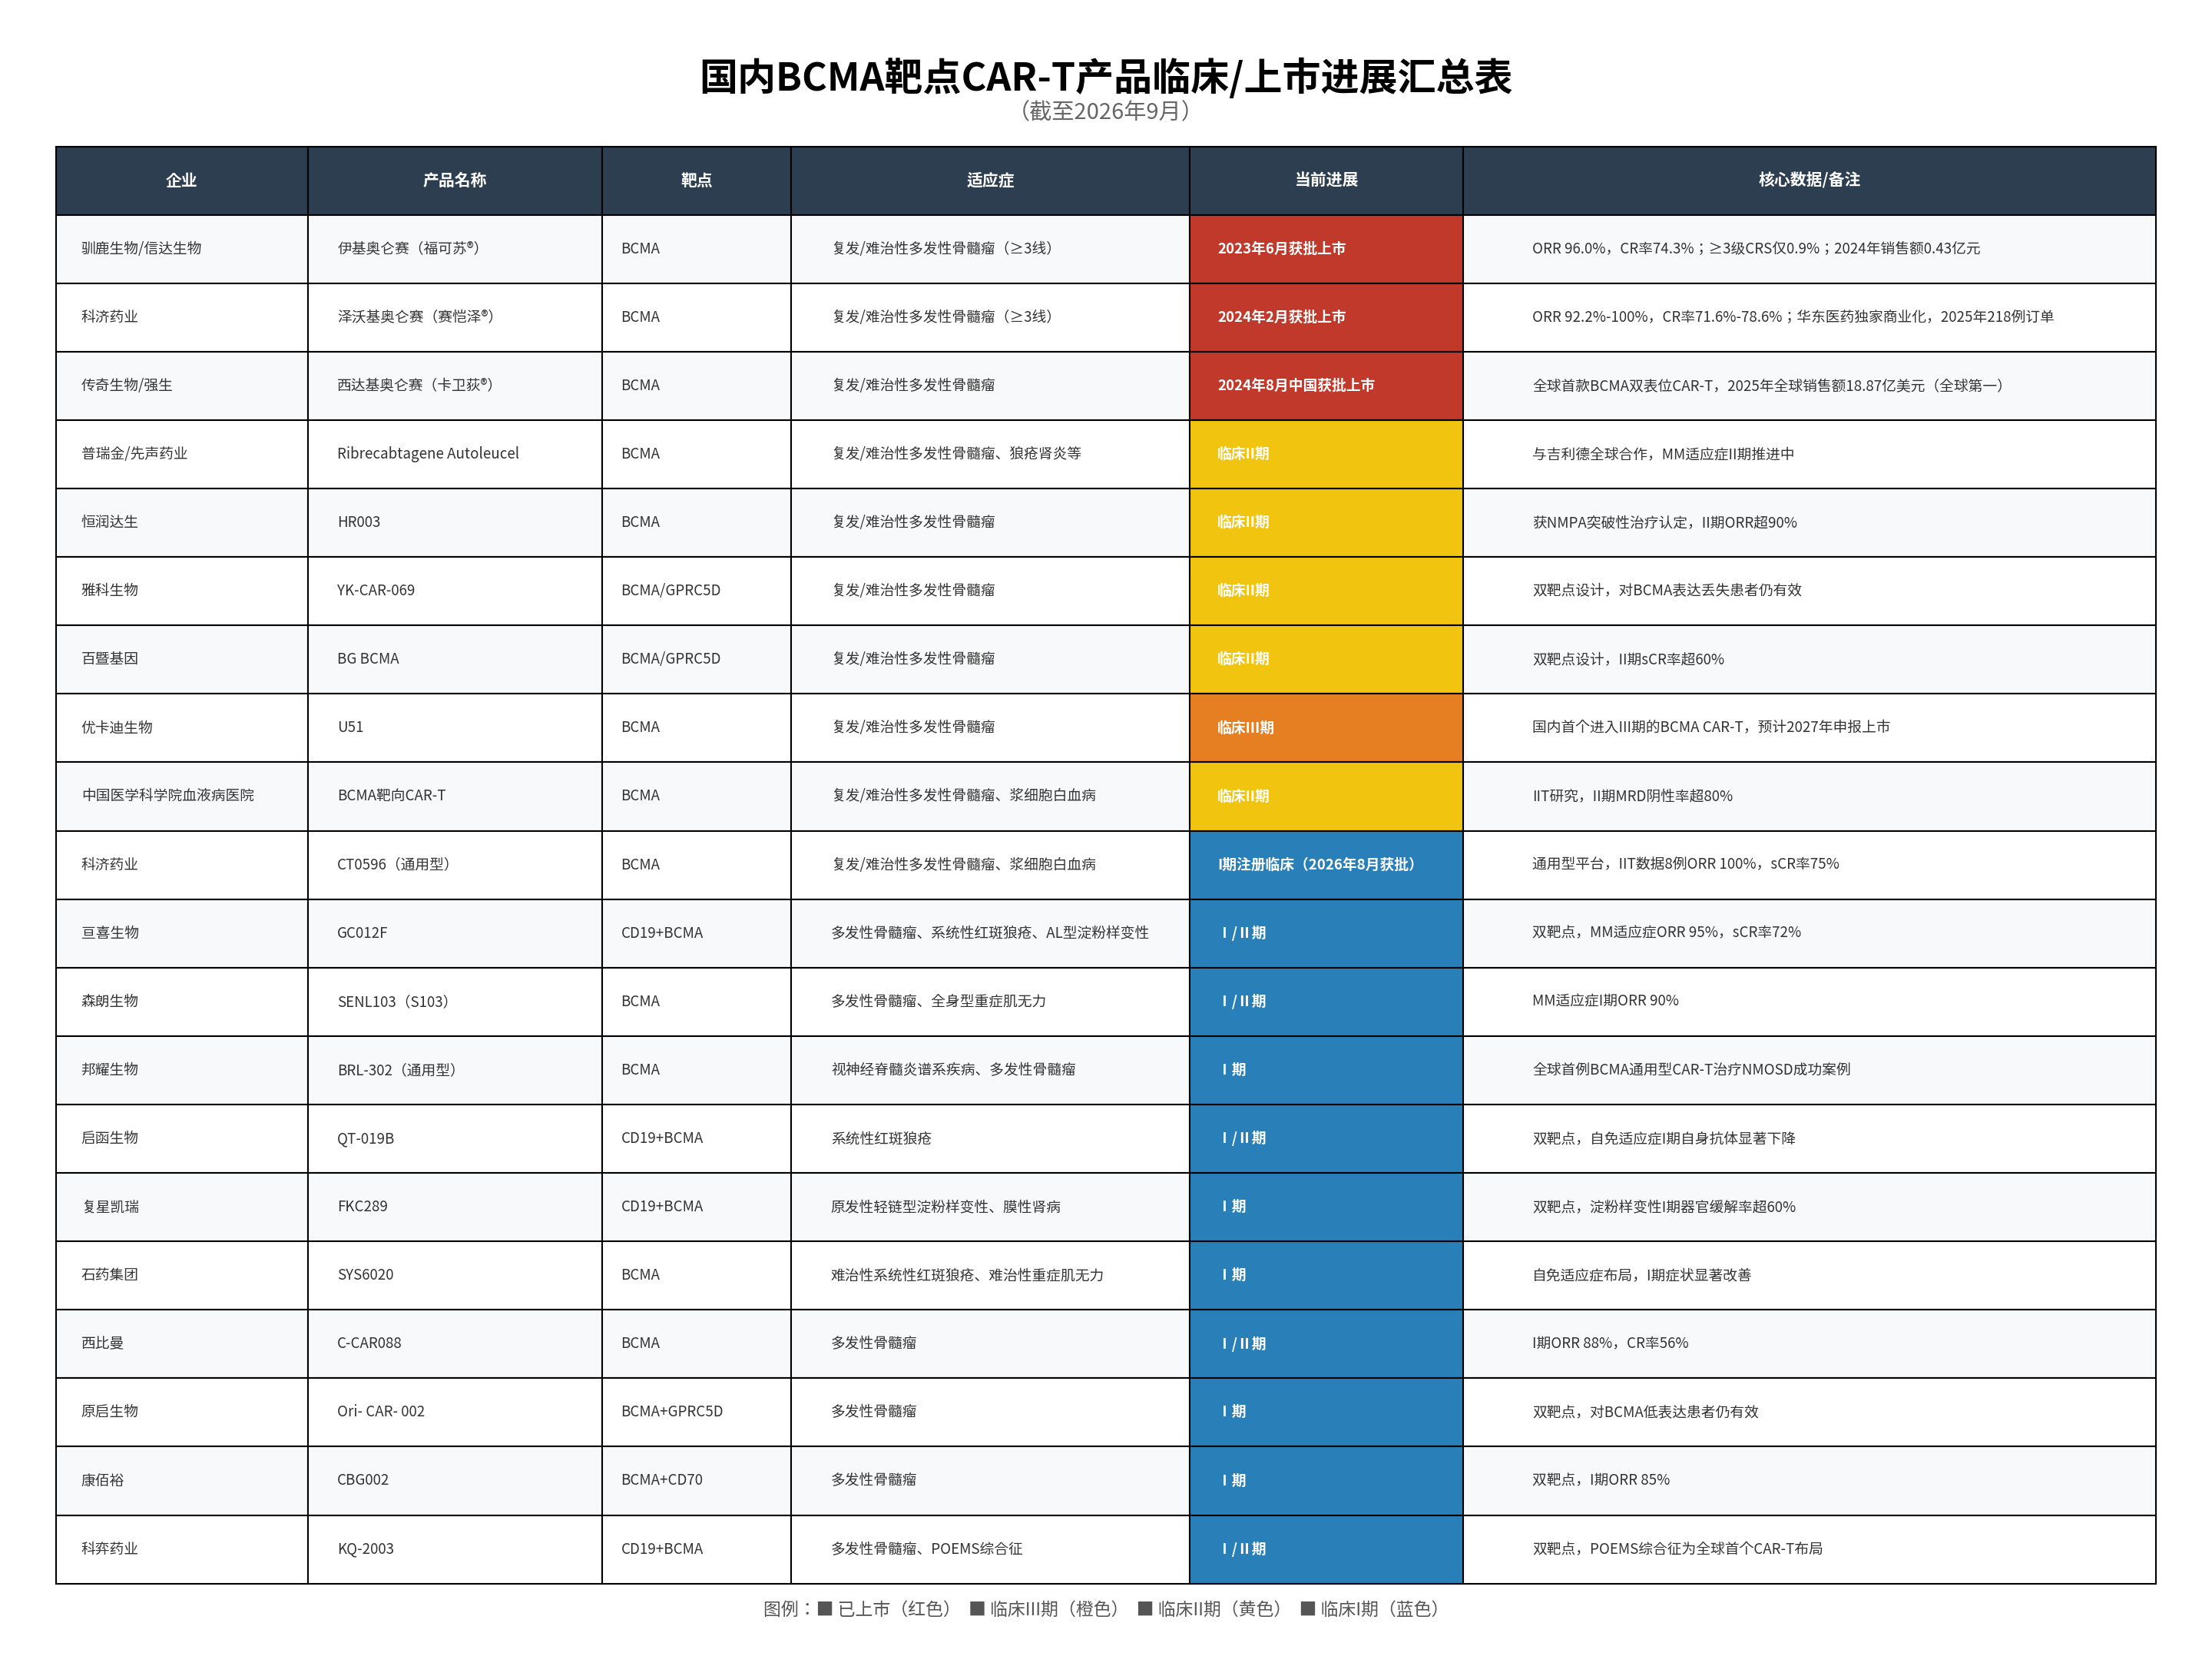
其中,BCMA靶点尤为拥挤。BCMA CAR-T目前主要用于治疗复发或难治性多发性骨髓瘤(r/r MM)。中国已有伊基奥仑赛、泽沃基奥仑赛、西达基奥仑赛三款BCMA CAR-T获批上市,适应症均为成人复发或难治性多发性骨髓瘤;另有多家企业同类产品处于临床阶段,竞争持续升温。
问题在于,如果把CAR-T的目标转向T细胞肿瘤,原本的治疗逻辑会遇到一个特殊障碍。
以CD7为例,它是T细胞表面常见的蛋白,也是T细胞急性淋巴细胞白血病(T-ALL)等疾病的重要靶点。但CAR-T本身也是T细胞,也可能表达CD7。
因此,当CAR-T被设计成识别CD7时,它面对的不只是肿瘤细胞,还有携带相同抗原的其他CAR-T细胞。结果就是,CAR-T可能发生相互攻击。
这种现象被称为“fratricide”,即“自相残杀”。这也是T细胞CAR-T研发与B细胞CAR-T不同的地方:一些理想的肿瘤靶点,同时也是治疗细胞自身的靶点。
MediSix想解决的,是CAR-T“敌我不分”
MediSix被驯鹿看中的核心技术,是PEBL,即Protein Expression Blocker(蛋白表达阻断)。
它的基本思路是降低或阻断CAR-T细胞自身表面的目标蛋白表达,从而减少CAR-T之间的相互攻击。
以CD7为例,如果CAR-T需要依靠CD7识别肿瘤,那么问题就在于CAR-T自身也带有CD7。PEBL试图让CAR-T自身的CD7表达受到阻断,同时保留其识别肿瘤细胞CD7的能力。
这条路线此前已经进入临床验证。
MediSix的PCART7项目针对的正是CD7阳性肿瘤。2024年,《Nature Medicine》发表相关研究,纳入17例复发/难治性T-ALL患者,早期结果显示多数患者获得疾病缓解。2026年,《Blood》进一步发表了该技术用于CD7阳性急性髓系白血病的早期数据。
这些结果说明,利用蛋白表达调控减少fratricide,已经从实验室研究进入人体临床探索。但目前相关临床样本仍然有限,且处于较早阶段。PEBL能否在更大规模患者中持续体现疗效和安全性,以及这一技术能否扩展到更多靶点,都需要后续数据回答。
除了PEBL技术外,多家企业也在通过基因编辑敲除或阻断CAR-T细胞自身的CD7表达,以减少“自相残杀”。
美国Beam Therapeutics的BEAM-201采用碱基编辑,同时改造TRAC、CD7、CD52和PDCD1四个基因,其中敲除CD7用于避免CAR-T细胞相互攻击。Wugen的WU-CART-007则采用CRISPR/Cas9技术敲除CD7和TRAC,同样是为了降低“自相残杀”并减少移植物抗宿主病风险。
因此,驯鹿此次买下的并不是一款成熟产品,而是一条已经出现早期临床信号、但仍需要进一步验证的技术路线。
从骨髓瘤到T细胞肿瘤,驯鹿在寻找下一条产品曲线
将此次MediSix收购案置于驯鹿医疗自身的业务布局中审视,其战略逻辑将变得清晰易懂。
驯鹿医疗的核心产品伊基奥仑赛于2023年在国内获批上市,核心适应症为复发、难治性多发性骨髓瘤,依托这款BCMA CAR-T产品,企业顺利站稳血液肿瘤治疗赛道。此后,该产品持续推进国际化布局,先后在中国澳门、中国香港及新加坡获批上市,2025年其日本Ⅲ期临床试验顺利推进,8月澳大利亚药品管理局(TGA)也正式受理其上市申请,全球化商业化路径稳步落地。
在核心产品稳步出海的同时,BCMA靶点CAR-T赛道的市场竞争日趋白热化,行业内卷持续加剧。这也是当下国内CAR-T行业竞争逻辑迭代的核心缩影。
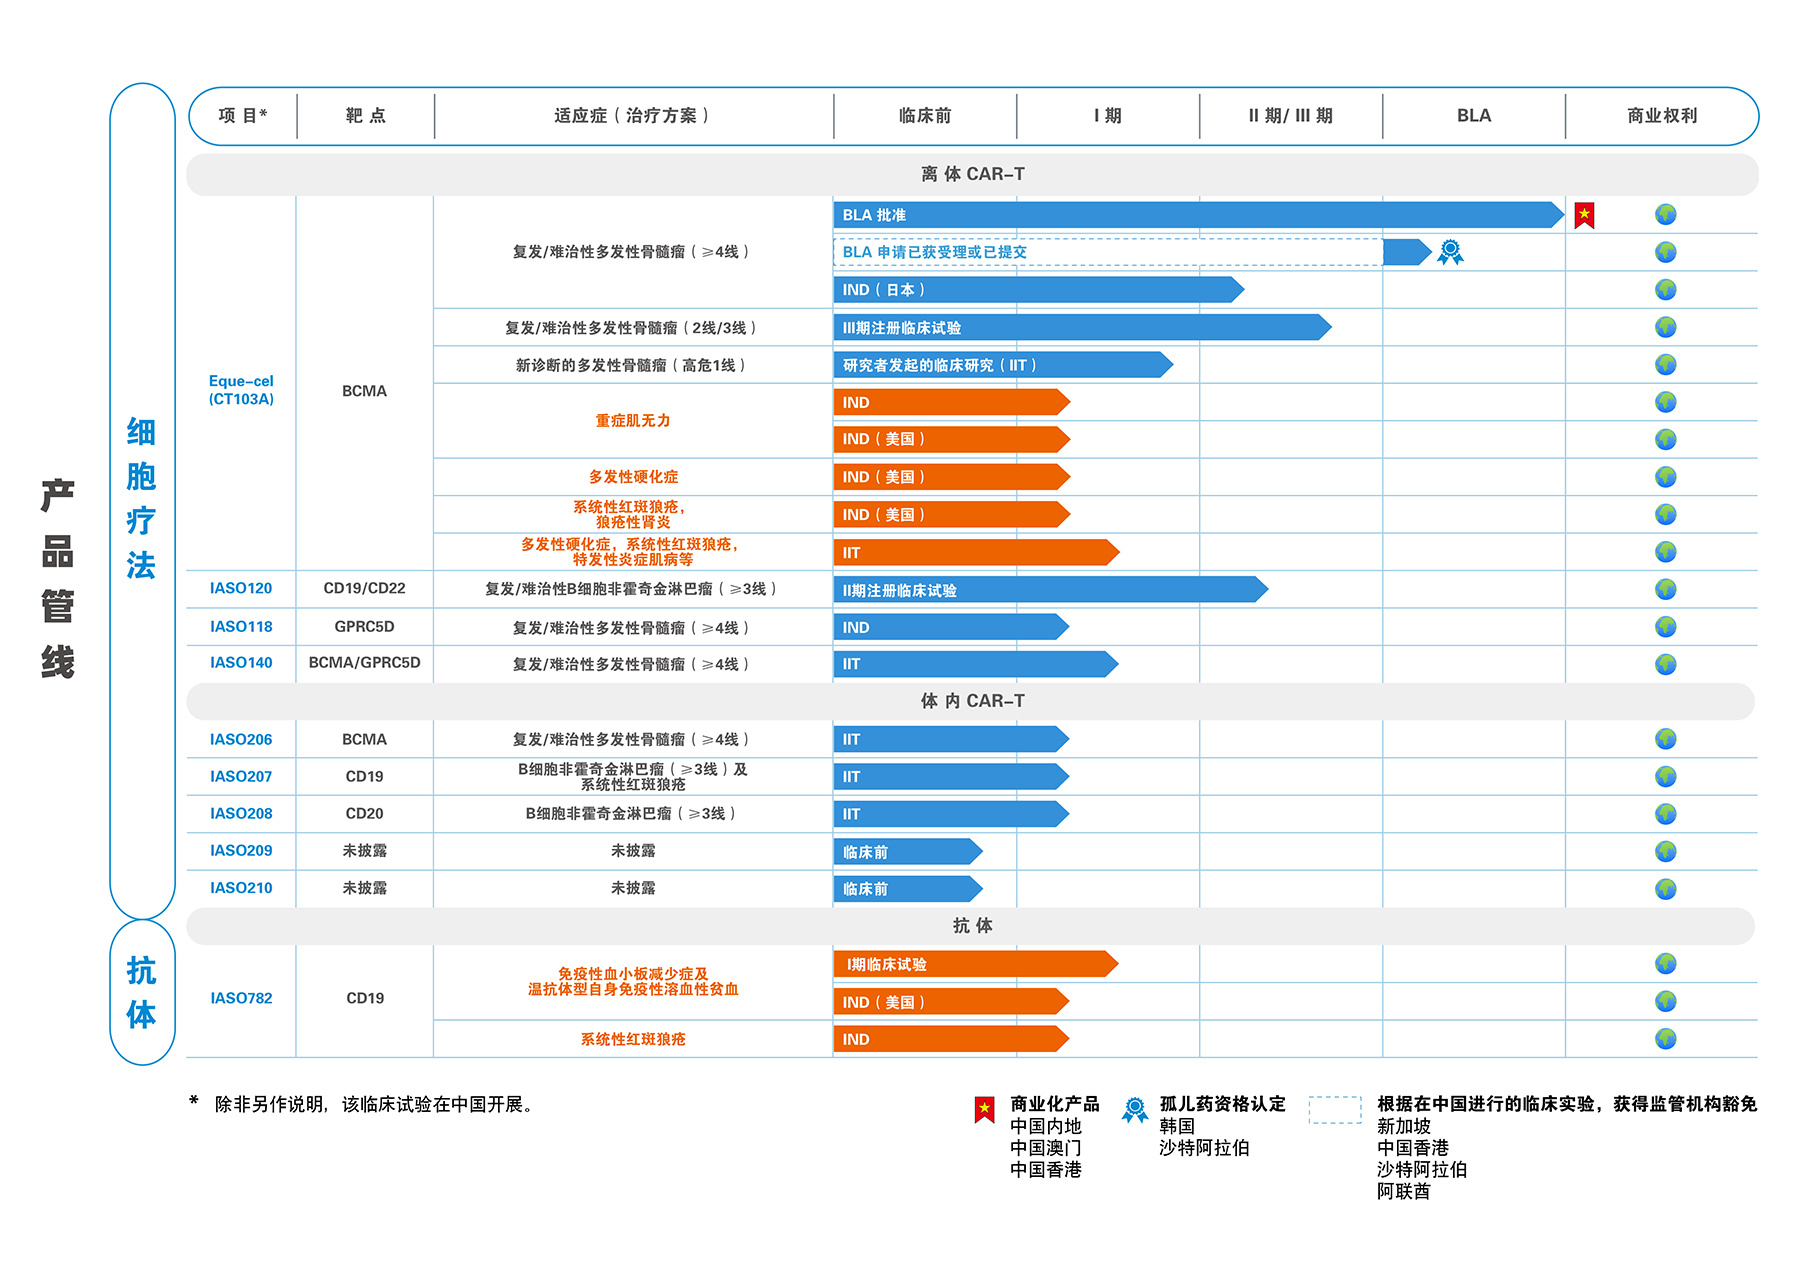
驯鹿生物管线布局 截图来自驯鹿生物官网
国内细胞治疗行业的竞争规则已然生变:行业发展初期,企业竞争核心聚焦于“有无合规上市产品”;而随着CD19、BCMA等成熟靶点赛道趋于拥挤、产品同质化严重,行业竞争维度全面升级,从单一的产品有无,转向产品核心实力+底层平台技术能力的综合比拼。
这一趋势具备全球性共性。2025年以来,阿斯利康、艾伯维、吉利德、BMS、礼来等国际头部药企,纷纷通过并购、战略合作等方式,密集布局体内CAR-T、异体CAR-T等下一代细胞治疗技术。全球行业的竞争焦点,已不再局限于单一CAR-T产品的研发上市,而是延伸至细胞体内递送、通用型细胞改造、底层细胞工程等核心底层技术的突破与迭代。
在这一背景下,驯鹿收购MediSix的意义,并不只是增加一条CD7管线,而是从已经相对成熟的B细胞肿瘤和多发性骨髓瘤,进一步进入T细胞恶性肿瘤。
但这条路并不好走。
T细胞肿瘤除了fratricide,还涉及正常T细胞清除、免疫系统重建、细胞持久性以及治疗安全性等问题。PEBL解决的是其中一个关键技术障碍,并不意味着整个治疗难题已经解决。
因此,对驯鹿而言,这笔交易目前更适合被看作一次对下一代CAR-T技术路线的投入,而不是已经兑现的增长故事。
最终能否形成新的产品曲线,还要看IASO107后续临床数据,以及PEBL能否从单一项目扩展为可复制的平台能力。
对于CAR-T行业来说,这或许也是下一阶段竞争的缩影:当CD19、BCMA等成熟靶点越来越拥挤,企业真正需要寻找的,不只是下一个靶点,而是解决过去CAR-T做不到的问题。
T细胞肿瘤的“自相残杀”,只是其中一道题。驯鹿已经选择了一种解法,但答案是否成立,还要交给临床数据。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”