
母婴龙头主业遇瓶颈,孩子王押注养发新赛道



极目新闻记者 徐蔚
近日,母婴连锁龙头孩子王(301078)披露2026年半年度报告。报告期公司实现营收50.95亿元,同比增长3.74%,归母净利润1.72亿元,同比提升19.9%,扣非净利润同比增长8.28%。财报数据显示,公司传统母婴童主业出现收入下滑,而此前并购落地的头皮护理业务成为重要增量来源。与此同时,公司再度向港交所递交IPO申请,试图通过外部融资,承接并购扩张带来的资金需求,新旧业务切换的经营挑战逐步显现。
母婴主业增长遇阻
孩子王的业务结构分为母婴童业务、头皮及头发护理业务、销售及营销服务三大板块,母婴童业务长期贡献公司90%左右营收,是业绩基本盘。2026年上半年,母婴童业务实现营收43.48亿元,同比下降2.34%,这也是自2023年中报以来,该核心板块营收首次出现负增长。
奶粉是母婴业务中占比最高的品类,受大环境影响,行业需求持续收缩,价格竞争加剧,板块增长压力凸显。招股书披露数据显示,2023—2025年,孩子王配方奶粉销量由1906.8万件增长至3199.5万件,但产品平均售价由243元下降至167元,呈现量增价跌格局。反映到经营层面,2026年上半年配方奶粉相关营收同比下滑8.34%,而2025年全年该品类营收尚有5.32%的增速。
利润端来看,归母净利润增速显著高于扣非净利润增速,报告期理财产品投资收益、政府补助等非经常性损益对账面利润形成增厚,主业盈利能力改善幅度有限。从公司整体经营节奏看,2025年孩子王全年营收突破百亿,录得102.73亿元,不过进入2026年,营收增速明显回落,一季度营收同比仅增长2.46%。面对主业天花板,孩子王一方面推进加盟店下沉、加码线上渠道,另一方面通过资本并购布局新赛道,寻找第二增长曲线。
头皮护理业务贡献高毛利增量
2025年7月,孩子王联合巨子生物等主体,通过江苏星丝域出资16.5亿元现金收购丝域生物100%股权,正式切入头皮养护赛道,瞄准宝妈产后防脱等消费需求。丝域生物运营“丝域养发”品牌,业务覆盖养发护理、防脱生发等项目。
并表之后,该业务快速释放业绩弹性。2025年丝域生物仅下半年纳入合并报表,就贡献了3.79亿元营收,占比3.69%。2026年上半年,头皮及头发护理业务实现收入3.30亿元,营收占比提升至6.47%,板块毛利率达到70.37%,显著高于母婴主业约22%的毛利率水平,有效优化整体盈利结构。依托孩子王存量宝妈会员基础、线上线下渠道,双方理论上具备会员交叉转化的协同基础。门店端,截至2026年6月末,丝域科技养发门店合计2694家,其中加盟门店2528家,直营店166家,加盟门店占比超93%。
但养发服务连锁和母婴零售商业模式差异较大,高度依赖加盟模式也带来管理难题。孩子王也坦承,加盟门店存在标准落地不一、运营质量参差不齐的风险,可能对品牌口碑与经营效率形成冲击。大额现金收购也带来财务层面的客观挑战,并购形成大额商誉,叠加持续的门店扩张投入,公司现金流承受一定压力,这也成为其冲击港股IPO的重要背景。根据招股书披露,本次港股发行募集资金将用于产品研发、渠道拓展、品牌投放、战略投资、数字化升级以及补充营运资金等用途。
对于孩子王而言,丝域生物是公司重点布局的第二增长曲线,但会员协同、门店管控、赛道长期盈利能力仍有待持续验证。港股上市如若顺利落地,能够短期缓解资金压力,但从长期角度,如何在母婴主业承压的环境下,实现新业务可持续增长,仍是公司需要面对的核心命题。
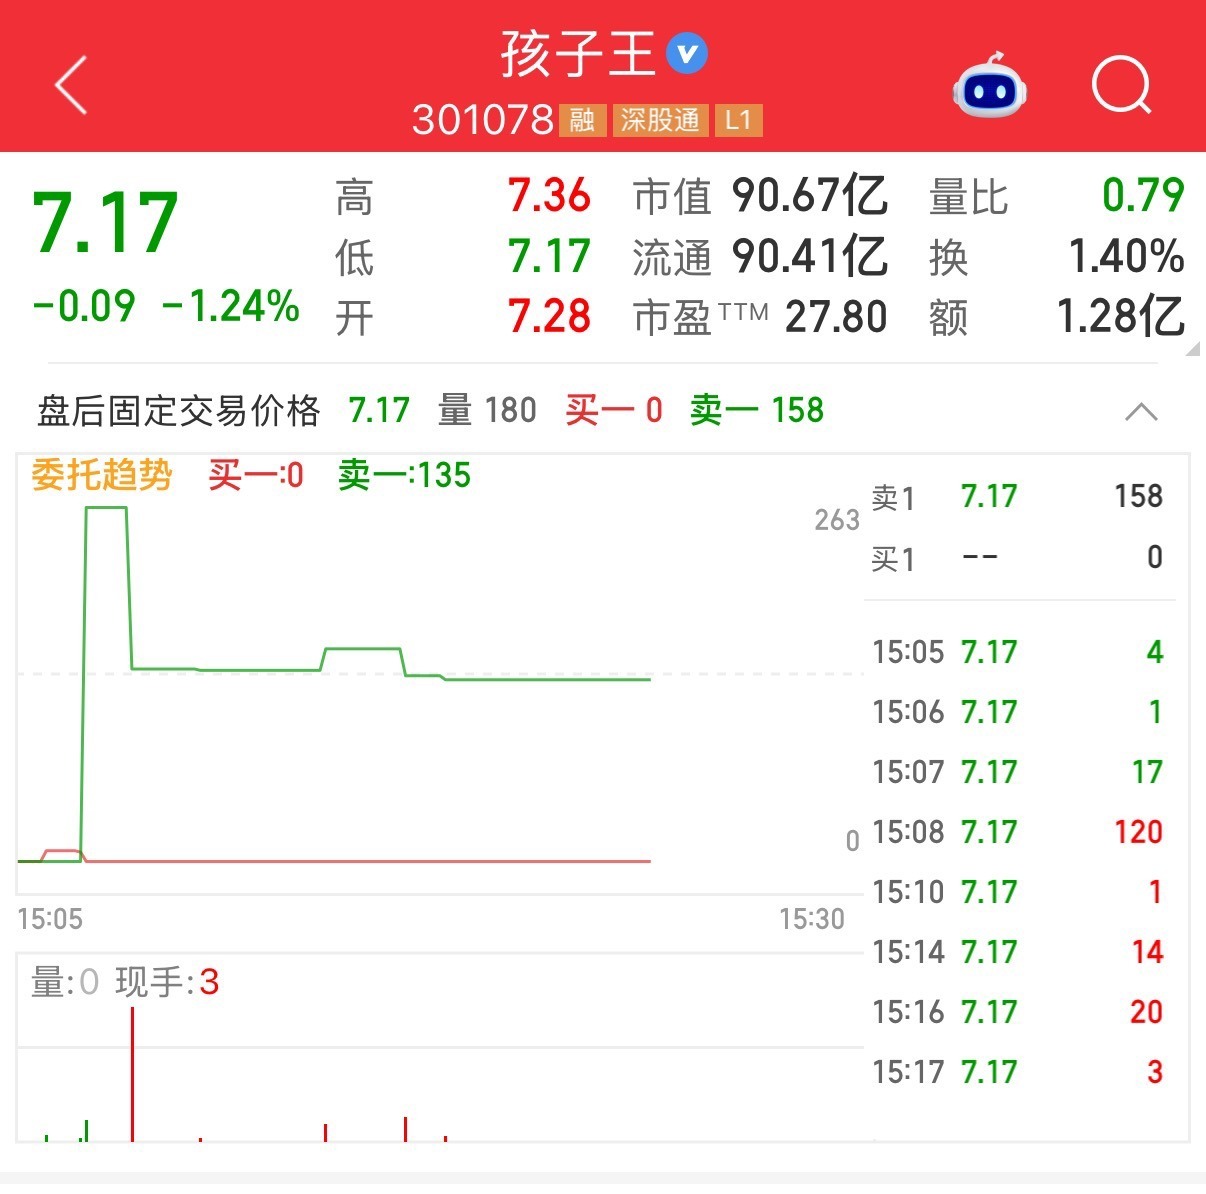
二级市场层面,截至2026年9月3日收盘,孩子王股价报7.17元/股。对比5.77元的A股发行价,当前股价仍高于发行价格,但2026年年内股价累计回撤约30.86%,资本市场对公司主业承压、并购整合的不确定性已有所反应。
(来源:极目新闻)
更多精彩资讯请在应用市场下载“极目新闻”客户端,未经授权请勿转载,欢迎提供新闻线索,一经采纳即付报酬。24小时报料热线027-86777777。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”