募集资金监管新规实施在即,美诺华多次变更募投项目+募投项目收益大幅缩水,公司或受更严监管?



上市公司募投资金的使用牵扯上市公司的业绩表现与投资者的切实利益,其也是上市公司投资运营水平的体现。
近期证监会修订发布《上市公司募集资金监管规则》,提出募集资金应当专款专用、专注主业,支持实体经济的发展。严格监管募集资金用途的变更,进一步强化上市公司募集资金的安全性和使用的规范性。《上市公司募集资金监管规则》将于2025年6月15日起施行。
针对募投资金的使用情况,每经资本眼专栏记者发现,美诺华自2017年上市以来,其在使用募投资金时便存在募投资金使用进度缓慢、多次更改募投项目、募投项目收益较低等问题。
IPO募投项目多次变更,IPO募投项目效益远不及预期
美诺华主要从事特色原料药(包括中间体)和制剂研发、生产与销售。美诺华在2017年4月份便登陆沪市主板,其IPO共募集3.81亿元。
根据美诺华的招股说明书,其募投资金将投入年产30亿片(粒)出口固体制剂建设项目、药物研发中心建设项目、补充流动资金3个项目,分别使用募集资金2.81亿元、5540万元、4543万元。
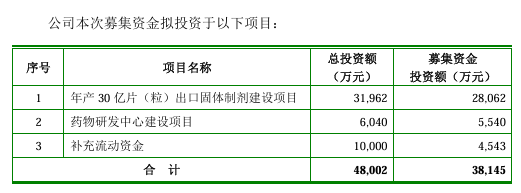
然而,美诺华在上市后,其募投项目却多次发生变更,而项目的收益率也远未达到预期值。
首先是年产30亿片(粒)出口固体制剂建设项目。据其招股说明书,该项目拟投入IPO募集资金2.81亿元,建设期为3年,然而美诺华在2018年4月将该项目的完工时间推迟至2021年4月,而在2020年9月又将该项目的完工时间推迟至2022年6月。并在2019年10月股东大会通过议案,将原计划用于该项目的2亿元及相应孳息变更用途用于年产400吨原料药技术改造项目。
而对于变更年产30亿片(粒)出口固体制剂建设项目的原因,美诺华解释为“考虑到安徽美诺华‘年产400吨原料药技术改造项目’资金需求较为迫切,原募投项目‘年产30亿片(粒)出口固体制剂建设项目’建设进度较为缓慢、后续可使用自有或自筹资金调配满足,为更好地匹配公司各项目资金需求周期,提高募集资金使用效率,公司拟将首次公开发行人民币普通股股票募集资金投资的‘年产30亿片(粒)出口固体制剂建设项目’中的部分募集资金变更用于‘年产400吨原料药技术改造项目’,以优化公司整体业务发展需要。”
最终,年产30亿片(粒)出口固体制剂建设项目在经过2次推迟后,在2022年12月达到预定可使用的状态,累计投入了募集资金8277.9万元,远不及招股说明书中的2.8亿元。
而据美诺华招股说明书,年产30亿片(粒)出口固体制剂建设项目在完全达产后预期内部收益率(税后)为25.72%,预计实现净利润1.43亿元。而据美诺华2023年、2024年募集资金存放与实际使用情况的专项报告,该项目在2023年、2024年分别实现的效益为-553.5万元、-1020.48万元。
其次,变更后的年产400吨原料药技术改造项目,其原计划建设期为24个月,但美诺华也是对其完工时间进行了推迟,在2021年10月将完工时间推迟至了2022年10月。最终该项目在2022年10月达到预定可使用状态,最终投入的IPO募投资金为1.83亿元。
值得注意的是,据美诺华在2021年10月的变更部分募集资金投资项目的公告,年产400吨原料药技术改造项目达产后,预计年新增销售收入101415万元,年利润总额16376.26万元。然而该项目在2023年、2024年分别实现的效益为775.6 4万元、3965.84万元,在投产两年后仍然远未达项目的原预计收益。
以上两个项目在2022年底已达到预计可使用状态,但该两个项目在2023年、2024年实现总效益分别为222.12万元、2945.36万元。远不及美诺华在招股说明书中对年产30亿片(粒)出口固体制剂建设项目预计将实现的净利润1.43亿元。也就是说在2023年、2024年,美诺华IPO募投项目产生的效益,仅为当初招股说明书中年产30亿片(粒)出口固体制剂建设项目在完全达产后预计净利润的1.6%、20.5%。对此,美诺华解释称2024年实现的效益未达到预计效益系车间产能尚未完全释放。
第三,美诺华的药物研发中心建设项目在经过两次推迟完工时间后,最终取消了该项目的建设。据其招股说明书,该项目拟投入IPO募集资金5540万元,建设期为2年。但美诺华分别在2018年4月、2020年4月将该项目的完工时间分别推迟至2020年4月和2021年4月,最终在2020年年度股东大会审议通过终止实施药物研发中心建设项目,并将该项目结余募集资金永久补充流动资金。
而药物研发中心建设项目在终止实施前,尚未投入IPO募投金额。也就是说,美诺华在IPO后近4年的时间里,对药物研发中心建设项目为零投入。
至于为何美诺华在IPO四年后取消药物研发中心建设项目,每经资本眼专栏记者以投资者身份致电美诺华年报披露的公开联系电话,接听人士表示(以下简称“公司相关人士”),是因为公司后来购买了宁波高新区美诺华医药创新研究院有限公司(以下简称“医药创新研究院”),而医药创新研究院和药物研发中心建设项目功能上存在重合,所以就没有继续再建研发中心项目。
值得注意的是,医药创新研究院系美诺华控股股东宁波美诺华控股集团有限公司(以下简称“美诺华控股”)的全资子公司,此次收购系关联交易。美诺华此次收购医药创新研究院100%的股权价格为4710.40万元,以现金方式支付,时间为2021年10月。据美诺华公布的收购医药创新研究院资产评估报告,医药创新研究院成立于2017年11月,其成立时间较美诺华上市时间晚约7个月,其注册资本为5000万人民币,实缴资本为3000万人民币。据该资产评估报告,2020年末,医药创新研究院股东全部权益的市场价值评估值为4710.40万元,较账面所有者权益3430.06万元增值1280.34万元,增值率37.33%。
也就是说,通过与美诺华交易,美诺华控股股东实缴3000万元成立的公司,在4年后便被卖了4710.40万元。
对此,每经资本眼专栏记者询问美诺华相关人士,为何美诺华不用IPO募集资金自建药物研发中心,而是购买控股股东在美诺华上市后才成立的医药创新研究院,其中是否存在利益输送?公司相关人士表示当初公司肯定也是经过评估(才做出决策的),并否认了存在利益输送的情况。
最后,美诺华的补充流动资金使用的IPO募投资金也大幅增加。据美诺华招股说明书,其拟使用4543万元补充流动资金。然而,截至2024年底,其使用IPO募投资金补充流动资金总额已达1.49亿元,占IPO募集资金的39%。
最终,美诺华IPO的3.81亿元的募投资金,在经历多次变更用途和募投项目完工推迟后,在2024年使用完毕,共计有2.56亿元变更了用途,变更用途的募集资金总额比例达到了67.12%。虽然其所投资的项目在2022年底已达到可使用状态,但2024年其IPO募投项目实现的效益远不及招股说明书中的预期值。
可转债募投项目推迟后再度变更,已投2.84亿后部分项目场地用于出租
在公司IPO募投项目多次推迟、变更的背景下,美诺华对项目投资的热情依然不减,并在2021年1月份向社会公开发行可转换公司债券520万张,发行总额为人民币5.2亿元,募集资金净额为5.13亿元。
据其可转债募集说明书,其募集的资金将投入高端制剂项目和补充流动资金,拟分别使用募集资金4亿元、1.2亿元。
其中高端制剂项目建设期为3年,建设投资于建设期全部投入,第1年投入40%,第2年投入30%,第3年投入30%。项目投资财务内部收益率为24.36%。
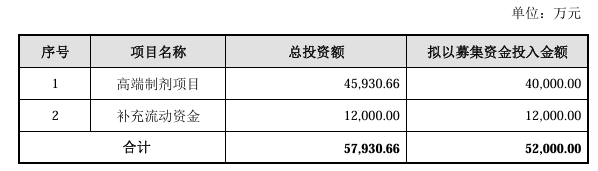
然而,类似于美诺华的IPO募投项目,其可转债募投项目高端制剂项目也发生了多次变更。
在2023年9月,美诺华发布公告将高端制剂项目完工时间推迟至2025年7月。在美诺华可转债发行近4年后,原计划3年完成的可转债募投项目依旧没有建设完成。截至2024年12月31日,美诺华累计投入高端制剂项目的可转债募集资金为2.63亿元,为募集资金承诺投资总额的67%。
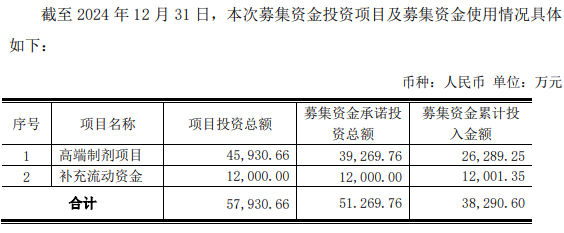
在2024年7月,美诺华发布公告称拟调整募集资金投资项目,重新论证并暂缓实施高端制剂项目。因项目建设暂缓,已建成的厂房将闲置一段时间。美诺华也拟将高端制剂项目部分闲置场地对外出租,而至于具体的出租收益情况,美诺华相关人士表示其并不是很清楚,但就算有收益,也是放在募投账户里的。而每经资本眼专栏记者尚未发现该场地的具体租金收益情况。
最终,在今年4月份,美诺华变更了其部分可转债募集资金的用途。据美诺华4月17日公告,公司拟变更高端制剂项目的部分募集资金用于年产734 吨医药原料药技术改造及绿色节能增效项目。变更后,原高端制剂项目不再实施,而年产734 吨医药原料药技术改造及绿色节能增效项目将使用募集资金1.38亿元。
而对于高端制剂项目变更的原因,美诺华解释称“由于市场、行业政策的变化,‘高端制剂项目’原选定的制剂产品因产品升级迭代较快、集采中标价格偏低、市场竞争激烈且已饱和等因素,已经不适合继续投入建设,公司决定将‘高端制剂项目’剩余募集资金投入‘年产734吨医药原料药技术改造及绿色节能增效项目’。”
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”