
雨季买份涉水险 夏季莫忘自燃险
原标题:雨季买份涉水险 夏季莫忘自燃险
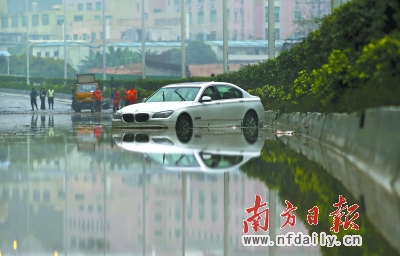
深圳多雨,一不小心爱车就有可能遭遇水浸,为爱车买个涉水险将是个不错的选择。鲁力 摄
我们正进入一个保险的时代。
随着生活中各种人身和财产风险的不断加大,为了抵御这些风险,保险越来越成为人们关注的话题。对于正进入黄金发展期的中国保险业而言,老百姓对保险的认识却依然没能达到了解的程度。
深圳正成为中国保险业创新发展的试验区,这里将催生种种行业创新,这里的市民对保险了解和熟悉的兴趣也远远超过很多内地城市,这些都在助推深圳更早地进入保险时代。
正是在这种背景下,深圳市保险同业公会与南方日报合作开设“保险时代”专栏,这一专栏每周一期,将解读深圳保险行业的创新和发展,推动公众对于保险等产品的认知和了解,并培养消费者正确的保险观念。
敬请读者关注。
正值盛夏,高温酷暑和特大暴雨时不时地侵袭深圳,而各位车主的爱车也在不断经历着高温和水浸的风险。对于车主来说,在购买商业车险中,涉及涉水和自燃的部分往往是一大误区。自以为购买的是“全险”,而在发生水浸发动机损坏或车辆自燃时却发现,一些涉水的发动机损失和自燃损失都并未包含在所谓的“全险”内,而需要在配置保险时选择专门的“附加险”。
记者了解到,在深圳,车主在购买商业车损险时会自主选择涉水险或自燃险的还不到10%,大多数消费者对于这两种险种的保障和特点还不甚清楚。本期“保险时代”专栏,南方日报记者邀请了安盛天平财产保险股份有限公司深圳分公司副总经理董明为读者详解这两种险种。
●撰文:南方日报记者 曲广宁
“全险”并不是什么都保了
据介绍,目前保险市场上的车辆商业险条款主要有A、B、C三款和安盛天平的第四款,A、B、C三款分别出自人保、平安和太平洋,这三款是这三家公司各自经保监会批复确立的条款,而安盛天平的条款则是在这三家之外独立出来的第四种条款,市场上其他的保险主体则只能选择A、B、C三个条款中的一种。“可以说,只有安盛天平可以选择自己的车险条款,安盛天平条款也是唯一和这三家不一样的条款。”董明表示。
而在购买商业车险时的第一个误区就是,很多车主认为“全险”就什么都保了。董明告诉记者,“全险”这一概念在以往是与单独的第三者责任险相对,在以前,大家认为在购买第三者责任险外,购买了商业的车损险就是“全险”了。而“全险”这一概念,在今天看来只是一个最基本的保障,要真正实现“全险”还要包括很多附加险,比如玻璃单独破碎险、盗抢险、司机和乘坐险、涉水险、自燃险等。
一般在商业车损险的消费者中,在基本的A、B、C条款外会自主额外购买涉水险和自燃险的比例不会超过10%。董明表示,相比较而言,在涉水险和自燃险中,购买自燃险的人会多些,这是由于自燃险从上世纪九十年代就已经出现了,是一个老险种,消费者耳濡目染的多,购买的也多,而涉水险则是近些年才出现的,大多数消费者对它还不是很熟悉。
深圳车辆水浸和自燃风险高
涉水险和自燃险其实在深圳很重要,深圳天气炎热,又常常有暴雨,自燃和涉水的风险都被加大。但实际在客户购买商业车险时,如果代理人不提示的话,客户很难想到选择购买涉水险和自燃险。
董明介绍,车辆遭水浸导致发动机损坏有两种情形:第一种是车辆停在地库或低洼路段,在水位上升时把车给淹了。水可能从排气管进入到发动机内造成发动机损伤,这种涉水损失需要拆开发动机进行清洗,而清洗费用只要购买了车损险就会理赔。这类车辆未在发动状态下遭水淹进水的事故,投保任何一家公司的车损险都能得到赔偿。第二种是车辆在行驶中驶入积水较深的区域,车辆涉水行驶导致发动机熄火的情况。通常这种熄火是因为水进入了发动机造成的发动机损坏,这类事故在传统的A、B、C三种车损险条款中是不予理赔的,需另行投保附加险——涉水险才能得到保障。个别公司则称这种附加险为发动机特别损失险。
需要特别注意的是,在涉水熄火的情况下仍然再次点火尝试发动造成的损失,即使投保有涉水险也无法得到保险公司的赔偿。这种二次点火非但无法启动车辆,还将扩大发动机的损坏情况,属于扩大损失。因此,车主遇到涉水熄火切忌再次发动车辆,应当紧急寻求拖车施救送往修理厂检修。
董明告诉记者,安盛天平的商业车险综合险的保障包括了涉水的这两种情形,并且在第二种情形中,由于一般很难界定车辆在涉水行驶时是进水已经导致损坏还是二次打火造成的损坏,因此这种情形在A、B、C条款中可能会有很多争议,而在购买安盛天平的车损综合险后这种情形还是比较多的能够获得赔偿。
投保其他公司的车损险后还要单独购买涉水、自燃等附加险,有些车主在买保险的时候可能会忘记,考虑到一是自燃在深圳发生的概率比较大,二是大多消费者容易忽略,因此在安盛天平的商业车险综合险中就比同业的条款多包含了对这两种情形的保障,“如果无需这两项保障还能申请剔除责任,则能省下更多保费。”董明表示。
网上购险要多关注保险条款
对于自燃险,董明表示,汽车自燃的情况一般由于车辆电路、油路的老化导致,而一些改装车辆破坏了原电路也是自燃的元凶。建议车主多加了解爱车车况,兼顾车龄选择购买与否。在自燃险的保险理赔中,主要是区分内部火源还是外部火源,只要是内部火源就都在自燃险的理赔范围内。
此外,记者了解到,安盛天平除了综合险外还推出了“车碰车险”和“一切险”等个性产品。所谓“车碰车险”,是指自身车辆与其他机动车(含摩托车)发生碰撞导致的本车损失,安盛天平给予赔偿。单车事故,比如车碰墙的情况不能得到赔偿。这款个性化车损险产品的优势是比传统车损险保费有较大的优惠,一般针对那些对自己的驾驶技术十分自信的老驾驶员,且驾驶投保车辆的人员相对固定。
相较传统的车损综合险,“车碰车车损险”的保障范围较小,选购需要了解清楚保障范围。而另外的一种“车辆损失一切险”条款则提供更为全面的保障,将常规的与车损相关的附加险都打包在了车损险内,当然保费也会相对较高。“这两种加上常见的综合险分别是针对不同的车主和需求”,董明表示。
此外,记者还了解到,安盛天平的综合险在保险责任上也多了一些平时易忽略的部分,从而更加人性化。比如有一项“动物侵扰”的保险责任,就猫、狗、老鼠等小动物对车辆线路啃咬等造成的损失进行保障。这种情况在其他条款中都不是保险责任,而只有在安盛天平才能一样获得保险公司赔偿。此外,还有法律援助的保障,“如果车辆事故后有些法律纠纷产生的诉讼和咨询的费用,安盛天平保险也都赔偿。”董明表示。
近期,包括安盛天平在内的各大保险公司都大力推广网络等渠道购买保险,对于网上买保险应该注意哪些呢?董明表示,首先消费者要了解保险除外责任的甄别,客户要买车险,首要知道保单保什么,不保什么,在没有代理人做提示的情况下,就需要客户自己多关注保险条款;其次,消费者对于附加险的险种方面也要多加留意。